정비사업에서 최적 용적률의 존재: 비례율 극대화 조건의 시뮬레이션

Abstract
Conventional profitability ratio formulas in Korean urban redevelopment assume that the ratio increases monotonically with the floor area ratio (FAR), thereby incentivizing developers to maximize building density. This study challenges that assumption by constructing a profitability ratio model that incorporates three nonlinearities: a convex construction-cost function, density discount in post-development asset values, and progressive public-contribution schedule. The construction cost per unit area was modeled as a convex quadratic function of FAR, calibrated to cost data from 28 Seoul Housing (public housing complexes) and the Sanggye-14 redevelopment project. The asset value function allowed unit housing prices to decline with density, deviating from the standard appraisal practice of FAR-invariant pricing. The public contribution function utilized a quadratic-progressive structure that activates beyond the permitted FAR, reflecting the current Seoul regulatory framework. Numerical simulation demonstrated that the profitability ratio exhibited a single interior maximum, establishing the existence of an optimal FAR strictly below the legal upper bound. Under the baseline calibration with a public contribution index of 0.5, the optimal FAR was calculated as 258%, substantially lower than the 420% implied by the conventional flat-unit-cost assumption. Comparative statics confirmed that this gap persisted across the entire range of the public contribution index. These findings suggest that current appraisal practices may systematically overestimate the financially optimal density in redevelopment projects.
Keywords:
Urban Redevelopment, Profitability Ratio, Optimal Floor Area Ratio, Construction Cost Convexity, Density Discount키워드:
정비사업, 비례율, 최적 용적률, 공사비 볼록성, 밀도할인Ⅰ. 서 론
정비사업은 「도시 및 주거환경정비법」에 근거하여 노후·불량 주거지를 철거한 뒤 새로운 공동주택 단지를 건설함으로써 주거 환경을 개선하는 도시계획 수단이다. 정비사업을 추진하는 과정에서 사업의 전반적인 재무적 타당성을 평가하고 개별 조합원이 향후 부담해야 할 분담금을 결정하는 지표는 비례율(profitability ratio)이다. 비례율은 사업 완료 후 조성되는 종후 자산의 총가치에서 총사업비를 차감한 개발이익을 조합원들의 종전 자산가치 총액으로 나눈 비율로 정의된다. 통상적으로 이 비례율이 100%를 초과해야 조합원의 자산가치가 사업을 통해 증식되는 것으로 평가되며, 100% 미만일 경우 기존 권리가액이 하락하고 추가 분담금이 발생하여 사업 추진의 동력이 저하될 수 있다. 따라서 정비사업의 주체인 조합의 일차적인 의사결정 목표는 이 비례율을 극대화하는 데 맞추어져 있다.
정비사업에서 비례율을 높이고 수익을 극대화하기 위해서는 용적률을 법적 한도까지 최대한 확보해야 한다는 인식이 지배적이다. 이러한 인식의 기저에는 사업계획서상의 총공사비를 총공급면적으로 나누어 적용하는 일률단가의 가정이 자리 잡고 있다. 즉, 용적률이 증가하여 건축 연면적이 늘어나더라도 단위 면적당 공사비가 변하지 않고 일정하다고 가정하기 때문에, 일반분양 물량 증가에 따른 수익 창출 효과가 항상 비용 증가분을 압도한다고 보는 것이다. 이로 인해 조합은 경제적 최적화에 대한 엄밀한 판단보다는, 법적 상한선이나 한계치에 도달할 때까지 기계적으로 용적률을 끌어올리려는 유인을 가지게 된다.
그러나 현실의 도시 개발 및 건축 환경은 이러한 단순한 선형적 가정과는 다르게 작동한다. 첫째, 고층 건물의 공사비는 건축물의 밀도와 높이가 증가함에 따라 구조 하중의 증가, 기초 및 골조 보강, 엘리베이터 및 방재 설비의 추가 요구 등으로 인해 비선형적이고 볼록(convex)하게 가속 증가하는 특성을 지닌다. 둘째, 정비사업을 통해 공급되는 주택의 자산가치 역시 용적률 수준과 연계되어 있다. 고밀도 개발은 세대당 대지지분을 감소시킬 뿐만 아니라, 조망 차폐, 일조량 감소, 프라이버시 침해, 공용공간의 과밀 등 단지 내 수평적 외부효과를 유발하여 주거환경의 질적 저하를 초래할 수 있다. 즉, 세대당 주택 가치를 하락시키는 밀도할인(density discount)이 존재할 수 있다. 셋째, 공공은 용적률 상향이라는 인센티브를 부여하는 대신 그에 상응하는 기반시설 확충이나 임대주택 건립 등의 공공기여(public contribution)를 요구하는데, 현행 제도는 허용용적률을 초과하는 폭이 커질수록 한계 부담이 가중되는 누진적인 구조를 나타내고 있다.
이에 본 연구는 기존 정비사업 실무에서 흔하게 활용되는 선형적 수익-비용 구조의 한계를 지적하고, 용적률과 사업성 간의 관계를 재조명하고자 하였다. 이를 위해 공사비의 볼록성, 종후 자산가치의 밀도할인 현상, 공공기여 부담의 누진성이라는 세 가지 핵심적인 비선형성을 명시적으로 결합한 수리적 비례율 모형을 구축하였다. 이를 통해 용적률이 일정 수준에서 더욱 높아질 때 사업성이 그에 상응하여 개선되는 것이 아니라, 한계비용이 한계 수익을 교차하는 지점에서 형성되는 역U자형 수익 구조가 존재함을 이론적으로 증명하였다. 나아가 서울주택도시공사(SH)의 28개 분양아파트 공사비 실증 데이터와 상계주공 14단지의 실제 사업계획 데이터(상계주공14단지 재건축, 2025.3.17.)를 활용하여 비용 함수를 칼리브레이션하고 최적 용적률에 대한 수치해석을 시행하였다.
분석 결과, 법적 규제 상한선보다 현저히 낮은 용적률 수준에서 조합의 이익이 더욱 높아지는 최적 용적률 내부해가 존재함을 확인하였다. 본 연구의 성과는 향후 정비사업 조합이 합리적인 의사결정을 내릴 수 있도록 지원하고, 나아가 도시의 물리적 쾌적성과 경제적 효율성을 동시에 달성하려는 공공의 밀도 관리 정책에 부합하는 논리 근거를 제공할 것으로 기대된다.
Ⅱ. 선행연구 검토 및 본 연구의 차별성
1. 건축물 높이와 공사비의 비선형적 관계
고층 건물의 공사비는 높이에 따라 비선형적으로 증가하며, 이는 구조 하중 증가, 기초·골조 보강, 엘리베이터·방재설비 등 추가 요구에 기인한다. Ahlfeldt and McMillen(2018)은 미국 시카고의 장기 패널 데이터를 이용해, 건물 높이가 증가할수록 단위면적당 공사비 탄력성이 커지고 특히 초고층 구간에서 강한 볼록성을 보인다는 점을 제시하였다. Eriksen and Orlando(2022)는 구조 전환과 고층 구조 보강 지점에서 한계비용의 불연속적 급등을 확인하였다.
Blackman and Picken(2010)은 상하이 및 홍콩 고층건물 자료를 통해, 낮은 층수에서는 규모의 경제로 단위비용이 감소하지만 일정 높이 이후 급격히 증가하는 U자형 비용곡선의 존재를 확인하였다. 이는 동일한 용적률이라도 층수 구성이 다르면 총공사비가 달라질 수 있음을 시사한다. Ahlfeldt and Barr(2022)는 이러한 개별 연구들을 고층건물 일반균형 모형으로 통합하여, 수직 비용·편익이 도심 고층 스카이라인과 주변 저층 주거지역의 불연속적 높이 패턴을 내생적으로 발생시킨다는 점을 이론적으로 체계화하였다.
2. 밀도할인(density discount)과 주거 가치
고밀도 개발이 주거환경의 질적 저하를 통해 주택 가격에 부(-)의 영향을 미칠 수 있다. 건물 내 수직적 공간에서는 층고가 높을수록 조망, 채광, 프라이버시가 개선되어 임대료가 상승할 수 있으나, 동시에 단지 수준에서는 밀도 증가에 따른 조망 차폐, 일조 감소, 소음 증가, 공용공간 과밀 등의 수평적 외부효과가 세대당 가치를 하락시킨다. Wong et al.(2011)은 홍콩 주거용 건물의 층별 프리미엄이 동일하지 않으며 고층일수록 층별 프리미엄이 감소함을 보여주었으며, 서울을 대상으로 한 Lee(2016)는 용적률과 주택가격 간 비선형적 관계를 발견하였다.
3. 공공기여와 용적률 인센티브
Altshuler and Gómez-Ibáñez(1993: p.3)는 개발부담금을 크게 현물(in-kind) 부담과 금전(financial) 부담의 두 형태로 구분하였다. 현물 부담은 토지 기부나 공공시설의 설치 및 제공을, 금전 부담은 개발영향부담금(impact fee)과 같은 현금 납부를 의미한다. 이러한 구분은 국내 정비사업에서 도로·공원·주차장 등의 기부채납 및 임대주택 건설(현물 부담)과 현금 납부(금전 부담)로 나타나는 공공기여의 유형과 유사하다.
공공기여의 제도적 성격과 관련하여, 양은영(2022)은 기부채납, 부담금, 개발이익환수 사이에서 모호성이 존재하며, 최종권(2023)은 재산권 침해 가능성이 존재함을 지적하였다. 제도 운영측면에서는 기부채납 대상 시설의 공공성 확보 문제가 논의되었으며(장재영, 2007), 인센티브의 수혜 격차가 확인되었다(이인성, 2018). 류경수·윤용석(2020)은 사업 유형 간 용적률 인센티브의 부여 기준, 공공기여 요건, 적용 가능한 인센티브 항목이 상이하여 제도적 정합성이 부족하다고 지적하였다. 이에 한국부동산개발산업연구원(2025)은 공공기여의 순기능과 역기능 간 균형을 달성할 수 있는 제도 운용이 필요함을 강조하였다.
4. 정비사업 사업성과 비례율
국내 정비사업의 사업성 구조에 관한 연구들은 공통적으로 용적률, 분양가, 건축비, 종전자산 평가가 결합되어 현금분담금과 재건축이익을 결정하며, 일정 분기점 조건을 충족하지 못하면 구조적으로 사업이 성립하기 어렵다는 점을 제시하였다(김평기·권영모, 2023). 이론적으로는 개발밀도가 시장균형과 정책 규제의 함수로부터 결정되며(최막중, 1997), 실증적으로는 용적률 상승이 공급 확대와 이익 증가를 가져오지만 동시에 단위가격을 하락시킬 수 있어 순이익 효과는 비선형적이다(김창석·김주영, 2002).
비례율과 분담금 구조에 관한 연구들은 동일 비례율 적용이 반드시 형평성을 보장하지 않는다는 측면, 전통적 비례율 방식만으로는 시장 변동성과 비용 구조 변화를 충분히 반영하기 어렵다는 한계를 지적하였다. 강선호·유정석(2013)은 기존 비례율 방식은 조정 가능성과 정보 비대칭 문제를 내포하며, 분담금 비율과 같은 상대지표가 보완적으로 필요하다고 주장하였다. 리모델링 사업에서도 면적 증가, 자산가치 변화, 일반분양가 격차가 조합원 간 분담금 형평성에 결정적 영향을 미치며, 사업기여도를 반영하지 않는 비례율 적용은 구조적 갈등을 유발할 수 있다(김정원 외, 2017). 결합개발사업 분석에서도 단일 비례율 적용 시 구역 간 권리·이익 배분의 불균형이 발생할 수 있으며, 균형 비례율과 균형 용적률을 도출해야 손실이 방지된다는 점이 확인되었다(박순신·박환용, 2016). 이는 비례율이 사업성 판단을 넘어 권리 배분 메커니즘을 반영한다는 것을 나타낸다.
공공기여와 기부채납의 효과에 관한 연구들은 공공부담이 사업성을 약화시킬 수 있다고 주장하였다. 김성희 외(2010)는 재개발 사업에서 기반시설 기부채납 비율이 증가할수록 사업의 경제성이 저하되며, 현행 용적률 인센티브 수준은 이를 충분히 상쇄하지 못한다고 주장하였다. 재건축 사업에서도 과도한 기부채납은 조합원 분담금 증가와 재정착 저하로 이어질 수 있다(조기태·김철홍, 2012).
5. 본 연구의 차별성
재무 지표 중심의 모의실험과 달리 본 연구는 용적률과 공사비의 비선형 관계, 밀도할인, 공공기여 부담 함수를 명시적으로 설정하여 이론모형을 전개하였으며, 정비사업 비례율을 극대화하는 최적 용적률의 존재를 해석적으로 도출하였다. 실증 자료를 통해 용적률과 공사비 간 비선형 관계를 식별하고, 이 결과를 최적 용적률 산출에 직접 활용했다는 점도 기존 연구에서는 미흡했던 접근 방식이다. 이로써 정비사업의 사업성 논의를 ‘용적률을 얼마나 받을 수 있는가’에서 ‘최적 용적률은 어디이며, 무엇이 이를 변화시키는가’로 전환하였다. 또한 현행 사업성 평가 체계가 조합의 이익 극대화와 괴리될 수 있음을 정량적으로 제시했다는 측면에서 기존 연구와 차별된다.
Ⅲ. 비례율 결정의 제도적 환경
1. 비례율의 의미
정비사업은 「도시 및 주거환경정비법」(도시정비법)에 근거하여 노후·불량 주거지를 철거하고 새로운 공동주택 단지를 건설하는 사업이다. 사업의 시행 주체는 토지등소유자로 구성된 조합이며, 조합은 기존 자산(종전자산)을 현물 출자하고 사업완료 후 새로운 자산(종후자산)을 배분받는다. 이 과정에서 총사업비를 초과하는 종후자산의 일부는 일반분양을 통해 외부에 매각되며, 그 수입이 사업비를 충당한다.
사업 전체의 수익성을 판단하고 개별 조합원의 분담금을 산정하기 위해 필요한 지표는 비례율(profitability ratio)이다. 비례율 R은 사업 전체의 종후 자산가치에서 총사업비를 차감한 금액을 종전 자산가치로 나눈 비율로 정의된다. 비례율이 100%를 초과하면 조합원의 재산이 사업을 통해 증가함을 의미하고, 100% 미만이면 권리가액이 하락하고 추가 부담금이 증가하게 된다.
2. 용적률 체계와 인센티브 구조
서울시의 용적률 규제는 중첩적 상한 체계로 구성된다. 「국토의 계획 및 이용에 관한 법률」과 「서울특별시 도시계획 조례」에 의해 용도지역별 용적률 상한이 규정되며, 정비사업에서는 이를 기초로 다단계 용적률이 설정된다. 기준용적률은 해당 용도지역에서 법령 및 조례에 의해 부여되는 기초적인 수치로, 사업의 시작점이 되는 최저한도의 용적률을 의미한다. 허용용적률은 기준 용적률에 서울시가 권장하는 인센티브 항목(친환경 건축, 에너지 절약 등)을 이행했을 때 부여되는 보상적 성격의 용적률이다. 상한용적률은 허용용적률을 초과하여 도달할 수 있는 용적률로, 부지의 일부를 도로, 공원 등 기반시설로 제공하거나 공공시설을 건립하여 기탁하는 공공기여(public contribution)를 전제로 부여된다. 나아가 최근 도시정비법 제66조 제2항 등 관련 법령 개정을 통해 역세권 등에 위치한 정비구역에 대해서는 법적상한용적률의 1.2배까지 용적률을 완화하여 정비계획을 수립할 수 있도록 하였다(2024.01.19. 시행). 이러한 다단계 구조의 정책 의도는 용적률 인센티브를 공공기여와 연계하여, 사업의 수익 일부를 공공에 환원하도록 하는 것이다. 조합이 더 높은 용적률을 원할수록 더 많은 공공기여를 부담해야 하므로, 용적률에 대한 자기 조절 기제가 작동하게 된다.
3. 공공기여 제도
정비사업에서 공공기여 제도는 토지 이용의 효율성을 극대화하는 과정에서 발생하는 개발 이익의 일부를 공공으로 환원함으로써 도시의 공공성을 확보하고 기반시설을 확충하는 데 일차적인 목적이 있다. 이는 사유 재산권의 행사가 공공의 복리에 적합하도록 유도하는 장치로서, 용적률 완화나 용도지역 변경과 같은 도시계획적 특례에 대한 반대급부적 성격을 지닌다. 경제학적 관점에서 공공기여는 개발 사업에 수반되는 외부 불경제를 상쇄하고 기반시설 설치에 필요한 재원을 민간 자본을 통해 확보함으로써 공공 재정의 부담을 완화하는 수단이다.
공공기여의 유형은 실무적으로 물리적 시설의 제공과 금전적 납부 등으로 구분되며 각각의 방식은 정비사업의 특성과 해당 지역의 필요에 따라 선택적으로 적용된다. 전통적인 방식은 부지의 일부를 도로, 공원, 녹지 등 도시계획시설로 조성하여 기부채납하는 토지 기여 방식이며, 최근에는 공공임대주택이나 지역에 필요한 문화·복지시설을 건립하여 제공하는 건축물 기여 방식의 비중이 확대되고 있다. 또한 토지나 건축물의 제공이 곤란한 경우 일정액의 현금을 납부하여 공공재원을 마련하는 현금 기여 방식이 병행됨으로써 공공기여의 유연성과 사업 시행의 효율성을 추구하고 있다.
이러한 공공기여 제도는 단순한 규제를 넘어 정비사업의 사회적 수용성을 높이는 기제로 작동하며, 공공과 민간의 이익을 조정하는 매개체로서 주거 환경의 질적 향상과 주거환경 정비의 지속 가능성을 담보하는 정책 도구가 된다. 특히 용적률 1.2배 완화와 같은 고밀 개발 시나리오에서는 완화된 용적률의 일정 비율을 공공임대 및 공공분양주택 등으로 환원하는 방식이 강조되는데, 이는 도시 토지의 집약적 이용과 주거 복지 향상의 목적을 동시에 달성하고자 하는 의도로 풀이된다.
본 연구에서 공공기여의 총량은 용적률 상향 폭에 따라 증가하며, 그 증가 경로는 단순 선형이 아닌 누진적 구조로 설정한다. 선형 구조에서는 용적률 1%p 추가 상향에 따른 한계(marginal) 부담이 일정하지만 누진 구조에서는 상향 폭이 클수록 한계 부담이 가중된다. 서울시의 현행 체계는 용적률의 단계별 상향에 따라 공공기여 요건이 불연속적으로 강화되는 구조로서 실질적으로 누진적 성격을 가지는 것으로 이해된다.
Ⅳ. 비례율 극대화 조건
1. 비례율의 조작적 정의
대지면적이 A인 정비구역에서, 조합이 용적률 F로 사업을 시행한다고 하자. 본 연구는 비례율을 식 (1)과 같이 설정한다.
| (1) |
식 (1)로 표현된 비례율의 구성요소는 크게 세 가지이다. 첫째, 종후 자산가치 v(F)는 사업 완료 후 총자산의 평가액을 의미한다. 둘째, 총사업비 TC(F)는 공사비와 기타 사업비(금융비용, 운영비용 등)를 포함한 총비용이다. 셋째, 공공기여 g(F)는 용적률 인센티브에 대한 부담을 나타낸다. V0는 종전 자산가치이며, α ∈ [0,1]는 공공기여의 공공성 수준을 나타내는 공공성 지수로 정의한다.
식 (1)에서 v(F)와 TC(F)는 공공기여를 반영하기 이전의, 조합에 귀속되는 분양가능 물량을 기준으로 정의되며, 허용용적률을 초과하는 데 따른 공공기여 부담은 g(F)를 통해 반영된다. 공공성 지수 α는 공공기여 중 사업지로 자본화되지 않고 실제로 조합의 순수익을 감소시키는 비율을 나타내는 파라미터이다. 공공기여의 편익이 종후 자산가치 v(F)에 자본화되어 사업지로 환원되는 유형(예: 단지 내 공원, 도로)일수록 α가 작게 설정되며, 이 경우 이미 자산가치에 반영된 편익은 비용으로 다시 차감되지 않는다. 특히 α = 0은 해당 공공기여가 조합의 순수익을 감소시키는 효과가 거의 없음을 나타낸다.
2. 종후 자산가치 함수 v(F)
용적률 F로 건설될 부동산의 총자산가치 v(F)는 세대수와 세대당 가치의 곱으로 산출된다. 세대수는 총공급면적에 비례하여 증가하지만, 세대당 가치는 밀도 증가에 따라 하락할 수 있다. 조망·일조·프라이버시의 악화, 대지지분의 감소, 주변 인프라 과부하 등이 그 원인이 될 수 있다. 이러한 밀도할인 효과를 반영하기 위하여 v(F)를 식 (2)와 같이 설정하자.
| (2) |
식 (2)에서 v(F)는 물량 효과(세대수)와 단가 효과(세대당 가치)의 곱으로 해석된다. 세대수는 총공급면적(용적률과 대지면적의 곱)에 비례하여 늘어나지만, 세대당 가치는 밀도가 높아질수록 하락할 수 있어 두 효과가 서로 상충한다. 여기에서 Kv는 용적률 1%p 상승이 창출하는 총수입의 단위가격(한계수입, 백만원/%p)으로서 대지면적·입지·시세 등 사업지 고유 가치를 반영하는 스케일 파라미터이고, Frefv는 밀도할인이 본격적으로 작동하기 시작하는 기준 용적률, ξ(≥ 0)는 밀도할인의 강도를 나타내는 계수이다. ξ = 0이면 v(F) = Kv⋅F의 선형함수가 되어 세대당 가치가 밀도와 무관하게 일정하다고 보는데, 이는 곧 현행 사업성 평가 실무의 가정에 해당한다. 반면 ξ > 0이면 v(F)는 위로 볼록한 포물선이 되어, 일정 용적률을 넘어서면 단가 하락이 세대수 증가 효과를 잠식하여 총자산가치의 증가가 둔화되거나 감소한다. 이 포물선은 F = (1 + ξFrefv)/(2ξ)에서 정점을 가진다.1)
3. 공사비 함수 C(F)
정비사업 공사비는 단위 공사비 p(F)와 총연면적의 곱으로 구성된다. 공사비를 C(F), 기타 사업비 비율을 η라 하면 총사업비는 TC(F) = C(F)/(1 - η)가 된다. 기타 사업비 비율은 상수 취급한다. p(F)에 대해서는 아래 두 가지 Case를 고려한다.
정비사업 비례율 산정과 관련한 현행 실무에서 공사비는 통상 사업계획서상의 총공사비를 총공급면적으로 나누어 공급면적당 일률단가 pflat을 상정하고, 이를 각 세대의 공급면적에 곱하여 세대별 공사비를 배분하는 방식으로 이루어진다. 대지면적을 A라고 하면, Case A의 경우 정비사업 총공사비 CA(F) = pflat·F·A이며, F에 대한 한계 공사비는 상수이다.
Case A의 pflat을 다른 용적률 수준의 비용 추정에 적용하면, 공사비의 용적률 의존성(p′(F) ≠ 0)을 반영하지 못하는 편의가 발생한다. Case B에서는 p(F) 의 함수 형태를 식 (3)과 같이 설정한다.
| (3) |
여기에서 p0는 단가가 최소가 되는 지점(F = Fref)에서의 최소 단위 공사비로서, U자형 단가 곡선의 바닥(최저점)에 해당한다. Fref는 그 최소단가를 달성하는 용적률이다. 용적률이 낮은 구간에서는 대지·기초·공용설비 등 고정적 성격의 비용이 더 넓은 연면적에 분산되고 시공 효율이 개선되어 단위 공사비가 하락한다(규모의 경제). 그러나 용적률이 일정 수준을 넘어서면 구조 하중 증가에 따른 기초·골조 보강, 초고층화에 수반되는 양중비(크레인·자재의 수직 운반) 증가, 방재·피난 설비의 강화, 공사 기간 연장 등으로 단위 공사비가 가속적으로 상승한다. Fref는 저밀 구간의 규모의 경제와 고밀 구간의 비용 체증이 균형을 이루는 지점에 해당한다. x는 U자형의 곡률계수로서, 용적률 F가 Fref에서 멀어질수록 단위 건축비가 얼마나 빠르게 상승하는지를 결정하며, x가 클수록 곡선이 가파르게 휘어 동일한 용적률 이탈에 대해 더 큰 단가 상승을 의미한다. 단위 공사비 p(F)가 F에 대한 2차 함수이므로, 여기에 연면적(F⋅A)을 곱한 정비사업 총공사비 CB(F) = p(F)·F·A는 F에 관한 3차 함수가 되며, 그 결과 한계 공사비 CB′(F)은 F가 증가할수록 가속적으로 커진다. 이는 단위 공사비를 모든 용적률에 동일하게 적용하는 일률단가(Case A)와 본질적으로 구별되는 특징이다.
총공사비의 2계 도함수는 CB″(F) = 2xp0A·[3F - 2Fref]이므로, F > 2Fref/3인 구간에서는 CB″(F) > 0이 성립하여 총공사비가 아래로 볼록(convex)해진다. 정비사업이 실제로 시행되는 용적률 수준은 2Fref/3을 충분히 상회하므로, 분석 대상이 되는 전 구간에서 총공사비의 볼록성이 유지된다. 한계 공사비 CB′(F)이 가속적으로 증가하면 용적률이 높아질수록 비용 측면의 제동이 점차 강해지고, 결국 한계수익 v′(F)과 교차하는 지점이 발생한다. 바로 이 교차점에서 한계비용과 한계수익이 일치하여 비례율을 극대화하는 내부 최적점이 형성된다. 반대로 한계비용이 상수에 머무르는 일률단가 가정에서는 이러한 교차가 일어나지 않아 내부 최적점이 존재하지 않는다.
Fref는 본 연구가 찾고자 하는 최적 용적률(F*)과는 전혀 다른 값임에 유의할 필요가 있다. Fref는 공사비가 어떻게 변하는지를 나타내는 값으로, 단위 공사비가 가장 낮아지는 용적률(즉 U자형 비용곡선의 바닥)을 가리킨다. 반면 F*는 조합의 비례율이 가장 커지는 용적률로서, 모형을 통해 비로소 구해지는 결괏값이다. 쉽게 말해 Fref는 가장 싸게 지을 수 있는 용적률이고, F*는 조합에게 가장 이득이 되는 용적률이어서 둘은 서로 다른 지점이다. U자형 비용곡선을 그 바닥( Fref)을 기준으로 표현하는 것은 곡선의 모양을 나타내기 위한 방법일 뿐이며, 최적 용적률이 어디인지를 미리 정해 두는 것이 아니다.
Case A(일률단가)와 Case B(U자형 단가)를 비교하기 위해 특정 용적률 Fc에서 CA(Fc) = CB(Fc)가 되도록 pflat을 설정하자. 두 Case는 서로 다른 비용 함수를 사용하므로, 두 Case의 비교가 의미를 가지려면 특정 용적률에서 총비용이 동일하도록 기준을 맞춰야 한다. 이를 보정점이라고 하자. 이 보정점이 앵커(anchor) 역할을 하여, 보정점 이외의 구간에서 두 추정치 간 차이를 관찰함으로써 일률단가 가정의 편의 정도를 식별할 수 있다.
본 연구에서는 이 보정점을 Fc = 360%로 설정한다. 360%는 수치 시뮬레이션의 대상 사례인 서울 노원구 상계주공 14단지의 사업계획에서 적용된 최대 용적률로서 기타 사업비를 제외한 총 공사비가 구체적으로 산출되어 있어 관측 가능한 자료값이다. 또한 해당 사업계획 설명이 최대 용적률을 360%까지 끌어올려야 조합원에게 이익이 크게 돌아간다고 강조하므로, Fc = 360%에서 CA = CB로 맞춘 후, 나머지 F 구간에 대하여 편의를 평가하는 것이 적절하다.
일률단가 pfalt은 이 관측된 총공사비를 총공급면적으로 나눈 값으로 설정한다. 즉 용적률 360%에서의 총공사비를, 같은 용적률에서의 총공급면적(용적률 360%에 대지면적을 곱한 값)으로 나누어 단위 면적당 공사비를 구한 것이다. 이는 현행 사업성 평가 실무가 사업계획서상의 총공사비를 총공급면적으로 나누어 일률단가를 산정하고 이를 모든 세대에 일괄 적용하는 방식을 그대로 재현한 것이다.
한편 보정점에서 CA(360)와 CB(360)를 같게 맞추는 것은, 360%에서 두 비용이 실제로 같다고 보는 것이 아니다. 두 비용곡선은 모양이 서로 다르기 때문에 그대로 비교하면 어디서부터가 진짜 차이인지 알기 어렵다. 그래서 관측값이 존재하는 360%라는 한 지점에서 두 곡선을 같은 높이에 맞춰 놓고, 그 지점을 출발점 삼아 나머지 용적률 구간에서 두 곡선이 얼마나 벌어지는지를 살펴보는 것이다. 이렇게 한 지점에서 높이를 맞춘다고 해서 Case B가 밀도에 따라 변한다는 성질이 사라지는 것은 아니다. Case B의 곡선 모양(밀도가 높아질수록 단가가 가속적으로 오르는 볼록한 형태)은 그대로 유지되며, 보정점은 단지 곡선의 높이를 한 곳에서 일치시킬 뿐 그 모양까지 바꾸지는 않는다.
4. 공공기여 함수 g(F)
정비사업 조합에 부과되는 공공기여의 총금액 g(F)은 용적률 F의 함수로서 식 (4)와 같은 누진 구조를 가지는 것으로 설정하자.
| (4) |
여기에서 F0는 허용용적률을 의미한다. 해당 정비사업의 용적률이 허용용적률을 넘지 않으면(F ≤ F0) 공공기여를 제공하지 않으므로 g(F) = 0이 된다. γ는 선형 부담률(백만 원/%p), δ는 누진 가속계수를 의미한다. γ는 용적률이 허용용적률을 1%p 초과할 때 발생하는 단위 공공기여로서 공공기여 의무의 단위 가격을 의미한다. δ는 용적률이 허용용적률을 초과하는 폭이 커질수록 1%p당 공공기여 부담이 얼마나 가속되는지를 측정하는 계수로서,δ > 0이면 용적률 수준이 높은 구간에서의 공공기여 한계 부담 g′ = γ + 2δ(F - F0)이 용적률 수준이 낮은 구간에 비해 체계적으로 높아지는 비선형성을 가지게 된다. 2계 도함수는 F > F0 구간에서 g″(F) = 2δ로 상수이다. δ > 0이면 g(F)는 F에 대하여 아래로 볼록한(convex) 함수이다.2)
공공기여 함수 g(F)를 비례율 모형에 명시적으로 포함하는 것은 다음과 같은 이유에서이다. 현행 정비사업의 용적률 체계는 허용용적률을 넘어 더 높은 용적률을 확보하려면 그에 상응하는 공공기여를 부담하도록 설계되어 있다. 즉 용적률 상향은 무상으로 주어지는 것이 아니라 그 폭이 커질수록 누진적으로 가중되는 반대급부를 전제로 한다. 이러한 부담을 모형에서 생략하면 용적률을 높일 때 발생하는 비용의 한 요소가 누락되어 사업성이 과대평가되고, 결과적으로 최적 용적률이 실제보다 높게 추정되는 편의가 발생한다. g(F)는 이와 같은 용적률과 공공기여의 연동 구조를 모형 안에 포함하여, 용적률 의사결정의 비용 측면을 온전히 반영하기 위한 장치이다.
g(F)는 비례율 함수 안에서 세 가지 기능을 수행한다. 우선 비례율 산식에서 αg(F)의 형태로 차감되어 용적률 상향의 순이익을 감소시키며, 그 한계 부담 αg′(F)이 용적률이 높아질수록 가속적으로 커져 한계수익과 한계비용이 교차하는 지점, 즉 최적 용적률을 낮은 쪽으로 이동시킨다. 이로써 g(F)는 공사비의 볼록성 및 종후 자산가치의 밀도할인과 더불어 비례율을 역U자 형태로 형성하는 비선형성으로 작용한다. 또한 공공기여가 허용용적률 초과 구간에서만, 그것도 누진적으로 부과되도록 설정함으로써, 조합이 용적률을 무한정 끌어올리는 것을 스스로 억제하게 만드는 제도적 제동장치를 모형에 반영한다. 끝으로 부담률 γ와 누진 가속계수 δ를 외생 파라미터로 둠으로써, 공공기여의 강도가 최적 용적률에 미치는 영향을 비교정태적으로 분석할 수 있게 한다.
5. 공공성 지수 α
공공기여 g(F)가 조합의 순이익에 미치는 영향을 고려할 필요가 있다. 그 영향은 공공기여의 용도에 따라 달라진다. 식 (1)에 도입된 공공성 지수 α ∈ [0,1]는 이 이질성을 포착하기 위해 도입된 파라미터로서, 공공기여 가운데 실제로 조합의 수익을 감소시키는 비율을 나타낸다.
α가 작은 경우는 공공기여의 편익이 사업지로 되돌아오는(자본화되는) 유형에 해당한다. 예컨대 단지 내 혹은 단지 인접 공원, 도로 확장, 커뮤니티 시설 등은 형식적으로는 지자체에 기부채납되지만, 완공 후 지역 주민뿐만 아니라 해당 단지 주민의 편의 또한 증진시키는 기능을 수행할 수 있다. 시행자가 용도지역 종상향을 포함한 지구단위계획을 작성하여 공공기여에 대해 설명하면서, 정비구역 가로변에 넓은 어린이 공원을 조성하여 근처 초등학교 학생들이 이용할 수 있도록 하겠다고 주장하는데, 도면을 들여다보면 해당 어린이 공원과 해당 초등학교는 6차선 간선 도로로 분리되어 있어, 실질적으로는 단지 내 소공원으로 기능하게 될 경우도 α가 작은 사례에 해당한다.
반대로 α가 큰 경우는 공공기여의 편익이 사업지 외부로 이전되는 유형이다. 대표적으로 공공임대주택이 이에 해당한다. 조합은 민간 아파트 품질을 제공하는 수준의 공사비를 부담하지만 지자체가(서울의 경우 서울주택도시공사(SH))가 표준건축비 수준으로 매입하므로 일반분양 대비 수익이 크게 낮다. 조합은 가능한 한 α를 낮추려 한다. 잠실주공 5단지 재건축에서는 서울시가 한강변 주동에도 임대주택을 배치하도록 요구하자, 조합원들이 수억 원의 조망권 프리미엄이 임대주택에 귀속되는 것은 재산권 침해라며 강하게 반발한 바 있다(이지은, 2025). 여의도 시범아파트에서도 기부채납 규모를 둘러싸고 조합과 서울시 간 갈등이 장기화된 일이 있었다(유오상, 2024). 이처럼 공공임대 중심의 기여는 조합 입장에서 순수한 비용에 가까워 α를 증가시킨다. 현실의 정비사업에서는 공원·도로(낮은 α)와 임대주택(높은 α)이 혼합되어 요구되므로, α는 이 두 극단 사이의 가중평균으로 해석할 수 있다. 본 연구는 α를 외생 파라미터로 두고 비교정태 분석을 수행하여 공공기여의 구성이 최적 용적률과 비례율에 미치는 영향을 검토한다.
Ⅴ. 최적 용적률의 도출
1. 1계 조건과 최적 용적률
조합의 의사결정 문제는 사업 시행이 가능한 최소 용적률 Fmin과 제도적으로 가능한 최대 용적률 Fmax 사이에서 식 (1)로 표현된 R(F)를 극대화하는 최적 용적률 F*를 구하는 것이다. 비례율 R(F)의 1계 도함수는 식 (5)와 같다.
| (5) |
TC′(F) = C′(F)/(1 − η)이므로, R′(F) = 0에서의 1계 조건은, 「한계수익= 한계사업비+한계공공기여부담」의 형태로서 식 (6)과 같다.
| (6) |
이 조건의 해 F*가 존재하려면, F가 증가함에 따라 좌변(MR)이 감소하거나 우변(MC)이 증가하여 양변이 교차해야 한다. F가 증가할 때 MC가 얼마나 빠르게 증가하는가를 파악해보자. 이것을 알아야 MR와 MC의 교차를 판단할 수 있다. F > F0인 구간에서 우변의 변화율은 식 (7)과 같다.
| (7) |
Case B(U자형 공사비 단가)에서는 C″(F) > 0 이므로 MC가 가속적으로 증가한다. 여기에 2αδ항까지 더해지므로 MC의 상승 속도는 공사비 볼록성(C″)과 공공기여 누진성(2αδ)의 합에 의해 결정된다. MR의 경우 ξ = 0 이면 상수이고 ξ > 0 이면 감소한다. 반면 MC는 가속 증가하므로 양변의 교차가 발생하며, 이에 따라 내부 최적점 F*가 존재한다. 즉, Case B에서는 C″(F) > 0이 추가되어 MC가 가속 상승하므로, 공공기여 누진성과 공사비 볼록성이 합산되어 MR = MC 교차가 Case A에서보다 더 낮은 용적률에서 발생한다.
Case A(공사비 일률단가)에서는 C″(F) = 0 이다. 그러므로 MC의 변화율은 2αδ만으로 결정된다. δ > 0이면 MC가 선형으로 증가하지만, 그 기울기는 2αδ로 완만하다. ξ = 0 이면 MR도 상수이므로, 용적률이 적당히 낮은 지점(용적률 F이 F0과 그리 멀지 않은 지점)에서 MR > MC인 경우 교차가 일어나려면 MC가 충분히 높아져야 한다. F0에서의 MC 수준과 기울기가 모두 작으면, MR > MC인 상태가 아주 넓은 용적률 구간에 걸쳐 유지된다. MR > MC인 한 조합은 용적률을 올리고자 할 것이므로 F*가 Fmax까지 밀려나게 된다. 즉, 공공기여가 누진적(δ > 0)이더라도, 공사비가 평평하면(x = 0), 공공기여의 누진성만으로는 용적률을 더 올리는 것이 이익이라는 구조를 뒤집을 수 없고, 조합이 최적 용적률을 Fmax까지 끌어올리고자 한다는 것을 의미한다.
2. 2계 조건과 최적 용적률
F*가 극대점이 되려면 R″(F) < 0 이어야 한다. 비례율 R(F)의 2계 도함수는 식 (8)과 같다.
| (8) |
각 항의 부호를 정리하면, v″(F) = −2Kvξ ≤ 0, TC″(F)는 Case B에서 양수, Case A에서 0, α·g″(F) = 2αδ ≥ 0 이므로, 세 항 모두 R″(F) < 0에 기여한다. R(F)의 오목성은 종후 자산 가치의 오목성(ξ > 0), 공사비의 볼록성(x > 0), 공공기여의 볼록성(δ > 0)의 세 가지 조건에 의해 결정된다.
Case A에서 ξ = 0이고 δ = 0인 경우, 세 항이 모두 0이 되어 R″(F)=0이 된다. 이 경우 R(F)는 선형이 되어 극대점이 존재하지 않으며, R′(F) > 0 이면 F* = Fmax, R′(F) < 0 이면 F* = Fmin가 된다. 즉, F*가 하한 또는 상한의 코너해(corner solution)가 된다. 이것이 일률단가 가정이 최적 용적률 분석에서 갖는 근본적 한계이다. 공사비가 볼록성이 없으면, 오직 공공기여의 누진성(δ > 0)이나 밀도할인(ξ > 0)에 의해서만 내부 최적점이 형성될 수 있다.
반면 Case B에서는 x > 0 조건만으로 R″(F) > 0이 보장된다. ξ 및 δ의 값과 무관하게, 공사비의 볼록성 자체가 비례율을 역U자 구조를 만드는 조건이 된다. 공공기여 누진과 밀도할인은 이 역U자를 더 뾰족하게 만들어 F*를 왼쪽으로 이동시키는 추가적 효과를 일으킨다.
Ⅵ. 비교정태 분석
1. 개요: 음함수 미분
최적 용적률 F*가 모형의 파라미터에 어떻게 반응하는지 살펴보자. 최적 용적률 F*는 식 (5)의 1계 조건을 만족한다. 여기에서 R′은 F뿐만 아니라 모형이 파라미터 θ ∈ (α,δ,x)에도 의존한다. 1계 조건을 음함수 형식으로 표현하면 R′(F*(θ),θ) = 0이 된다. 이 등식은 F와 θ 사이의 암묵적(implicit) 관계를 나타낸다. θ가 변하면 1계 조건을 계속 만족시키기 위해 F도 함께 변해야 한다. 등식의 양변을 θ에 대해 전미분(total differentiation)하면 식 (9)와 같다,
| (9) |
첫째 항은 F*가 θ에 따라 변할 때 R′이 F 경로를 통해 변화는 효과이며, 둘째 항은 θ가 직접 R′을 변화시키는 효과이다. 식 (9)를 dF*/dθ에 대해 정리하면 식 (10)이 된다.
| (10) |
2계 조건에 의해 R″(F*) < 0이므로, dF*/dθ의 부호는 분자의 교차편미분 ∂2R/∂F∂θ의 부호에 의해 결정된다.
2. 공공성 지수(α)에 대한 F*의 변화
식 (5)를 α에 대해 편미분하면 ∂2R/∂F∂α = -g′(F)/V0가 된다. F > F0 구간에서 g′(F) > 0이므로 ∂2R/∂F∂α<이다. 그러면, 식 (10)에 의해 dF*/dα = -(-)/(-) < 0이 된다. 즉, 공공성 지수가 높아지면 최적 용적률이 낮아진다. 조합이 실질적으로 부담해야 하는 공공기여 수준이 커지면 용적률 상향의 순이익이 줄어들어 조합이 보다 낮은 용적률을 선택하게 된다. 단, F* > F0이어야 한다. 그렇지 않으면 g′(F) = 0이 되어 교차편 미분 결과도 0이 되고, 따라서 α의 변화가 F*에 영향을 주지 못한다. 공공기여가 작동하지 않는 구간이므로 당연한 결과이다.
3. 공공기여 누진 가속계수(δ)에 대한 F*의 변화 ∂
식 (5)를 δ에 대해 편미분하면 ∂2R/∂F∂δ = -2α(F* - F0)/V0가 된다. F* > F0가 성립하면, ∂2R/∂F∂δ < 0이다. 그러면 식 (10)에 의해 dF*/dδ = -(-)/(-)이 된다. 즉, 공공기여의 누진 강도가 커지면 최적 용적률이 낮아진다. 다만 분자의 크기가 F* - F0에 비례하므로, F*가 이미 F0 근처에 있을 때에는 δ의 변화에 따른 F* 변화의 효과가 크지 않다.
α를 높이는 것은 공공기여의 전체 수준을 올리는 것이다. 용적률 1%p를 초과하는 순간부터 모든 구간에서 부담이 일괄적으로 커지므로, F*가 어디에 있든지 그 효과가 발휘된다. 그러나 δ의 경우는, δ를 높여서 F*를 낮추면, 그 낮아진 F*에서는 F* - F0이 줄어들어 δ의 추가적 효과도 더불어 약해진다.
4. 단위 공사비 볼록성 계수(x)에 대한 F*의 변화
식 (5)를 x에 대해 편미분하면 식 (11)이 된다.
| (11) |
여기에서, 용적률에 대한 한계 공사비인 C′(F)는 식 (12)와 같다.
| (12) |
식 (12)를 x에 대해 편미분하면 식 (13)이 된다.
| (13) |
F > Fref일 때, ∂c′(F)/∂x > 0이다. 이를 식 (11)에 대입하면, ∂2R/∂F∂x < 0이며, 식 (10)에 의해 dF*/dx = -(-)(-) < 0이 된다. 즉, 공사비의 볼록성이 강할수록 최적 용적률이 낮아진다. x가 커지면 용적률이 높은 지점에서 한계비용이 더 빠르게 상승하므로 MR = MC 의 교차점이 왼쪽으로 이동한다.
Ⅶ. 시뮬레이션
1. 개요
본 장에서는 실측 데이터를 활용하여 수치 시뮬레이션을 수행한다. 시뮬레이션의 목적은 세 가지이다. 첫째, 공사비 함수 C(F)의 볼록성을 서울주택도시공사(SH) 분양아파트 준공 분양원가 공개 자료를 활용하여 실증적으로 확인한다. 둘째, 일률단가 가정(Case A)과 U자형 단가(Case B)의 편의 구조를 정량적으로 파악한다. 셋째, 종후 자산가치 v(F)와 공공기여 g(F)를 결합한 비례율 R(F)의 수치 해를 산출하고, 모형 파라미터 θ ∈ (α,δ,x)에 대한 민감도를 분석한다.
2. 공사비 함수 추정
공사비 함수 추정은 SH의 분양주택 분양원가 내역서 중 2022년에 공개한 자료를 활용하였다. 분석 대상은 2010년도에 준공된 28개 공동주택 단지이다. 해당 데이터에는 각 단지별로 용적률(%), 최고층수, 공급면적(m2), 대지면적(m2), 공사비 총액(천 원), 공급면적당 공사비(원/m2)가 기록되어 있다. 28개 단지의 용적률 범위는 74.9%에서 247.7%까지이며, 최고층수는 6층에서 26층에 걸쳐 분포한다. SH 데이터는 공공주택 사업의 특성상 공사비가 표준화된 기준으로 산정되어 단지 간 비교가 가능하고, 민간사업에 비해 마감 수준의 편차가 작아 용적률과 공사비 간의 관계를 추출하기에 적합하다는 장점이 있다.
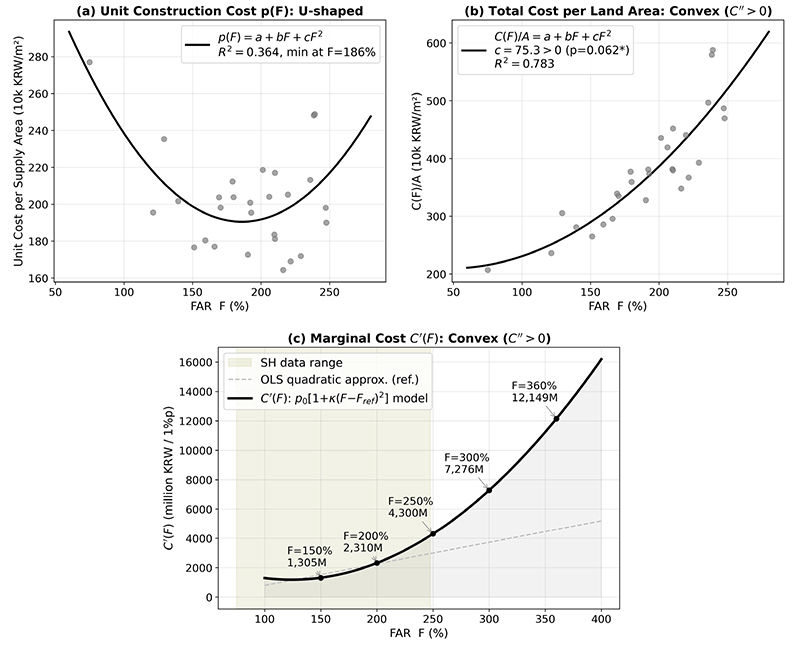
단위 공사비 (p(F) 원/m2)3)를 용적률의 2차 함수로 추정하였다. p(F) = a + bF + cF2에 대한 OLS 추정 결과는 식 (14)와 같다(괄호 안은 p-value).
| (14) |
2차항 계수
 는 p(F)가 U자 형태임을 의미하며, U자형의 최솟값은
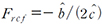 에서 발생한다. 최솟값에서의 단가는 pmin = 1,904.325 원/m2이다(Figure 1(a)).
Construction cost functions estimated from SH public housing data
다음으로 대지면적당 총공사비 C(F)/A = a + bF + cF2에 대해서 2차 회귀를 수행하였다. 단가의 볼록성으로 인해 총공사비가 볼록한 형태를 지니는지 확인하기 위해서이다. 본 연구에서 최적 용적률의 존재와 관련된 조건은 총공사비의 볼록성이다. 회귀분석 결과는 식 (15)에 제시되어 있다(괄호 안은 p-value).
| (15) |
2차항 계수
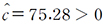 은 10% 유의수준에서 통계적으로 유의하였으며, R2 = 0.783로서 높은 설명력을 보였다.
 로 나타난 것은
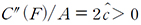 , 즉 총공사비의 볼록성 C″(F) > 0을 의미한다. 이는 Case B(x > 0)에 대한 실증적 근거가 된다(Figure 1(b)).
식 (14)를 식 (3)에 대응시키면 x를 계산할 수 있다. 식 (3)을 전개하면 식 (14)의 2차항의 회귀계수 64.79 = xp0임을 쉽게 확인할 수 있다. 식 (3)에서 F = Fref이면 p(Fref) = p0이므로 최솟값에서의 단가 pmin = p0이다. 따라서, x = 64.79/1,904.325 = 3.403 × 10⁻⁵로 산출된다. 이 수치의 의미는 용적률 F가 Fref에서 100%p 벗어날 때(즉, ∣F - Fref∣ = 100 일 때), 단가가 최솟값 대비 34% 상승한다는 뜻이다(x(F - Fref)2 = 3.403 × 10-5 × 1002 = 0.34). 예컨대 F = 360%에서의 단위 공사비는 p(360) = p0 × [1 + 3.403 × 10-5 × (360 - 186.1)2] = p0 × 2.03으로서, 최솟값(즉, F = Fref 일 때)의 약 2배이다.
단위 공사비를 U자형 모형인 식 (3)으로 가정하면 총공사비에 대한 한계비용 C′(F)는 F의 2차 함수이고, OLS 2차 회귀 식(15)에서는 한계비용 C′(F)는 F의 1차 함수이다. 두 곡선은 SH 데이터 범위 안에서는 유사하지만, 용적률이 높은 구간에서는 U자형 단가 모형을 적용한 C′(F)가 더 빠르게 증가한다(Figure 1(c)). 식 (15)는 데이터를 직접 적합시킨 것이고, U자형 단가 모형은 같은 데이터의 p(F) 회귀에서 파라미터를 도출하였으므로 데이터 범위(75%~248%) 안에서 두 모형이 유사한 것은, 둘 다 같은 데이터를 잘 설명하도록 추정한 것이므로 당연한 결과이다. 차이가 나는 것은 데이터 범위 밖의 외삽 구간이다. 이후 시뮬레이션에서 다루게 될 300% 이상 외삽 구간에서는 U자형 단가 모형에 의한 C′(F)가 OLS 근사의 2~3배에 달한다.
3. 칼리브레이션
시뮬레이션 대상지는 서울 노원구 상계주공 14단지이다. 상계주공14단지는 서울시 노원구 상계동 626번지 일대에 위치한 제3종 일반주거지역의 대규모 공동주택 단지이다. 1989년 4월 준공되었으며, 현재 15층 26개 동 2,265세대로 구성되어 있고, 현행 용적률은 약 146%이다. 가구당 평균 대지지분은 약 13.7평(45.3m2)으로 상계주공 단지 중 가장 높아 재건축 사업성이 양호한 것으로 평가된다. 구역면적은 108,113.90m2이며, 대지면적은 97,609.41m2이다.
주민을 대상으로 한 설명회 자료를 보면 용적률 체계는 기준용적률 206.41%, 허용용적률 239.72%, 상한용적률 265.11%, 법적상한 300%, 완화용적률 360%로 설정되어 있다. 사업계획상 용적률 360% 적용 시 지하 3층·지상 49층, 3,826세대 규모로 재건축이 계획되어 있으며, 용적률 300% 적용 시에는 지상 45층, 3,230세대 규모이다. 용적률 360% 적용 시, 총 공사 연면적은 590,507.03m2, 평당 공사비는 7,800천 원, 총공사비는 1,411,000,000천 원, 기타 사업비는 493,850,000천 원으로 추정하고 있다. 용적률 360% 적용 시, 총수입은 3,181,055,450천 원, 총사업비는 1,904,850,000천 원, 종전자산 평가액은 1,149,100,115천 원으로서, 비례율은 111.06%로 추정하고 있다. 용적률 300% 적용 시, 총수입은 2,785,618,063천 원, 비례율은 103.67%로 추정하고 있다.
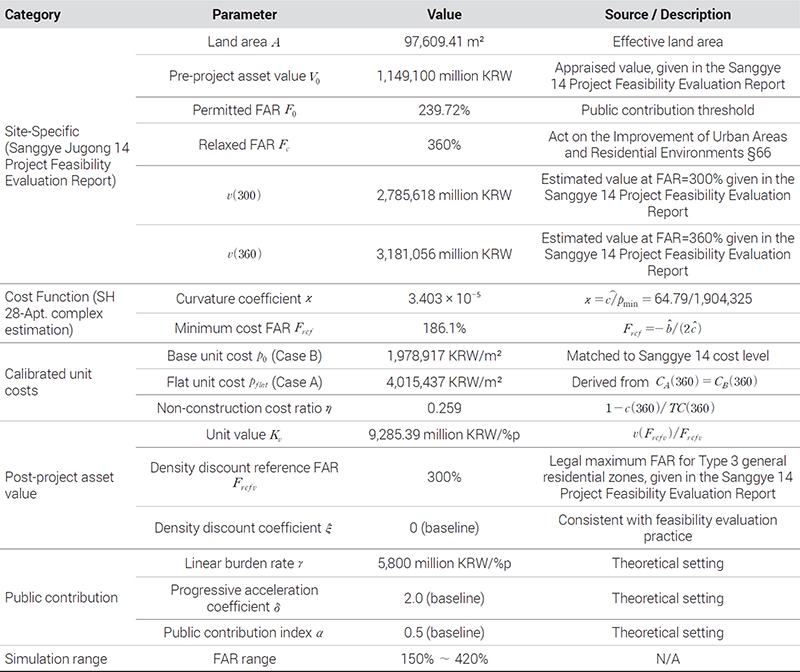
칼리브레이션에 사용된 파라미터들을 <Table 1>에 정리하였다. 파라미터는 크게 세 그룹으로 구분된다. 첫째, 사업지 고유 파라미터(A, V0, F0, v(300), v(360))는 상계주공 14단지 주민설명회 자료에 나타난 수치이다. 둘째, 비용 함수 파라미터(x, Fref)는 SH 28개 단지 회귀분석으로부터 추정한 곡률 파라미터이다. 셋째, p0는 SH 자료로부터 추정된 곡률 형태에 상계주공 14단지 사업비를 매칭하여 보정 조건 CB(360)가 사업비와 같도록 하는 p0를 산출하였다. 즉, pflat은 보정점 Fc = 360%에서 CA = CB가 되도록 역산한 값이다.

Calibration parameters for numerical simulation
p0 = 1,978,917 원/m2로 나타났는데, SH 회귀분석의 최솟값 pmin = 1,904,325 원/m2과 비교하여 큰 차이가 없다. 따라서 SH 자료에서 도출한 상대 곡률 x를 상계주공의 단가 수준 p0에 적용해도, 모형 단가함수 p(F)의 2차항 계수는 SH 회귀계수
 와 거의 동일하게 유지된다. 한편, pflat = p0[1 + x(Fc - Fref)2] 등식에 Fc = 360%를 대입하여 pflat ≈ 402만 원/m2(평당 약 1,325만 원)을 도출하였다.4) 이는 보정점 설정에 따른 절차이다. 계산된 pflat은 p0의 약 2.03배로서 U자형 최솟값 대비 상당히 높은 수준이다. 이는 보정점인 F = 360%가 Fref = 186.1%에서 174%p 떨어져 있어, 해당 지점의 단가가 이미 (1 + x × 173.92) = 2.03배로 상승해 있기 때문이다. 현행 사업성 평가 실무에서는 이렇게 용적률이 높은 지점의 단가를 모든 용적률에 일괄 적용하므로, 용적률이 낮은 구간에서 공사비 단가를 과대추정하게 된다.
밀도할인의 기준 용적률 Frefv(식 (2))은 상계주공 14단지 설명회 자료에 제시된 법정 상한 용적률 300%로 설정하였다. 300%는 제3종 일반주거지역의 법정 상한 용적률로서, 정비사업의 제도적 기준점 역할을 하므로 300%로 설정하였다. 이때 F = Frefv = 300% 이면 ξ와 무관하게 v(Frefv) = Kv⋅Frefv가 성립하므로, Kv = v(300)/300 = 9.285 백만 원/%p이 도출된다.5)
γ와 δ는 실측값이 아니라 이론적으로 설정한 파라미터이다. α⋅g(F)이 비례율 공식에 진입하므로, γ의 절대 수준보다는 α⋅γ곱이 중요하다. 수치의 의미를 판단하기 위해 α = 0.5, γ = 5,800백만 원/%p라고 임의로 가정한다면, 한계 공공기여 αγ = 2,900 백만 원/%p는 한계수익 Kv = 9,285 백만 원/%p6)의 약 31%에 해당한다. 이는 공공기여가 작동하기 시작하는 용적률 진입 지점에서, 용적률 인센티브 가치의 약 3분의 1이 공공기여로 환수됨을 의미한다. 나아가 F가 증가하여 F0에서 멀어질수록 누진 항 2αδ(F - F0)에 의해 공공으로의 환수율은 더 높아진다.
4. 공사비: Case A와 Case B의 비교
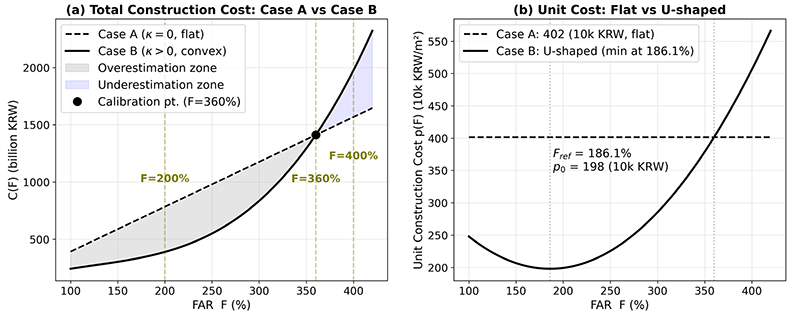
<Figure 2(a)>에서 Case A(검정 점선)는 직선, Case B(검정 실선)는 위로 볼록하게 가속하는 곡선이다. 보정점 설계에 의해, 보정점 F = 360% 에서 CA = CB = 1,411 십억 원으로 일치하는 것을 확인할 수 있다.
Comparison of construction cost estimates: Flat-rate (Case A) vs. U-shaped (Case B)
F < 360% 구간(회색 음영)에서는 CA > CB 이다. 일률단가가 실제보다 비용을 과대추정하는 구간으로, 예컨대 F = 200% 에서 CA = 784 십억 원, CB = 1,411 십억 원으로 CA가 CB의 약 2배이다. 이 구간에서 사업성 평가 실무에서 행해지는 일률단가 설정을 적용하면, 사업비가 실제보다 부풀려져 비례율이 낮게 산출되고, 사업이 실제보다 불리해 보이는 착시가 발생할 수 있다.
F > 360% 구간(파란 음영)에서는 CA < CB이다. 초고층 구간에서 실제 건설비가 급등하는데 일률단가는 이를 반영하지 못하여, 사업비가 과소추정된다. F = 400%에서 CB = 1,976 십억 원으로 CA = 1,568 십억 원보다 26% 높다.
<Figure 2(b)>는 용적률에 따른 공사비 단가를 나타낸 것이다. Case A의 pflat만 원/m2는 수평선이고, Case B의 p(F)는 Fref = 186%에서 p0 =198만 원/m2의 최솟값을 가지는 U 효과를 단가 하락이 압도하여 총수입이 줄어든다. 자형이다. 두 곡선이 F ≈ 360% 부근에서 교차하며, 교차점 좌측에서는 일률단가가 실제보다 높고, 교차점 우측에서는 낮다. 많은 정비사업이 F < 360%에서 이루어진다는 점을 감안하면 이러한 체계적 과대추정이 비례율 산정과 분담금 추산에 미치는 영향은 적지 않다. 과대추정 구간에서는 비례율이 하락 압력을 받으므로 조합은 ‘비례율을 높이기 위해 용적률을 더 올려야 한다’는 판단을 하게 되고, 결과적으로 F*가 상향 편의된다.
5. 종후 자산가치와 밀도할인
<Figure 3(a)>는 상계주공 14단지 재건축 사업 주민설명회 자료에 나타난 평형별 분양가 수치를 그대로 옮겨온 것이다. 모든 평형에서 F = 300%일 때와 F = 360% 일 때의 분양가가 동일하다. 이는 사업성 평가에서 주택 자산가치에 대한 밀도할인을 적용하지 않았음을 나타낸다.
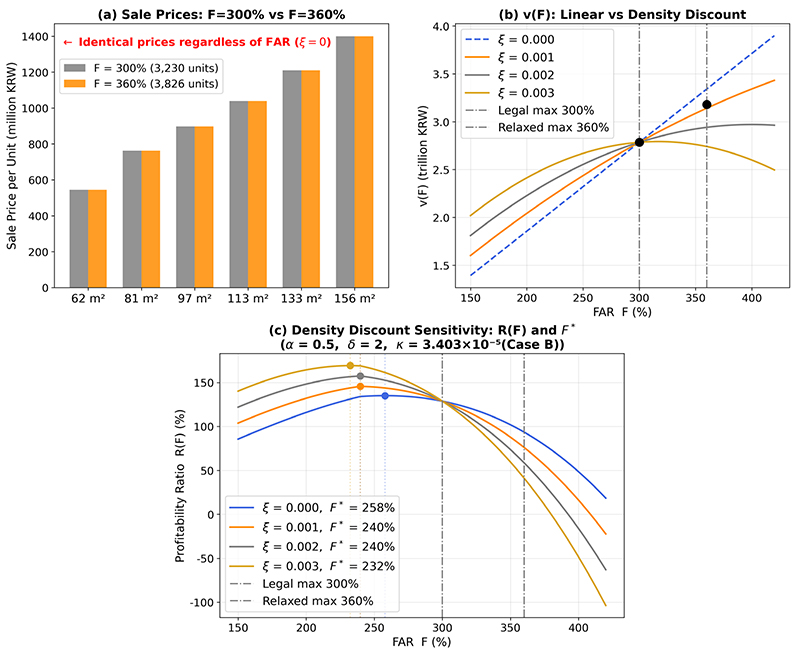
Post-development asset value and the effect of density discount on optimal FAR
<Figure 3(b)>는 밀도할인 계수 ξ에 따른 v(F)의 형태를 추정한 것이다. ξ = 0이면 v(F) = KvF로 직선이며, 교차점(●)으로 표시된 상계주공 14단지 실측값 v(300)은 직선위에 정확히 놓인다. 이는 Kv = v(300)의 정의에 의해 항상 성립한다. 한편 v(300) = 3,181,056 백만 원은 ξ = 0 직선의 예측값 Kv × 360 = 3,342,741 보다 약 4.8% 낮다. 이는 고밀도에서 자산가치가 할인(ξ > 0)됨을 나타낸다.
ξ > 0이면 식 (2)의 F2항에 의해 v(F)가 위로 볼록한 포물선이 되어, 일정 용적률 이상에서 총자산가치가 감소한다. ξ = 0.001이면 v(F)의 정점이 F ≈ 650% 근처, ξ = 0.003이면 F ≈ 317%에 형성된다. 정점을 넘으면 세대수 증가에 의한 물량 효과를 단가 하락이 압도하여 총수입이 줄어든다.
그렇다면, F < 300% 영역에서는 왜 밀도할인의 2차 함수가 선형할인의 1차 함수 위에 위치하는가? 순전히 수학적인 관점으로만 접근하면, v(360) = Kv·300이 ξ와 무관하게 고정되어 있기 때문에, 위로 볼록한 곡선이 직선과 한 점에서 만나면, 그 좌측에서는 곡선이 직선 위에 위치할 수 밖에 없다. 이는 단순 수치적 해석이고, 경제적 의미로 해석하자면, ξ > 0이란 ‘고밀도일수록 단위가치가 하락한다’는 의미인데, 이와 대응되는 측면에서 ‘저밀도일수록 단위가치가 높다’는 것을 의미한다. 상대적 저밀 단지는(다른 조건이 동일하다면) 쾌적성, 조망, 인동거리 측면에서 프리미엄이 존재하여, 단순 선형 비례보다 총 자산가치가 높게 형성된다. 결국 밀도할인 계수 ξ > 0은 고밀 개발에 대한 패널티 뿐만 아니라 저밀 개발의 프리미엄을 함축한다.
<Figure 3(c)>는 α = 0.5, δ = 2, x = 3.403 × 10⁻⁵ 일 때, ξ에 따른 비례율 R(F) 곡선의 변화를 표현한 것이다. ξ가 증가하면 F*가 좌측으로 이동한다. 여기에서 주목할 점은 F*가 줄어드는데 R*는 오히려 높아진다는 것이다. 밀도할인이 존재하면 용적률이 높은 지점에서 수익성이 떨어져 최적점이 낮아지지만, 낮은 용적률에서는 공사비와 공공기여 부담이 모두 적으므로 비례율 자체는 높아질 수 있음을 시사한다. 즉, 밀도를 관리하여 비례율을 높일 수 있는 구간이 존재할 수 있다는 것이다.
6. 비례율 시뮬레이션 결과
<Figure 4(a)>는 Case B에서 α = 0.2, 0.5, 0.8로 변화시켰을 때의 R(F) 곡선의 변화를 표현하였다. 세 곡선 모두 역U자 형태를 보이며, 최적 용적률은 α = 0.5에서 F* = 258%로 나타났다. α가 0.2에서 0.8로 4배 증가할 때 F*가 41% 감소하여, α에 대한 민감도가 낮지 않음을 확인할 수 있다. 비례율의 경우 모든 시나리오에서 R* > 100%으로 나타났다. 이는 공공기여를 강화하더라도 그만큼 용적률을 과도하게 추구하지는 않을 가능성을 시사한다.
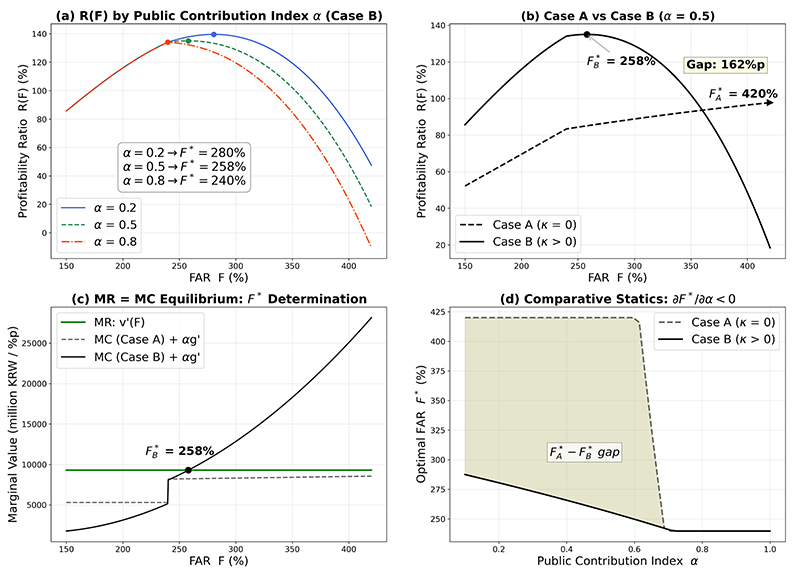
Profitability ratio simulation
조합의 최적 용적률 결정은 Fmin ≤ F ≤ Fmax라는 범위 제약 뿐만 아니라, 용적률 F에서 공급 가능한 조합원 분양주택 수 N(F)가 기존 조합원 수 N0 이상이어야 한다는 조건을 함께 만족해야 한다. 그런데 세대수 N(F)는 용적률에 대한 증가함수이고, 정비사업(재건축)은 종전보다 높은 밀도로 다시 짓는 사업이어서 최적 용적률 F*가 현행 용적률을 상회하므로, 현행 용적률에서 이미 N0 세대가 존재한다는 사실로부터 F*에서 N(F*) ≥ N0이 성립함을 알 수 있다. 따라서 이 재정착 제약은 특정 사례에 국한되지 않고 밀도가 상승하는 정비사업 일반에서 비구속(non-binding)이며, 이를 명시적 제약으로 포함하더라도 최적해는 제약이 없는 경우의 내부 최적점과 일치한다.
정비사업은 노후 저밀 단지를 허물고 더 높은 밀도로 새로 짓는 사업이므로, 사업 후 전체 세대수는 일반적으로 종전보다 늘어난다. 상계주공 14단지의 경우에도 현행 용적률 146%에서 2,265세대이던 것이 용적률 300%에서 3,230세대, 360%에서 3,826세대로 증가할 것으로 계획하고 있다. 본 연구의 최적 용적률(258%)은 현행 용적률보다 높으므로 그 시점의 공급 세대수는 조합원 수(2,265세대)를 충분히 상회하며, 조합원 전원이 새 주택을 분양받고도 일반분양 물량이 남을 것이다. 따라서 ‘조합원 전원이 재정착할 수 있어야 한다’는 조건은 본 분석 범위에서 항상 충족되므로 이를 제약으로 명시하더라도 최적 용적률은 달라지지 않는다. 또한 본 연구가 도출한 최적 용적률에서 비례율은 100%를 상회하므로(Figure 4(a)), 그 지점을 선택하는 조합원의 권리가액은 사업을 통해 증가한다.
<Figure 4(b)>는 α = 0.5에서 Case A(검정 점선)와 Case B(검정 실선)의 R(F)를 비교하고 있다. Case B 곡선은 전형적인 역 U자 형태로
 = 258%에서 R* = 135%이다.
Case A의 곡선은 두 구간으로 나뉜다. F < F0 = 240% 구간에서는 공공기여가 정의되지 않고 일률단가에 의해 v(F)와 TCA(F)가 모두 선형이므로, R(F)가 직선으로 상승한다. F ≥ F0이 F ≥ F0 구간에서는 δ(F - F2)이 작동하여 R(F)가 아래로 꺾이기 시작하지만, 일률단가의 한계비용(5,289백만 원/%p)이 한계수익(9,285백만 원/%p)에 비해 꽤 낮아서, 공공기여의 완만한 누진만으로는 R′(F) = 0에 이르지 못한다. 결국 FA*는 시뮬레이션 상한 420%에 도달하게 되고, 그 지점에서의 비례율
 가 된다.
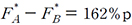 의 편의는 일률단가 가정이 최적 용적률을 얼마나 크게 왜곡시킬 수 있는지를 보여준다. 결국 이는 일률단가 가정에 기반한 사업성 분석이 ‘용적률을 올릴수록 유리하다’는 결론을 도출하지만, 실제로는 올릴수록 사업성이 악화되는 구간이 존재함에도 이를 인식하지 못하는 구조가 형성된다.
<Figure 4(c)>는 비례율을 한계수익과 한계비용의 균형으로 파악한 것이다. R(F)의 극대 조건 v′(F) = TC′(F) + αg′(F)를 시각화한 것으로, 초록 수평선이 한계수익(MR = Kv = 9,285), 회색 점선이 Case A의 한계비용(MCA), 검정 실선이 Case B의 한계비용(MCB)이다.
Case B의 MC는 F = F0에서 수직 점프 후 가속 증가한다. 공사비 볼록성(CB″ > 0)과 더불어 공공기여 누진(2αδ)이 개입하여 이중으로 MC를 밀어올리기 때문이다. 가속 증가하는 MC는 F ≈ 258%에서 MR과 교차한다.
Case A의 MC는 F < F0에서 5,289로 일정하다가, F0에서 8,189로 점프한 뒤 기울기 2αδ = 2 × 0.5 × 2.0 = 2.0 백만 원/%p으로 완만하게 증가한다. F = 420%에서도 MCA = 8,550으로 MR = 9,285에 미치지 못한다. 일률단가에서는 건설비의 볼록성이 없으므로, MC를 MR까지 끌어올리는 힘이 오직 공공기여 누진 2αδ = 2.0 백만 원/%p뿐인데, 이 기울기가 너무 완만하여 시뮬레이션 범위 내에서 교차가 일어나지 않는 것이다.
이처럼 공사비의 볼록성이 없으면 한계비용이 한계편익에 도달하지 못하여, 자연스러운 최적점이 형성되지 않는다. 즉, 일률단가 가정(x = 0)하에서는 용적률을 올릴수록 한계비용이 한계수익보다 항상 낮으므로, 비용 구조 자체가 ‘여기서 멈추는 것이 최적이다’라는 신호를 조합에게 발송하지 못한다. 그 결과 최적 용적률은 법적 상한이나 시뮬레이션 상한에 기계적으로 도달하게 된다.
이것이 시사하는 바는, 현행 사업성 평가 실무에서 ‘용적률을 최대한으로 받아내는 것이 유리하다’는 결론이 경제적 최적화의 결과가 아니라, 비용함수의 선형 가정이 만들어낸 착시일 가능성도 배제할 수 없다는 점이다. 내부해가 존재하지 않는다는 것은 사업성 평가 체계가 적정 밀도를 스스로 결정할 수 없다는 뜻이며, 이때 용적률에 대한 의사결정은 오직 외생적 규제(법적 상한)에만 의존하게 된다. 수익-비용 구조의 해석 및 평가에 기반한 자율적 밀도 조절 기제가 작동하지 않는 상태이다.
7. 파라미터 조정에 따른 최적용적률 및 비례율의 변화
지금까지 비례율 극대화 시뮬레이션을 통해, 비례율을 극대화하는 최적 용적률의 존재 가능성을 진단하였다. 공사비 볼록성을 반영하는 Case B의 경우, 최적 용적률
= 258% 및 이에 따른 비례율
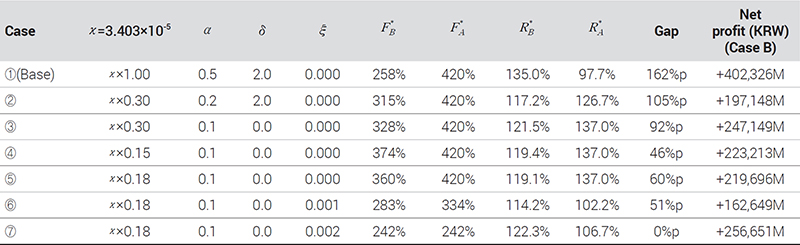
 = 135%가 도출됨을 확인하였다. 이 결과는 x = 3.403 × 10⁻⁵, α = 0.5, δ = 0.2, ξ = 0.000으로 설정했을 때의 결과이다. <Table 2>는 이러한 파라미터들을 변화시켰을 때, 최적 용적률 및 비례율이 어떻게 달라지는지를 계산한 결과이다. 여기에서, 조합 전체에 귀속되는 순이익 = (R - 1)V0이다.7) 본 연구는 용적률에 대한 공사비 볼록성을 반영한 Case B에 초점을 맞추므로 순이익도 Case B에 대해서 산출하였다.
Sensitivity of optimal FAR to parameter adjustments
우선, Case ①(기본 시나리오)에서 조합원 전체 순이익은 약 4,022억 원으로 전체 일곱 Case 중 가장 높다. 반면, x를 85% 감소시키고 공공기여 누진을 완전히 제거한 극단적 시나리오(Case ④)에서는
가 374%까지 상승하지만 순이익은 약 2,232억 원으로 44.5% 감소한다. 이는 비례율이 135.0%에서 119.4%로 하락하는 효과가, 용적률 상승에 따른 사업 규모 확대 효과를 압도하기 때문이다. 따라서 ‘용적률을 올려 사업 규모를 키우면 비례율은 줄더라도 절대 수익이 늘어난다’는 직관은 적어도 본 모형에서는 성립하지 않는다. 다만 시공사의 이해는 이와 다를 수 있다. 시공사의 수입은 총공사비 C(F)에 연동되므로, 용적률이 높아지면 수주 물량 및 건설 사업 이익이 증가한다. 조합의 비례율이 하락하더라도 시공사에게는 높은 용적률이 유리한 구조이며, 이러한 유인 비대칭(incentive asymmetry)이 용적률 결정 과정에서 높은 용적률로의 편향을 강화하는 경로로 작용할 수 있다.
최적 용적률
이 360%가 되는 시나리오(Case ⑤)는 비현실적 가정을 요구한다. 공사비의 볼록성을 82% 제거하고(x × 0.18) 공공기여 누진을 완전히 없애야(δ = 0) 비로소 360%가 최적 용적률로 도출되는데, 전자는 49층 초고층을 저층과 거의 같은 m2당 단가로 건설할 수 있다는 가정이며, 후자는 120%p의 용적률 초과에도 누진적 공공기여가 부과되지 않는다는 가정이다. 하지만 상계주공 14단지의 사업계획서에서 용적률을 300%에서 360%로 증가시킬 때 공공기여 연면적이 17,029m2(공공임대)에서 52,168m2(공공임대+공공분양)로 3.1배 증가하는 수치는 δ > 0을 지지하며, 상계주공 14단지 사업의 경우 SH 28개 단지의 공사비 데이터에서 산출된 x값 이상의 볼록성을 보일 것으로 사료된다. 왜, 현재 x값 이상을 요구할 것인가? 앞에서, SH 공공주택 공사(표준 마감, 최고 26층) 자료로부터 추정된 x값을 적용할 경우 Fref에서부터 F = 360%까지 올라갈 때 단위 공사비가 약 2배 오른다고 했었다. 현실에서 이렇게 증가하는 이유는 지하구조 확대, 양중비(크레인·자재 수직운반) 체증, 구조보강(풍하중·지진하중), 공기 연장 등 요인 때문이다. 상계주공 14단지 재건축은 SH 공공주택 건설보다 오히려 x가 더 클 것이다. 프리미엄 마감, 최고 49층이라는 사양은 표준 마감, 26층 사양에 비해 용적률이 높은 구간에서 비용 체증이 더 가파를 것이기 때문이다. 따라서 용적률 360%가 조합의 최적 용적률이라고 주장한다면, 이는 실증 데이터 및 현실에서의 상식과 배치되는 극단적 가정하에서만 성립한다고 답해야 한다.
<Table 2>의 Case ⑥, ⑦은 밀도할인 계수 ξ의 영향력을 보여준다. Case ⑤(x × 0.8, α = 0.1, δ = 0, ξ = 0)의 극단적 시나리오에 대하여 용적률 1%p 증가 시 연면적 m2당 종후 자산가치가 0.1% 하락하는 밀도할인(ξ = 0.001)8)을 도입하면
가 360%에서 283%로 77%p 급락한다. ξ = 0.002로 높이면
 도 420%에서 242%로 수렴하여 Gap이 소멸한다. 이는 <Figure 3(b)>에서 확인되는 구조와 부합한다. ξ = 0.000에서는 v(F)가 직선으로서 한계수익이 상수(Kv = 9,285백만 원/%p)를 유지하지만, ξ > 0이 되면서부터는 v(F)가 오목해지며 한계수익이 체감한다. 한계수익이 체감하면 공사비 일률단가(Case A: 한계비용 상수)와도 교차점이 형성되므로, 공사비의 볼록성 없이도 내부 최적점이 출현한다. 공사비의 볼록성(x > 0)과 자산가치의 오목성(ξ > 0)은 각각 독립적으로 F*를 끌어내리지만 두 힘의 크기는 서로 다르다. Case ⑥, ⑦에서는, 공사비의 볼록성은 한계비용에 점진적으로 작용(x × 0.18)하는 반면, 밀도할인은 한계수익 자체를 감소시켜 수익 구조의 근본을 변화시키기 때문에 밀도할인이 공사비 볼록성에 비해 F*에 대한 영향력이 더 크다.
이처럼 밀도할인 계수 ξ의 역할은 중요하다. 공사비의 볼록성을 82% 제거하고 공공기여 누진을 완전히 없앤 극단적 가정조차, 0.1%의 밀도할인만으로 최적 용적률 수치가 상당히 달라진다. 이는 밀도할인이 작더라도 밀도할인의 작동이 인지된다면 과도한 용적률을 추구하지 않는 자기 조절 기제로 작용할 수 있음을 의미한다. 조합이 사업성 평가 단계에서 밀도할인의 가능성을 인식한다면 ‘용적률은 높을수록 유리하다’는 단선적 판단에서 벗어나 비례율의 역U자 구조를 전제로 한 합리적 의사결정이 가능해진다. 현행 사업성 평가는 ξ = 0을 전제로 수행되므로, 평형별 분양단가가 용적률 300%와 360%에서 동일하게 산정된다(Figure 3(a)). 그러나 현실에서 고밀도 단지의 m2당 가격이 저밀도 단지보다 낮다면,9) 사업성 평가가 제시하는 비례율은 과대추정된 것이다.
Ⅶ. 결 론
1. 연구 결과 요약
본 연구는 ‘정비사업에서 용적률을 올리면 사업성이 무조건 향상되는가’라는 물음으로부터 출발하였으며, 반드시 그렇지 않을 가능성의 근거들을 제시하였다. 정비사업의 비례율이 용적률에 대해 역U자 구조를 가지며, 이 구조는 공사비 볼록성, 종후 자산가치의 오목성, 공공기여 부담의 누진성이라는 세 가지 요인에 의해 형성됨을 수리적으로 도출하고 수치 시뮬레이션으로 확인하였다.
분석 결과, 현행 사업성 평가에서 공사비 일률단가 가정이 공사비의 볼록성을 제거하여 최적 용적률을 체계적으로 과대추정할 수 있음이 확인되었다. 상계주공 14단지 사례에서 SH 실증 데이터에 기반한 U자형 단가의 최적 용적률은 258%인 반면, 일률단가의 최적 용적률은 시뮬레이션 상한인 420%에 도달하여 양자 간 162%p의 편의가 발생하는 것으로 나타났다. 이 편의의 메커니즘은 한계 분석에서 명확히 드러나는데, 일률단가에서는 한계비용이 상수여서 한계수익에 도달하지 못하는 반면, U자형 단가에서는 비용 볼록성에 의해 한계비용이 가속 증가하여 한계수익과의 균형점이 형성된다. 이러한 관점에서 일률단가 하에서 ‘용적률을 올릴수록 유리하다’는 결론은 경제적 최적화의 결과가 아니라, 비용함수의 선형 가정이 만들어낸 착시로 볼 수 있다.
민감도 분석은 이 결론의 강건성을 다각도로 보여주었다. 공사비의 볼록성을 기본 추정값의 30%로 축소하고 공공기여를 최소화해도 최적 용적률은 328%에 머문다. 완화 용적률 360%가 최적이 되려면 볼록성을 82% 제거하고 공공기여 누진을 완전히 없애야 하는데, 이는 49층 초고층의 건설단가가 저층과 거의 동일하고 120%p의 용적률 초과에도 누진적 공공기여가 부과되지 않는다는 이중의 비현실적 가정을 필요로 한다. 한편, 밀도할인의 도입은 최적 용적률을 추가적으로 하락시킨다. 볼록성을 거의 제거한 극단적 낙관 시나리오에서도 용적률 1%p 증가 시 m2당 분양단가가 0.1% 하락하는 미세한 밀도할인만으로 최적 용적률이 급락한다.
2. 정책적 시사점
밀도 관리형 정비사업 정책이 필요함을 논의하면, 혹자는 도시 경관, 일조·통풍 등 물리적 쾌적성의 관점만을 떠올릴 것이다. 그러나 본 연구의 결과는 정비사업 수익 극대화라는 경제적 관점에서도 밀도 관리가 필요함을 보여준다. 공사비의 볼록성, 공공기여의 누진성, 부동산 자산의 밀도할인이 동시에 작동하면, 비례율을 극대화하는 최적 용적률은 제도적 상한보다 상당히 낮은 수준에서 형성될 수 있다. 이는 조합의 경제적 이익과 도시의 물리적 쾌적성 추구가 동일한 방향을 가리킬 수 있음을 시사한다. 반대로, 일률단가, 선형수입 가정에 기반한 사업성 평가는 이러한 경제적 제동을 제거하여, 용적률을 제도적 한계까지 끌어올리는 것이 최적이라는 잘못된 신호를 줄 수 있다. 이는 조합에게는 경제적 손실을 야기하며, 도시 관리 측면에서는 밀도 관리의 실패 혹은 밀도 관리의 비용 증가 요인으로 작용할 수 있다.
3. 연구의 한계 및 후속 과제
본 연구의 공사비 볼록성 추정은 SH 서울 공공주택 28개 단지의 공사비 데이터에 기반하므로, 민간 재건축 사업에 대한 외적 타당성에 한계가 있다. SH 공공주택은 표준 설계, 표준 마감, 최고 26층 내외의 중층 규모로 시공되어, 초고층 건설 및 프리미엄 마감에 해당하는 민간 재건축과는 비용 구조가 상이할 것이다. 특히 x의 추정값을 민간사업에도 적용할 수 있을지에 대해서는 현재로서는 정확한 판단이 어렵다. 다만 초고층 사양에서는 추가 비용 요인이 존재하므로 민간 x가 SH 추정값 이하일 가능성은 낮아 보인다. 그렇다면 상계주공 14단지 사례에 대한 최적 용적률 추정치는 본 연구의 258%보다 더 낮아질 수 있으며, 360%에서 실현될 비례율은 본 연구의 추정보다 더 낮아질 수 있다.
본 연구에서 α는 상수로 취급하였으나, 현실에서는 용적률이 높아질수록 공공성이 높은 기여가 증가하여 α가 F의 증가함수일 가능성이 있다. α(F) 형태를 도입하면 한계비용에 α′(F)·g(F)항이 추가되어 최적 용적률이 더 낮아지는 방향으로 작용한다. 서울시 「공공시설 등 기부채납 용적률 인센티브 운영기준」은 용적률 구간별로 기부채납의 유형과 물량 산식을 명시하고 있기는 하지만, 각 유형의 편익이 사업지로 환류되는 정도(경제적 귀착, incidence)는 입지, 설계 배치, 매입 단가, 시장 여건 등에 따라 사업지별로 상이하다. 따라서 운영기준의 산식만으로 α(F)에 대해 합리적인 가정을 제시하는 것은 어려우며, α(F)의 식별은 별도의 연구가 필요해 보인다.
개별 사업 조합이 해당 사업의 R(F)만을 고려하여 F*를 선택하는 것은 사적 최적화(private optimization)로서, 고밀 개발에 수반되는 일조 침해·교통 혼잡·기반시설 과부하 등의 외부비용을 내부화하지 못한다. 여기에 조합이 자기 사업의 수익성을 정확히 평가하지 못하는 문제도 더해진다. 이는 조합이 선택하는 용적률과 사회적 최적 용적률 간 괴리가 발생하는 시장실패(market failure)의 가능성을 시사한다. 본 연구의 비례율 모형에 외부비용 함수를 결합한 후생분석(welfare analysis)을 통해, 밀도 규제의 최적 수준 및 교정적(corrective) 수단으로서의 공공기여 제도를 더욱 정교하게 설계하는 것은 중요한 정책 과제이다.
Notes
References
-
강선호·유정석, 2013. “주택재개발구역 사업성 지표로서의 분담금 비율 적용 가능성 분석”, 「서울도시연구」, 14(3): 1-16.
Kang, S. and Yu, J., 2013. “The Sharing Expenses Ratio as a Feasibility Index of Housing Redevelopment Project”, Seoul Studies, 14(3): 1-16. -
김성희·안건혁·심교언, 2010. “기부채납에 따른 인센티브제도의 실효성 분석: 주택재개발사업의 사업성을 중심으로”, 「도시설계」, 11(2): 45-62.
Kim, S., Ahn, K., and Sim, G., 2010. “An Analysis of the Effectiveness of FAR Incentive System According to Land Donation: Focused on the Economic Feasibility in the Housing Redevelopment Projects”, Journal of the Urban Design Institute of Korea, 11(2): 45-62. -
김정원·이민주·이동진·김승진·정광섭·문현석, 2017. “공동주택 리모델링 사업의 비례율 방식 고찰을 통한 분담금 산정방법에 대한 연구”, 「감정평가학 논집」, 16(1): 119-141.
Kim, J., Lee, M., Lee, D., Kim, S., Jung, K., and Moon, H., 2017. “Study on Estimation Method of Share of Cost Considering Proportion in Apartment Remodeling Business”, Appraisal Studies, 16(1): 119-141. [https://doi.org/10.23843/as.16.1.6]
-
김창석·김주영, 2002. “아파트 용적율이 주택가격에 미치는 영향에 관한 연구: 주택 재개발아파트를 중심으로”, 「국토계획」, 37(4): 123-132.
Kim, C. and Kim, J., 2002. “Effects of Floor Area Ratio on the Apartment Prices of Urban Renewal Project”, Journal of Korea Planning Association, 37(4): 123-132. -
김평기·권영모, 2023. “재건축 사업성의 모의실험분석”, 「경영교육연구」, 38(1): 179-204.
Kim, P. and Kwon, Y., 2023. “The Simulation on the Feasibility Analysis of the Apartment Reconstruction Project”, Korean Business Education Review, 38(1): 179-204. [https://doi.org/10.23839/kabe.2023.38.1.179]
-
류경수·윤용석, 2020. “기성시가지 주거환경 정비수법에 따른 인센티브 적용 비교 연구: 대전시 주택건설사업과 주택재건축사업을 중심으로”, 「한국주거학회논문집」, 31(5): 25-35.
Ryu, K. and Yoon, Y., 2020. “A Comparative study on the Application of Incentives according to the Method of Maintenance in City: Focused on Housing Construction Projects and Housing Reconstruction Projects in Daejeon”, Journal of the Korean Housing Association, 31(5): 25-35. [https://doi.org/10.6107/JKHA.2020.31.5.025]
-
박순신·박환용, 2016. “비례율 분석을 통한 결합개발사업의 이전 용적률 결정에 관한 연구”, 「주택연구」, 24(3): 133-156.
Park, S. and Park, H., 2016. “A Study on Determination of TFAR of Conjoint Renewal Project through the Analysis of the Proportional Rate”, Housing Studies Review, 24(3): 133-156. -
양은영, 2022. “공공기여 개념 정립에 대한 고찰”, 「토지공법연구」, 100: 137-160.
Yang, E., 2022. “A Study on the Establishment of the Concept of Public Contribution”, Public Land Law Review, 100: 137-160. [https://doi.org/10.30933/KPLLR.2022.100.137.]
-
유오상, 2024.02.02. ““노인 시설 싫다” 집주인들 반발...여의도 시범, ‘계획 철회’ 나섰다”, 한국경제.
Yoo, O., February 2, 2024. “ “No Senior Facilities Here”: Homeowners Protest...Yeouido Sibeom Moves to ‘Withdraw Plans’”, The Korea Economic Daily. -
이인성, 2018. “서울시 주택정비사업 인센티브 체계의 형평성 검토”, 「도시설계」, 19(5): 111-121.
Lee, I., 2018. “Equity of the Incentive System in the Housing Renewal Projects in Seoul”, Journal of the Urban Design Institute of Korea, 19(5): 111-121. [https://doi.org/10.38195/judik.2018.10.19.5.111]
-
이지은, 2025.05.21. “공공임대도 한강뷰 배치...잠실주공5단지, 서울시 요구에 진땀”, 아시아경제.
Lee, J., May 21, 2025. “Public Housing to be Placed with Han River Views...Jamsil Jugong 5-danji Sweats Over Seoul City’s Demands”, Asia Economy. -
장재영, 2007. “기부채납에 따른 서울시 인센티브제도 운영상의 공공성 제고를 위한 연구”, 「국토계획」, 42(5): 145-160.
Jang, J., 2007. “The Public Interests Application of Incentive System in Urban Planning Stage by Means of Land Donation in Seoul”, Journal of Korea Planning Association, 42(5): 145-160. -
조기태·김철홍, 2012. “주택재건축사업의 기부채납 제도에 관한 연구: 서울특별시의 아파트재건축사업을 중심으로”, 「토지공법연구」, 59: 161-183.
Cho, K. and Kim, C., 2012. “A Study on The Problems of Land Donation in The Housing Reconstruction: Focused on The Apartment Housing Reconstruction in Seoul Metropolitan City”, Public Land Law Review, 59: 161-184. -
최막중, 1997. “재개발·재건축사업의 경제논리와 물리적 개발 밀도”, 「국토계획」, 32(2): 107-122.
Choi, M., 1997. “Market Equilibria and Density Determinants of Urban Housing Renewal Projects”, Journal of Korea Planning Association, 32(2): 107-122. -
최종권, 2023. “정비사업에서 기부채납제도의 기능과 법적 규율”, 「중앙법학」, 25(4): 297-352.
Choi, J., 2023. “Functions and Legal Regulations of Systems for Donation of Infrastructure in Improvement Projects”, Chung-Ang Law Review, 25(4): 297-352. -
한국부동산개발산업연구원, 2025. 「부동산개발과 공공기여」, 서울: 박영사.
Korea Real Estate Development Industry Research Institute, 2025. Real Estate Development and Public Contributions, Seoul: Pyookyoungsa. -
Ahlfeldt, G.M. and Barr, J., 2022. “The Economics of Skyscrapers: A Synthesis”, Journal of Urban Economics, 129: 103419.
[https://doi.org/10.1016/j.jue.2021.103419]
-
Ahlfeldt, G.M. and McMillen, D.P., 2018. “Tall Buildings and Land Values: Height and Construction Cost Elasticities in Chicago, 1870–2010”, The Review of Economics and Statistics, 100(5): 861-875.
[https://doi.org/10.1162/rest_a_00734]
- Altshuler, A.A. and Gómez-Ibáñez, J.A., 1993. Regulation for Revenue: The Political Economy of Land Use Exactions, Washington, DC: Brookings Institution Press.
-
Blackman, I.Q. and Picken, D.H., 2010. “Height and Construction Costs of Residential High-Rise Buildings in Shanghai”, Journal of Construction Engineering and Management, 136(11): 1169-1180.
[https://doi.org/10.1061/(ASCE)CO.1943-7862.0000226]
-
Eriksen, M.D. and Orlando, A.W., 2022. “Returns to Scale in Residential Construction: The Marginal Impact of Building Height”, Real Estate Economics, 50(2): 534-564.
[https://doi.org/10.1111/1540-6229.12357]
-
Lee, J.S., 2016. “Measuring the Value of Apartment Density? The Effect of Residential Density on Housing Prices in Seoul”, International Journal of Housing Markets and Analysis, 9(4): 483-501.
[https://doi.org/10.1108/IJHMA-08-2015-0047]
-
Wong, S.K., Chau, K.W., Yau, Y., and Cheung, A.K.C., 2011. “Property Price Gradients: The Vertical Dimension”, Journal of Housing and the Built Environment, 26(1): 33-45.
[https://doi.org/10.1007/s10901-010-9203-8]
-
상계주공14단지 재건축, 2025.3.17. “상계주공14단지 재건축 설명회 | 예추위 2기 제2회”, 노원구청, https://www.youtube.com/watch?v=E-jf-W63EkM&t=5237s
Sanggye Jugong Complex 14 Reconstruction, March 17, 2025. “Sanggye Jugong Complex 14 Reconstruction Briefing | 2nd Term Preparatory Committee, 2nd Meeting”, Nowon-gu Office, https://www.youtube.com/watch?v=E-jf-W63EkM&t=5237s