임차인 대항력이 주택의 낙찰여부 및 낙찰가율에 미치는 영향: 수도권 공동주택을 중심으로
 ; 김준형***
; Kim, Jun-Hyung***
Abstract
Tenant opposability refers to the legal right that enables a tenant to assert both the duration of tenancy and the return of a security deposit, even against a subsequent property owner. Traditionally, tenant opposability has been viewed as a mechanism that promotes housing stability. However, in the housing auction market, the existence of tenant opposability may result in longer auction periods before a successful bid is secured and lower bid price ratios. In addition, whether a tenant holding this right files a claim for dividend distribution and whether the security deposit is fully reimbursed through the distribution process can significantly affect both auction duration and bid price ratios. Accordingly, this study comprehensively examined the effects of tenant opposability on auction outcomes and bid price ratios. The analysis considered not only the existence of opposability but also whether the tenant filed a claim for dividend distribution and whether the successful bidder assumed tenant-related obligations. The results indicate that the mere existence of tenant opposability negatively affected both auction duration and bid price ratios. In contrast, the effect was positive when a tenant with opposability filed a dividend claim and received full reimbursement of the security deposit. However, the effect remained negative when the tenant did not file a dividend claim or when a claim was filed but the security deposit was not fully reimbursed. These findings suggest that the impact of tenant opposability varies considerably depending on whether the tenant files a claim for distribution and whether the security deposit is fully reimbursed through that process. When a tenant is unable to recover the security deposit despite possessing this right, the role of tenant opposability as a safeguard for housing stability is weakened. The Special Act on Jeonse Fraud Victims also has gaps in addressing these specific circumstances, highlighting the need for legislative amendments. Furthermore, an evaluation system should be established to assess the difficulty of recovering security deposits, whether through the distribution process or from the successful bidder.
Keywords:
Tenant Opposability, Demand for Distribution, Deposit Reimbursement, Real Estate Auction, Bid Price Ratio키워드:
대항력, 배당요구, 보증금 배당, 부동산 경매, 낙찰가율Ⅰ. 서 론
전세사기가 사회문제로 등장하면서 임차인의 주거안정 수단으로 ‘대항력’이 주목받고 있다. 뒤에서 자세히 설명하겠지만 대항력이 있는 임차인은 임대인이 바뀌더라도 기존 계약기간 동안 계속 거주할 수 있으며, 신규 임대인에게도 보증금 상환을 요구할 수 있다. 전세사기에 직면하더라도 이 대항력이 있으면 주거안정을 달성할 수 있는 것으로 판단하고, 실제 「전세사기피해자 지원 및 주거안정에 관한 특별법」(이하 전세사기피해자법)의 피해자 선정 대상에도 대항력이 있는 임차인은 제외하고 있다(제3조제2항제3호). 그렇다면 과연 대항력이 있는 임차인은 주거안정을 달성할 수 있는가?
이 지점에서 경매시장을 함께 살펴봐야 할 필요가 있다. 대항력 있는 임차인이 있으면 경매 낙찰자는 그 임차인의 보증금을 상환할 부담을 지닌다. 이로 인해 낙찰이 원활하게 이루어지지 않아 낙찰에 더 많은 시간이 소요되고 낙찰가율은 떨어질 가능성이 생긴다. 이는 임차인 입장에서 보증금 상환이 더 어려워짐을 뜻한다. 대항력의 존재가 임차인의 주거안정을 반드시 담보하지 않을 수도 있는 것이다.
이처럼 대항력이 실제 주거안정의 수단이 될 수 있는지 여부는 경매시장과의 관계에서 살펴봐야 함에도 불구, 관련 연구는 충분하지 않다. 본 「국토계획」 학회지에서 임차인의 주거문제, 주거불안 등은 지속적으로 다루어왔지만, 대항력과 경매와의 관계에 대한 연구는 전무하다. 타 학회에서 이루어진 관련 연구들은 단순히 임차인의 대항력 여부와 낙찰가액, 낙찰가율 등과의 관계를 평면적으로 분석하는 데 그치고 있다. 후술하겠지만 대항력과 경매와의 관계에 있어 중요한 배당요구나 보증금 인수 여부를 간과하고 있다는 점에서 기존 연구들은 근본적 한계를 갖는다.
이에 본 연구는 단순히 대항력 여부뿐만 아니라 배당요구, 보증금 인수 여부 등을 종합적으로 고려, 대항력이 경매에 미치는 영향을 살펴봄으로써, 실제 대항력이 주거안정의 수단으로 작동하고 있는지 파악하는 데 그 목적이 있다. 이를 위해 우선 Ⅱ장에서는 대항력의 개념을 법적, 이론적 관점에서 검토한다. 이 대항력이 주택의 경매에 미칠 수 있음을 확인한 뒤, 경매에 미치는 대항력의 영향을 크게 다섯 가지 유형으로 나누어 설명한다. 기존 연구들이 대항력에 대해 일관된 결과를 확인하지 못한 까닭은 이와 같은 유형 구분의 부재에 기인하는 것으로 판단된다. 이와 같은 가설을 확인하기 위해 수도권의 약 1만 5천여 경매사례를 대상으로 한 연구설계가 Ⅲ장에서 이루어진다. 대항력, 배당요구, 그리고 보증금의 전액배당 등으로 구분된 다섯 개의 유형이 낙찰 여부, 그리고 낙찰가율에 미치는 영향 등은 이변수분석, 로짓분석, 그리고 다중회귀모형으로 분석되어 Ⅳ장에서 제시된다. Ⅴ장에서는 이 결과들이 갖는 정책적 시사점들을 도출한다.
Ⅱ. 이론연구
1. 대항력과 경매
대항력(對抗力, opposability)은 「민법」, 「주택임대차보호법」 등에서 이미 법제화되어 있는 임차인의 권리이다. 「민법」은 부동산임대차를 등기한 때부터 제3자에게 효력이 발생한다고 규정하고 있으나(제621조제2항), 「주택임대차보호법」에 따르면 임차인이 등기를 하지 않아도 주택을 인도받아 주민등록 혹은 전입신고를 하면 등기한 것과 마찬가지로 대항력을 주장할 수 있다(제3조제1항). 여기에서 제3자는 매매계약을 통해 해당 주택을 새롭게 소유하게 된 신규 임대인을 지칭한다. 신규 임대인은 기존 임대인의 지위, 즉 기존 임차인과의 계약관계를 승계한다. 따라서 임차인은 임대차계약 이후 임대인이 바뀌더라도 신규 임대인에 대해 기존 계약의 권리를 계속 주장할 수 있으며 이를 대항력이라고 한다(민선찬, 2013: p.10; 서해용, 2015: p.110; 조상용·박승록, 2015: p.198; 임진영 외, 2022: p.100).
대항력이란 이름으로 임차인이 신규 임대인에게 계속 주장할 수 있는 권리는 크게 두 가지인데, 하나는 계약된 기간 동안 계속 거주할 수 있는 권리이며, 다른 하나는 계약기간이 끝난 후 보증금을 반환받을 권리이다. 즉 신규 임대인은 기존 임차인에 대해 계약기간 내 계속 거주하게 할, 그리고 계약기간이 끝나면 보증금을 반환할 의무를 지닌다(심우영, 2024: p.179).
이 대항력은 해당 주택의 경매에 큰 영향을 미친다. 이는 임차인의 대항력 여부가 신규 임대인인 낙찰자의 부담 그리고 낙찰가에 영향을 줄 수 있기 때문이다(안진섭·이명훈, 2018: p.118). 대항력의 개념에 따르면, 대항력을 주장할 수 있는 임차인이 거주할 경우 낙찰자는 임차인의 보증금을 부담할 수 있다(정성용, 2009: p.112; 김희호 외, 2013: p.129; 서해용, 2015: p.121; 임숙녀, 2021: p.96; 임진영 외, 2022: p.100). 물론 모든 임차인이 대항력을 주장할 수 있는 것은 아니다. 근저당권, 가압류 등과 같은 권리가 먼저 설정되었다면, 그 이후 전입신고, 거주 등에 의해 대항력 요건을 갖출지라도 대항력을 주장할 수 없다. 대항력이 없기 때문에 경매가 진행되더라도 낙찰자에게 보증금을 지급해달라고 요청할 수도 없으며, 계약기간이 남아있더라도 계속 거주할 수 없다(민선찬, 2013: p.11; 오시영, 2015: p.37; 조상용·박승록, 2015: p.198). 이처럼 임차인의 대항력에 따라 낙찰자는 임차인의 보증금을 부담할 수 있기 때문에 경매 권리분석에 있어 임차인의 대항력 존재 여부는 중요하게 다루어지고 있다(정성용, 2009: p.112; 이규태 외, 2017: p.102).
세부적으로 살펴보면 임차인은 주택이 경매될 때 배당요구 신청을 통해 매각대금에서 변제를 받을 수 있는데 이를 배당요구라 한다(전원열, 2020: p.221). 임차인이 배당을 받기 위해서는 ‘배당요구종기일’이라고 불리는 날까지 법원에 배당요구를 하여야 하며, 이때 임대차계약을 증명할 수 있는 서류(계약서 사본 등)를 제출하여야 한다(민사집행법 제88조). 대항력 있는 임차인이 배당요구를 하는 것은 남아있는 계약기간 동안 거주하는 것을 포기하고, 매각대금에서 보증금을 받는 것을 선택함을 의미한다. 반면 배당요구를 하지 않으면 대항력을 주장하면서 계속 거주할 수 있으며, 계약기간이 끝나면 보증금 반환을 요청할 수 있다. 따라서 대항력이 발생하는 것은 엄밀하게 말해 배당요구를 하지 않았을 경우로 한정된다. 물론 배당요구를 하더라도 보증금을 전액 돌려받지 못하는 경우, 낙찰자는 나머지 잔액을 돌려주어야 한다. 임차인은 이 잔액을 돌려받기 전까지는 「주택임대차보호법」 제3조의5에 근거, 해당 주택에 계속 거주할 수 있다. 이로 인해 대항력 있는 임차인이 배당요구를 하지 않는 경우 입찰자들은 입찰가격을 낮추려는 유인이 생긴다. 이는 낙찰받은 금액 이외 추가로 임차인의 보증금을 지급하여야 하기 때문이다(오시영, 2015: p.36).
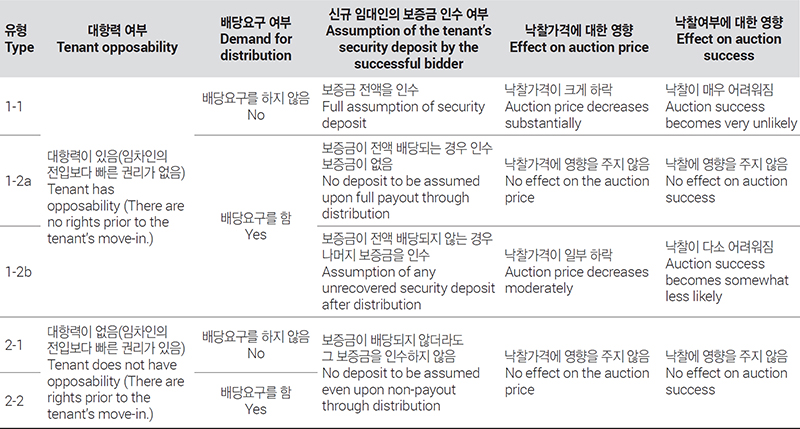
이상의 논의를 토대로 할 때, 대항력은 다음과 같이 낙찰가격과 낙찰여부에 영향을 줄 수 있다. 먼저 대항력이 있을 때(다른 선순위 권리가 없을 때), 그리고 임차인이 배당요구를 하지 않을 때 신규 임대인은 보증금을 전액 인수할 수 있으므로, 이 부담이 입찰가격에 반영, 낙찰가격은 크게 하락할 수 있으며 이로 인해 낙찰은 매우 어려워질 수 있다(유형 1-1). 대항력이 있으면서 배당요구를 하더라도 매각대금으로 보증금이 전액 배당되지 않을 경우, 신규 임대인은 나머지 보증금을 인수해 돌려주어야 하므로 유형 1-1 정도는 아니지만 그래도 일부 부담이 존재, 낙찰가격을 하락시키고 낙찰을 어렵게 만들 수 있다(유형 1-2b). 반면 대항력이 있으면서 배당요구를 해서 보증금이 전액 배당되는 경우, 인수 보증금이 없기 때문에 낙찰가격, 낙찰여부에는 영향을 주지 않을 것이다(유형 1-2a). 대항력이 없는 경우 배당요구 여부와 무관하게 보증금이 배당되지 않더라도 신규 임대인은 기존 보증금을 인수하지 않아도 되므로 낙찰가격, 낙찰여부에 영향을 주지 않을 것이다(유형 2-1, 2-2). 보증금이 배당되지 않더라도 낙찰자가 부담하지 않으므로 전액 배당 여부를 구분할 필요도 없다. 이처럼 대항력이 경매에 미치는 영향은 단순히 대항력 유무가 아니라 배당요구, 보증금의 인수 여부 등에 따라 달라지는 것이다(표 1).

Types of the effects of tenant opposability on auction price and auction success
2. 기존 연구의 한계
임차인의 대항력과 경매 간 관계를 다룬 일부 연구들은 대항력과 낙찰가격 사이에 음의 관계가 존재하고 있음을 보고하고 있다. 먼저 정성용(2009)은 감정가격과 낙찰가격의 차이를 경매위험비용으로 조작적 정의를 하고, 여기에 영향을 미치는 요인들을 선형회귀모형 및 확률계수모형으로 추정하였다. 자료는 2005년 1월부터 2009년 2월까지 대구지방법원에서 종결된 대구, 경산, 칠곡, 구미 소재 원룸 및 다가구주택 경매사례를 활용하였다. 회귀모형의 분석결과 대항력 임차인수가 많을수록 경매위험비용이 증가하였으며, 이는 확률계수모형에서도 동일하게 나타났다. 이규태 외(2017)는 2014년 서울 5개 지방법원에서 낙찰된 구분소유상가 362건을 대상으로 단위면적당 경매매각가격을 종속변수로 한 헤도닉가격모형을 추정하였다. 독립변수로 대항력 있는 임차인 여부가 포함되었는데, 분석결과 모든 모형에 걸쳐 대항력 있는 임차인이 있을수록 매각가격을 하락시키는 것으로 나타났다. 이에 대해 “반환받지 못한 보증금은 경락인이 인수하여야 하므로 단위면적당 매각가격에 부정적인 영향을 미친 것”(99쪽)으로 해석하고 있다. 임진영 외(2022)는 2015년부터 2022년까지 서울 강남 3구의 낙찰물건 818개를 대상으로 낙찰가율을 종속변수로 한 회귀모형을 추정하였다. 그 결과 ‘대항력 있는 임차인’은 통계적으로 유의한 음의 값으로 나타났다. 이에 대해 “대항력이 있다는 것은 낙찰자에게 임차권을 주장할 수 있다는 것을 의미하므로 입찰인에게는 부담으로 작용”(104쪽)한다고 해석하였다.
반대로 대항력이 낙찰가에 양의 영향을 준다는 연구들도 존재한다. 김희호 외(2013)는 서울 강남, 송파, 노원 등에서 2006년부터 2010년까지 5년 동안 낙찰된 아파트를 대상으로 경매낙찰가율의 원인을 분석하였다. 그 결과 임차인의 존재 여부는 통계적으로 유의한 양의 값으로 추정되었다. 이에 대해 “대항력이 있는 임차인의 존재는 경매주택의 권리이전에 대한 위험보다는 안전요인으로 작용하면 오히려 경매가격과 낙찰가율을 상승시키기 때문”으로 해석하고 있다. 노한장·유정석(2011)도 2006년부터 2010년까지 서울에서 낙찰된 아파트의 경매물건 5,990건을 대상으로 매각가율을 종속변수로 한 패널모형을 추정한 결과, 대항력이 있는 임차인이 있을수록 매각가율이 상승함을 보고하였다.
한편 대항력과 낙찰가격 간 통계적 유의성을 발견하지 못한 연구들도 다수 존재한다. 조남복·문영기(2006)는 대전 5개구의 2004년 매각된 아파트 물건 378건을 대상으로 매각가격을 종속변수로 한 모형을 추정하였다. 이 모형에는 대항력 유무뿐만 아니라 배당요구 변수까지 포함되었는데, 두 변수의 영향은 모두 통계적으로 유의하지 않았다. 조상용·박승록(2015)은 인포케어로부터 서울 강남 3개구 및 강북 3개구의 총 2,343건 경매사례를 바탕으로 낙찰가율을 종속변수로 한 모형을 추정하였는데, 여기에서도 대항력 유무는 통계적으로 유의하지 않았다. 이에 대해 “대항력에 인수가 되는 권리만을 자료로 선정하느냐 아니면 우선변제권도 행사할 수 있는 자료도 모두 선정하느냐에 따라 유의성이 달라질 수 있다는 것이 원인”으로 해석하였다. 임의택·이호병(2016)은 2014년부터 2016년까지 수도권의 자산유동화전문유한회사가 금융기관으로부터 매입한 부동산담보부실채권이 있는 부동산 중 경매가 완료된 111건을 대상으로 분석하였다. 주로 근린상가, 공장, 지식산업센터 등인데, 낙찰가율을 종속변수로 분석한 결과 대항력 있는 임차인 변수는 통계적으로 유의하지 않았다. 안진섭·이명훈(2018)은 2011년부터 2015년까지 전국 법원의 경매물건 약 36만 건을 대상으로 매각가율을 종속변수로 한 패널모형을 모형을 추정하였다. 분석결과 대항력 있는 임차인 변수는 통계적으로 유의하지 않았는데, 이는 분석의 단위가 개별 물건의 특성이 아니라 특정 시점, 특정 용도의 매각가율이기 때문에, 이 결과만으로 대항력의 영향을 단언하기는 어렵다.
임차인의 대항력 여부가 경매에 영향을 미친다는 가설은 이처럼 다양한 연구에서 검토되어 왔으나, 아직까지 일관된 결론에 이르지 못하고 있다. 대항력의 영향이 양으로도 나오지만 음으로도 나오는 까닭, 그리고 어떤 방향의 통계적 유의성도 확인하지 못하는 까닭은 <표 1>과 같이 배당요구 및 보증금 인수와 연계하여 대항력의 영향을 검토하려는 시도가 전무했기 때문으로 판단된다. 본 연구는 이와 같은 점에서 충분한 차별성을 가진다.
Ⅲ. 연구설계
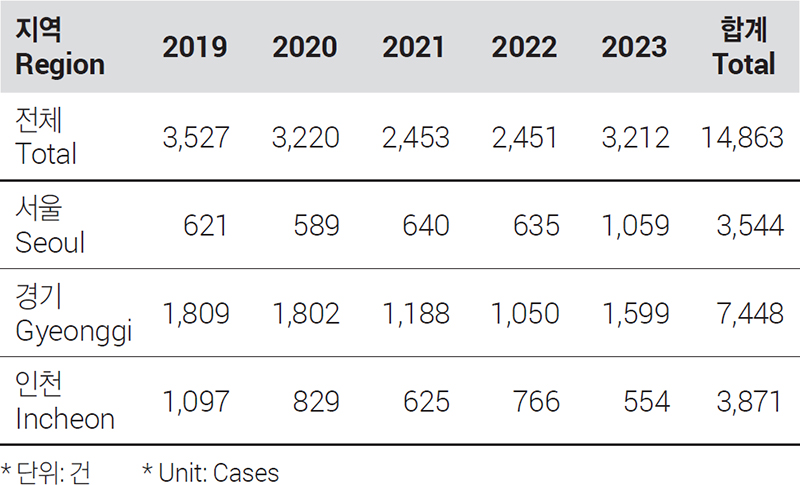
본 연구는 수도권 내 경매개시결정일이 2019년 1월 1일부터 2023년 12월 31일까지인 아파트, 다세대, 연립 등 공동주택의 경매사례를 대상으로 한다. 단독주택은 다가구주택 등과 같이 다수의 임차인이 혼재, 임차인의 대항력, 배당요구 등의 영향을 명확히 분리할 수 없기 때문에 분석 대상에서 제외하였다. 채무자가 거주하는 주택도 제외하였는데, 이는 채무자는 대항력이라는 권리가 적용되지도 않으며 배당요구를 할 수 있는 주체도 아니기 때문이다. 배당요구한 임차인 중 보증금이 확인되지 않는 물건도 제외하였는데, 이는 보증금이 확인되지 않으면 낙찰금액에서 보증금을 배당받았는지 여부를 확인하기 어렵기 때문이다. 또한 보증보험사가 대항력이 있는 임차권을 승계, 대항력을 포기한 물건도 제외하였다. 이는 대항력 있는 임차인이 대항력 없는 임차인으로 전환되는 것으로, 본 연구의 관점에서는 예외적 사례에 해당되기 때문이다. 2024년 말까지 낙찰되지 않은 물건도 제외하였는데, 대항력이 경매에 미치는 영향에서 중요한 요인인 보증금 인수 여부는 낙찰된 물건에 대해서만 확인이 가능하기 때문이다.1) 태인경매로부터 구득, 최종 분석에 사용한 자료는 14,863건으로 지역별, 연도별 분포는 <표 2>와 같다.
Distribution of sample data by region and year
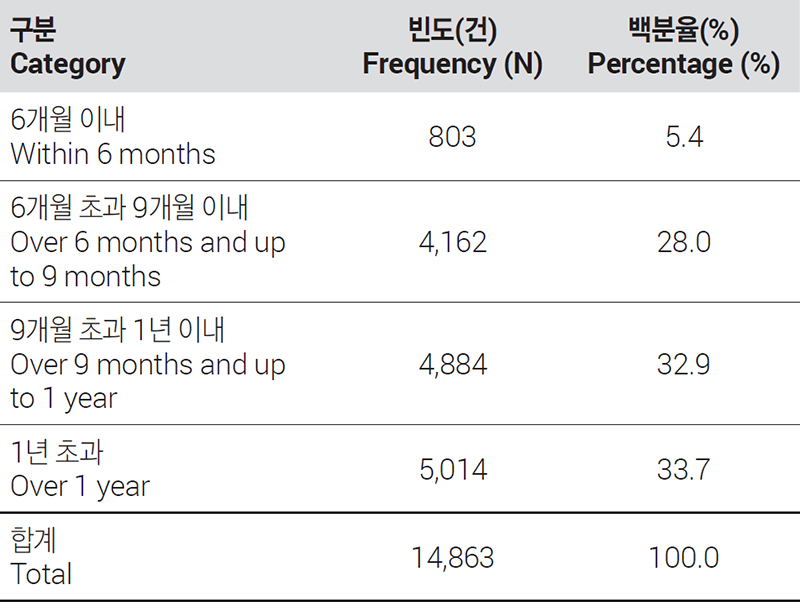
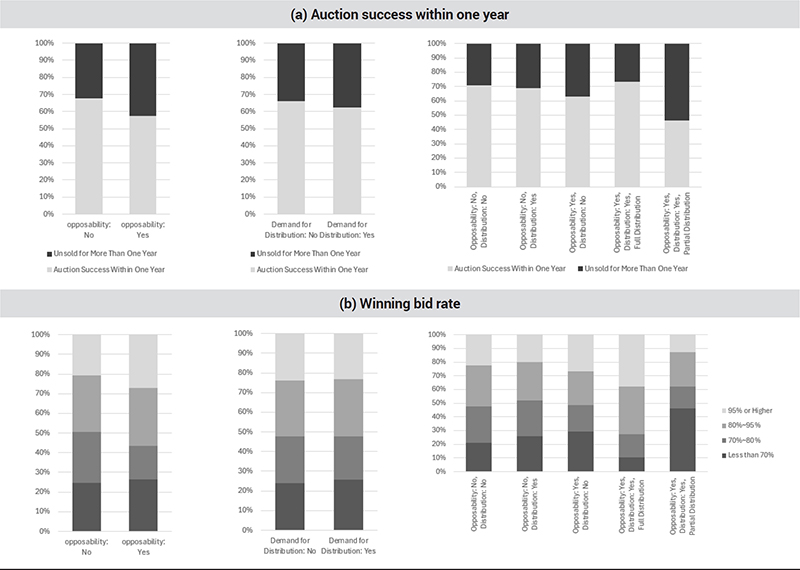
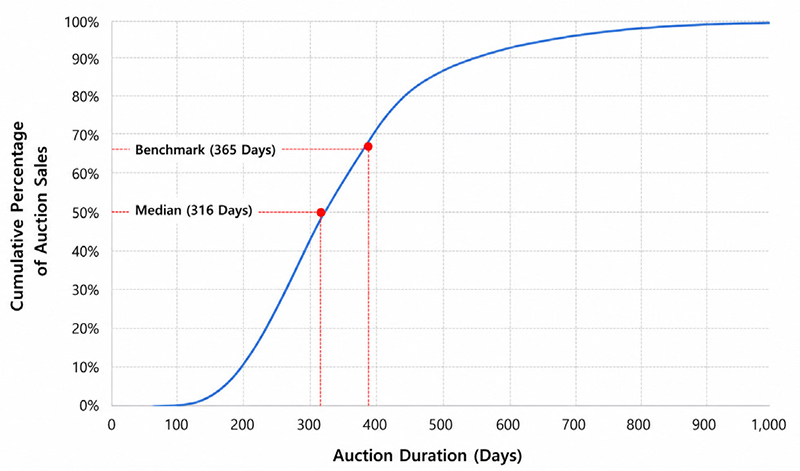
분석은 크게 세 부분으로 이루어진다. 먼저 이변수 분석을 통해 대항력 유무와 배당요구 여부 등과 낙찰 여부, 낙찰가율 간의 관계를 살펴본다. 경매에서 낙찰은 한 번에 이루어지는 것이 아니라 여러 차례 유찰을 거쳐 이루어지기도 하므로, 최초 낙찰 여부가 아니라 특정 기간 내 낙찰 여부를 기준으로 한다. 2024년 말을 기준으로 14,863건의 낙찰소요기간 분포는 <표 3>과 같다. 낙찰소요기간의 중위수는 316일, 평균 367일로 나타난다. 이에 낙찰기간 1년 이내 여부를 기준으로 이변수 분석을 실시한다. 낙찰가율은 최초 감정평가액 대비 낙찰가격의 비율로 산정, 70% 미만, 70~80%, 80~95%, 95% 이상으로 구분하여 각 구간별 분포가 대항력 여부, 배당요구 여부 등에 따라 달라지는지 살펴본다.
Distribution of auction duration
이변수 분석은 낙찰 여부 및 낙찰가율에 미치는 다른 변수의 영향을 통제하지 않은 결과이기 때문에, 그 해석을 일반화하는 데 한계가 존재한다. 이에 낙찰 여부를 종속변수로 한 로짓모형, 그리고 낙찰가율을 종속변수로 한 다중회귀모형을 추정한다.2) 로짓모형의 종속변수는 전술한 것과 마찬가지로 유찰의 가능성을 고려, 최초 낙찰 여부가 아니라 1년 이내 낙찰 여부로 산정한다. 다중회귀모형의 낙찰가율은 이변수 분석의 낙찰가율과 동일하다. 통제 목적으로 포함되는 변수들은 앞서 언급한 선행연구들을 토대로 전용면적, 층수, 근생여부, 지역, 감정가격, 보증보험 승계 여부 등으로 구성한다. 근생여부는 주거용으로 이용 중인 비주택을 나타내는 더미변수이다. 이는 위반건축물로서 이행강제금이 부과됨에 따라 낙찰여부, 낙찰가격 등에 영향을 줄 수 있으므로 통제변수에 포함할 필요가 있다. 이 변수들과 함께 본 연구의 대상인 대항력 관련 변수들은 다음과 같이 포함된다. 먼저 단순히 대항력 여부를 포함시키고, 다음으로 대항력 여부와 배당요구 여부를 함께 포함시킨다. 마지막으로는 <표 1>의 유형 구분에 기초, 대항력이 없고 배당요구도 하지 않은 유형 2-1을 참조집단으로 하여, 각 유형에 대한 네 개의 더미변수를 포함시킨다. 각 유형을 나타내는 이 더미변수의 통계적 유의성 여부가 본 연구의 핵심이다. 주택유형에 따라 독립변수들의 영향이 다르게 추정됨을 확인, 모형은 전체 주택유형이 아니라 아파트와 비아파트(다세대, 연립)로 분리하여 추정하였다.
Ⅳ. 결과 및 해석3)
1. 이변수 분석
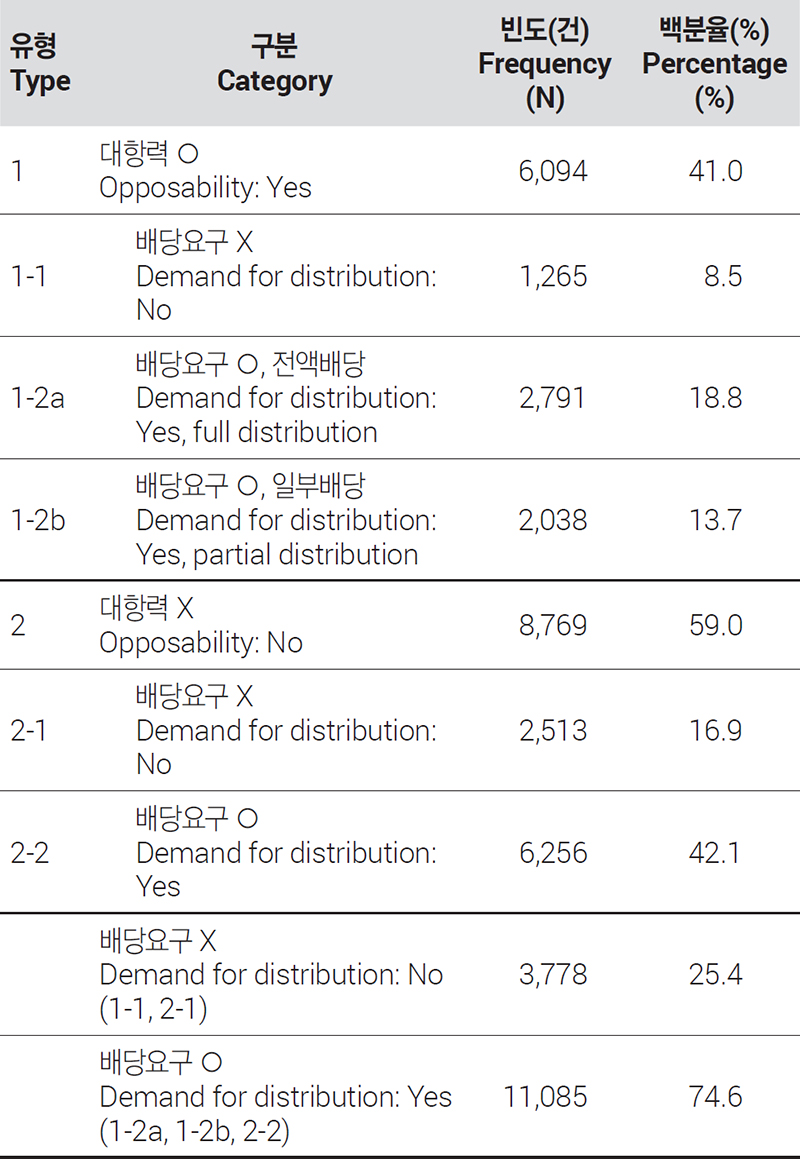
본격적인 분석에 앞서 <표 1>의 유형에 따른 분포를 살펴보면 <표 4>와 같다. 전체 분석대상 중 대항력이 있는 물건은 6,094건으로 41.0%이며, 대항력이 없는 물건은 8,769건(59.0%)으로, 대항력이 없는 물건이 더 많다. 배당요구의 경우, 전체 물건에서 배당요구를 한 물건이 74.6%(11,085건)를 차지하며, 배당요구를 하지 않은 물건이 25.4%이다. 대항력이 있는 물건 중에서는 배당요구를 하여 전액 배당을 받은 물건이 2,791건으로 가장 많으며, 다음이 배당요구를 하여 보증금의 일부를 배당받은 물건이 2,038건이다. 배당요구를 하지 않은 물건은 1,265건으로 가장 적다. 대항력이 없는 물건 중에서는 배당요구를 한 물건이 6,256건으로 배당요구를 하지 않은 물건(2,513건)보다 약 2.5배 많다.
Distribution by type of opposability effects
이변수 분석 결과는 <표 5>와 같다. 먼저 1년 이내 낙찰 여부와 대항력, 배당요구 등과의 관계를 살펴보면(표 5(a)), 대항력이 있을수록 1년 이상 유찰되는 비중이 크게 나타난다. 그리고 배당요구는 하지 않는 경우보다 하는 것이 1년 이상 유찰되는 것과 연관되어 있다. 그러나 다섯 개의 유형으로 나누어 살펴보면 대항력과 배당요구 모두 없을 때에 비해 배당요구를 하는 것, 혹은 대항력이 있는 것이 유찰 비중을 늘린다. 그러나 대항력이 있으면서 배당요구도 하지만 전액배당이 되는 경우에는 오히려 낙찰 비중이 증가한다. 반면 대항력이 있으면서 배당요구도 하지만 일부 배당밖에 이루어지지 않는 경우 가장 높은 유찰 비중을 보인다. 낙찰가율의 결과(표 5(b))에서는 오히려 대항력이 없는 경우에 비해 대항력이 있는 경우 높은 낙찰가율의 비중이 증가한다. 배당요구를 한 경우와 하지 않은 경우의 차이는 상대적으로 크지 않다. 반면 다섯 개의 유형으로 나누어 살펴본 결과 대항력이 없으면서 배당요구를 하지 않은 경우에 비해 가장 큰 차이를 보이는 것은 대항력이 있으면서 배당요구를 하지만 전액 배당이 이루어지는 경우와 일부 배당만 이루어지는 경우이다. 전액 배당이 이루어지는 경우 오히려 대항력이 없으면서 배당요구를 하지 않은 경우에 비해 낙찰가율이 높게 나타나는 비중이 큰 폭으로 증가한다. 반면 일부 배당만 이루어지는 경우 대항력이 없으면서 배당요구를 하지 않는 경우에 비해 낮은 낙찰가율의 비중이 크게 증가한다. 이는 낙찰과 유찰, 그리고 낙찰가율의 비중이 대항력의 유무, 배당신청의 여부뿐만 아니라 전액 배당 혹은 일부 배당 여부와 연관되어 있음을 시사한다.
Bivariate analysis
2. 로짓모형
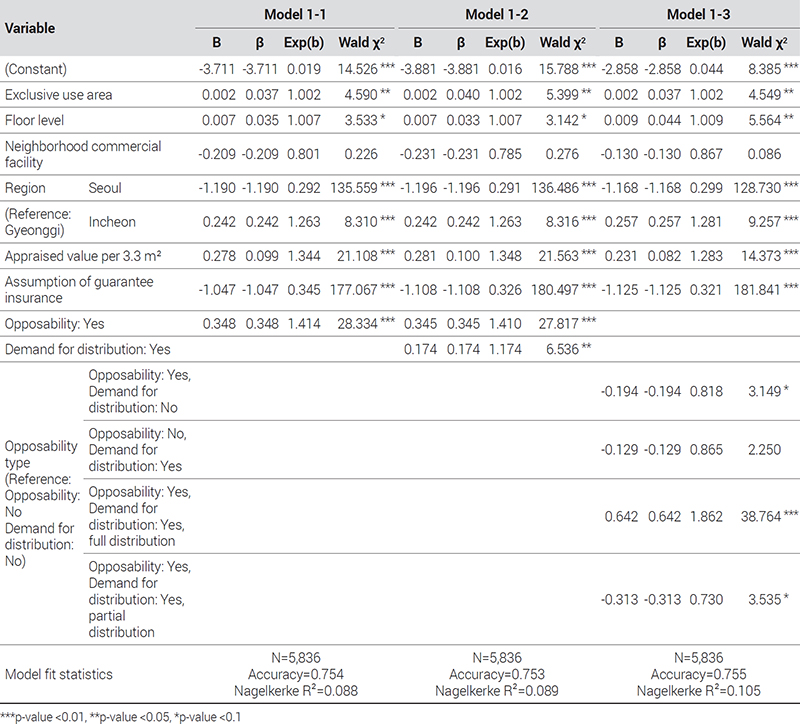
1년 이내 낙찰 여부를 종속변수로 한 로짓모형을 추정한 결과는 <표 6> 및 <표 7>과 같다. 먼저 아파트를 대상으로 한 로짓모형 추정결과(표 6)를 살펴보면, 통제 목적으로 포함된 독립변수들은 모든 모형에 걸쳐 대부분 통계적으로 유의하며 그 부호도 유사하다. 면적이 클수록, 고층일수록, 근생이 아닐수록 낙찰이 잘 되는 것으로 나타나는데, 이는 상대적으로 선호하는 아파트의 속성에 해당되기 때문으로 판단된다. 단위면적당 감정가격이 높을수록 낙찰이 빨리 이루어지는 것 역시 가격에 포함되어 있는 다양한 선호요인들을 반영한 결과로 해석된다. 경기 지역에 비해 상대적으로 서울이 유찰 확률이 높은데, 이는 서울을 대상으로 투기과열지구, 투기지역, 조정대상지역 등 규제지역이 빈번하게 지정된 결과로 해석할 수 있다. 규제지역이 지정되면 낙찰 희망 주택에 대해 대출이 많이 나오지 않거나, 취득세, 보유세 등이 중과됨으로써 입찰자에게 부담을 늘려, 유찰로 이어질 가능성이 커지기 때문이다. 보증보험의 승계는 임대인이 임차인의 보증금을 반환하지 못해 보증사고가 발생했음을 의미한다. 소위 깡통전세나 역전세에 처한 이들 주택들은 유찰이 이루어진 뒤 낮은 가격으로 입찰받으려는 성향이 존재하였기 때문에 그 부호가 통계적으로 유의한 음의 값을 갖는 것으로 판단된다. 근생 변수가 통계적으로 유의하지 않은 까닭은 아파트 내에서 주거용으로 이용 중인 근생 표본이 0.4%로 극히 미미하기 때문인 것으로 판단된다.
Logit model estimation results–Apartments (Dependent variable: 1=Auction success within 1 year, 0=Unsold for over 1 year)
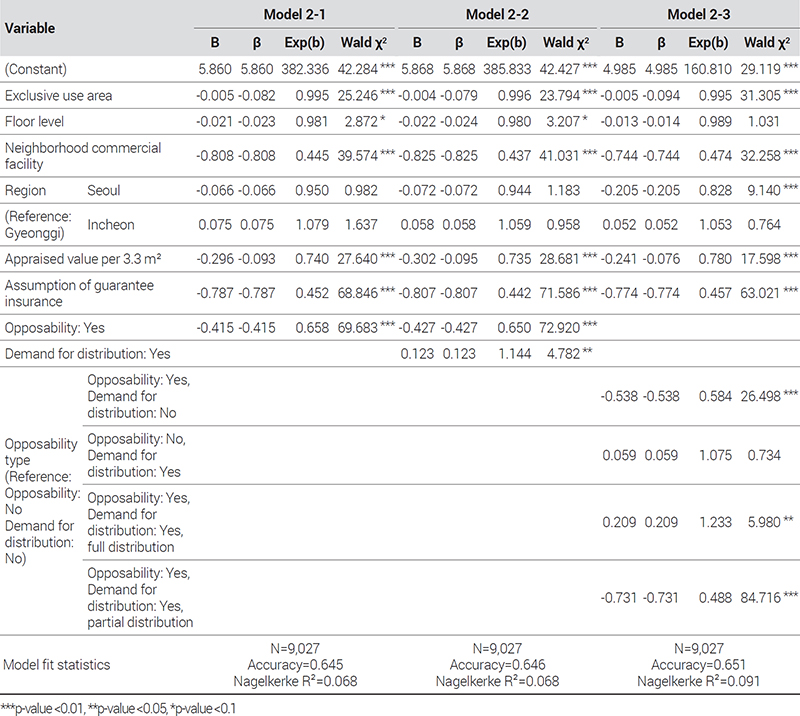
Logit model estimation results–Non-apartments (Dependent variable: 1=Auction success within 1 year, 0=Unsold for over 1 year)
이상의 요인을 통제한 뒤 대항력 관련 변수의 영향을 살펴보면 대항력 유무만 포함시킨 모형 1-1에서는 대항력이 있을수록 빠르게 낙찰되는 것으로 나타난다. 대항력이 있다는 것은 곧 근저당 등 다른 권리가 설정되어 있지 않음을 뜻한다. 수도권 아파트는 상대적으로 전세가율이 낮다. 한국부동산원 전국주택가격동향조사에 따르면 수도권 아파트의 전세가율은 2021년 64.8%, 2022년 63.5%, 2023년 59.4%이다. 그렇기 때문에 대항력이 있는 임차인이 있으면 보증금을 전액 배당받아 낙찰자가 추가로 부담하는 보증금이 없으며, 임차인을 내보내는 데 이사비용이나 법적 절차에 따른 시간 지연이 발생할 가능성이 낮다. 반면 임차인의 대항력이 없다는 것은 다른 권리가 이미 설정되어 있으므로 임차인이 배당을 통해서도 보증금을 일부 회수하지 못할 가능성이 있다. 이와 같은 경우 낙찰자가 임차인을 내보내는 과정에서 이사비용이나 법적 절차에 따른 시간 지연을 부담할 가능성이 크고, 이것이 낙찰 시기를 지연시키는 요인이 된다.
여기에 배당요구 여부를 추가한 결과(모형 1-2), 대항력 및 배당요구 변수 모두 통계적으로 유의하다. 대항력은 마찬가지로 양의 값으로 추정, 대항력이 있을수록 낙찰 확률이 증가하는 것으로 나타난다. 배당요구는 통계적으로 유의한 양의 값으로 추정되는데, 이는 배당요구를 통해 임차인이 낙찰금액에서 보증금을 회수할 수 있으며, 이것이 낙찰자가 임차인의 보증금을 인수해 되돌려주어야 할 부담, 임차인의 퇴거에 필요한 시간과 비용에 대한 부담이 줄어들어 낙찰이 빠르게 이루어짐을 뜻한다.
대항력이 없고 배당요구도 하지 않은 유형을 참조집단으로 분석한 결과, 먼저 대항력이 있으면서 배당요구를 하지 않은 집단은 낙찰이 늦게 이루어지는 것으로 나타났다. 이는 낙찰자가 대항력 있는 임차인의 보증금 전액을 추가로 부담해야 하기 때문에 보다 낙찰가액을 낮추고자 낙찰을 지연시키는 결과로 해석할 수 있다. 대항력이 있으면서 배당요구를 한 경우 낙찰에 대한 영향은 전액 배당이 이루어졌는지, 일부 배당만 이루어졌는지에 따라 결과가 다르게 나타났다. 보증금을 전액 배당받을 수 있는 가격이라면 대항력이 있고 배당요구를 하더라도 낙찰은 빠르게 이루어진다. 반면 보증금을 전액 배당받을 수 없다면 낙찰은 빠르게 이루어지지 않는다. 이는 배당받지 못하는 나머지 보증금을 추가로 부담해야 하므로 낙찰가격을 낮추기 위해 낙찰을 지연시키는 것이다. 이처럼 낙찰이 빠르게 이루어지는지 여부는 단순히 대항력의 유무뿐만 아니라, 배당요구, 전액배당여부 등과 연계되어 있음을 확인할 수 있다. 대항력이 없고 배당요구만 있는 경우는 낙찰기간에 통계적으로 유의한 영향을 주지는 않는다.
다세대, 연립 등 비아파트를 대상으로 로짓모형을 추정한 결과는 <표 7>과 같다. 전용면적은 아파트와 달리 통계적으로 유의한 음의 값이 추정되었다. 이는 아파트와 달리 비아파트의 경우 대형보다 중소형에 대한 선호가 높으며, 이것이 빠른 낙찰로 이어지고 있음을 시사한다. 층수도 아파트와 반대로 음의 값이 추정되며 모형 2-1, 2-2에서는 통계적으로도 유의하다. 높은 층수는 아파트에서는 조망권 확보라는 측면에서 긍정적으로 평가되지만, 비아파트에서는 조망권보다는 일부 노후 건물의 경우 엘리베이터도 설치되지 않는 사유 등으로 수직적 이동의 어려움이 반영된 결과로 볼 수 있다. 아파트에서와 달리 근생은 비아파트의 모든 모형에 걸쳐 통계적으로 유의한 음의 값이 추정된다. 비아파트에서는 근생으로 이용 중인 표본이 충분히 포함되어 있으며, 그 결과 근생 용도에 따른 주거환경의 악화, 혹은 근생 용도 건물을 주거용으로 이용하는 데 따른 위반건축물 이행강제금 부과 가능성이 반영된 결과로 볼 수 있다. 단위면적당 감정가격 역시 비아파트에서 아파트와 반대의 결과가 나타났다. 아파트에서는 감정가가 높을수록 낙찰이 빨리 이루어지지만, 비아파트의 경우 감정가가 높을수록 낙찰이 빨리 이루어지지 않는다는 것이다. 이는 아파트의 경우 고가일지라도 그 수요가 풍부해 거래에 어려움이 없으나, 고가 비아파트의 경우 수요가 충분하지 않아 환금성이 크게 떨어지는 특성이 반영된 결과로 판단된다.
모형 1-1, 1-2와 비교할 때 모형 2-1, 2-2의 대항력 변수는 그 값이 반대 부호로 추정되며, 이 역시 통계적으로 유의하다. 배당요구가 빠른 낙찰로 공통적으로 이어진다는 사실과 대조된다. 그 까닭은 모형 2-3을 통해 설명할 수 있다. 모형 2-3의 추정결과는 1-3과 크게 다르지 않다. 즉 대항력이 없고 배당요구를 하지 않은 집단에 비해 대항력이 있고 배당요구를 하지 않은 집단은 낙찰이 빠르지 않으며, 반면 대항력이 있고 배당요구를 하면서 전액배당이 이루어진 집단은 낙찰이 빠르게 이루어진다. 반면 대항력이 있고 배당요구를 하면서 일부배당만 이루어진 집단은 낙찰이 빠르게 이루어지지 않는다는 것이다. 모형 1-3과 모형 2-3에서 이 결과는 동일하다. 다른 것은 아파트에서는 대항력이 있으면서 배당요구를 하는 집단이 전액배당이 이루어지는 경우의 효과가 극명하게 나타나는 반면, 비아파트에서는 대항력이 있으면서 배당요구를 하는 집단이 일부배당만 이루어지는 경우의 효과가 더 극명하게 나타나는 것이다. 아파트에서는 전액배당의 비중이, 비아파트에서는 일부배당의 비중이 훨씬 크며, 그 영향력이 대항력 변수 하나만으로 집계될 경우(모형 1-1, 모형 2-1), 아파트에서는 긍정적인, 비아파트에서는 부정적인 부호가 추정되고 있는 것이다.
3. 다중회귀모형
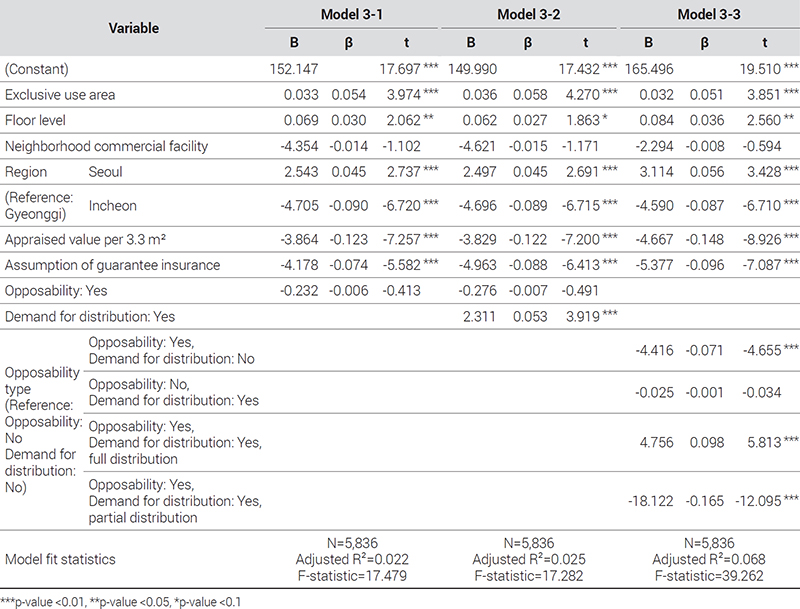
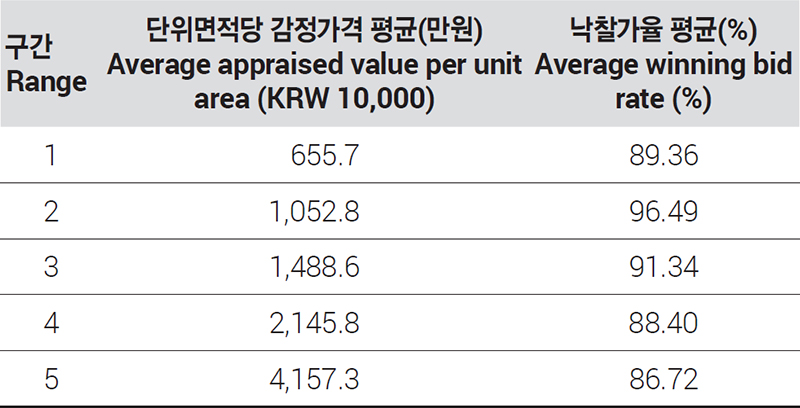
낙찰가율을 종속변수로 한 다중회귀모형의 추정결과는 <표 8> 및 <표 9>와 같다. 먼저 아파트를 대상으로 한 추정결과(표 8)를 살펴보면, 통제 목적으로 포함된 독립변수들의 부호 및 유의성은 로짓모형의 추정결과와 크게 다르지 않다. 다만 지역변수는 로짓 모형과 다르게 나타나는데, 경기에 비해 서울의 낙찰가율이 높게 나타난다. 이는 장래 가격 상승 가능성 등을 감안, 서울의 물건들에 대해 더 높은 투자가치로 평가하고 있음을 반영한다. 단위면적당 감정가격의 부호도 달라지는데, 로짓모형에서는 정(+)의 방향이었으나, 다중회귀모형에서는 부(-)의 값으로 추정된다. 이는 높은 단위면적당 감정가격은 전술한 것처럼 상대적으로 높은 선호도를 뜻하여 보다 빠르게 낙찰이 이루어진다. 그러나 감정가격이 높을수록 대출규제 하에서 자금조달이 어려워짐을 감안하여 낙찰가율은 낮아지는 것으로 나타난다. 이 패턴은 단위면적당 감정가격을 기준으로 5분위로 나누어 평균 낙찰가율을 산정한 <표 10>을 통해서도 대략적으로 확인된다. 보증보험을 승계할수록 낙찰가율이 낮아지는 것 역시 로짓모형의 결과와 동일하다.
Multiple regression model estimation results–Apartments (Dependent variable: Winning bid rate)
Multiple regression model estimation results–Non-apartments (Dependent variable: Winning bid rate)
Average winning bid rate by appraised value per unit area range
이상의 변수들을 통제한 상태에서 모형 3-1, 3-2의 대항력 추정결과는 모형 1-1, 1-2와 다르다. 모형 1-1, 1-2에서는 통계적으로 유의한 양의 값으로 추정되나, 모형 3-1, 3-2에서는 통계적 유의성을 확보하지 못하기 때문이다. 그러나 대항력 유형의 더미를 포함시킨 모형 1-3, 3-3의 결과는 서로 다르지 않다. 즉 대항력이 없고 배당요구를 하지 않은 집단에 비해, 대항력이 있으면서 배당요구를 하지 않은 집단은 낙찰기간도 길어지고 낙찰가율도 감소한다. 대항력이 있으면서 배당요구를 하였으나 일부 배당만 이루어진 경우도 마찬가지이다. 그러나 대항력이 있으면서 배당요구를 하였으나 전액 배당이 이루어진 경우 낙찰도 빠르게 이루어지며, 낙찰가율도 상승한다. 낙찰가율에 대한 이 유형 간 차이가 낙찰기간과 다르기 때문에 모형 3-1, 3-2에서 대항력의 통계적 유의성이 발견되지 않은 것에 불과하다. 로짓모형과 마찬가지로 대항력이 있으면서 배당요구를 하면서 보증금이 전액 배당되지 않을 경우 낙찰가율에 미치는 영향이 가장 크다.
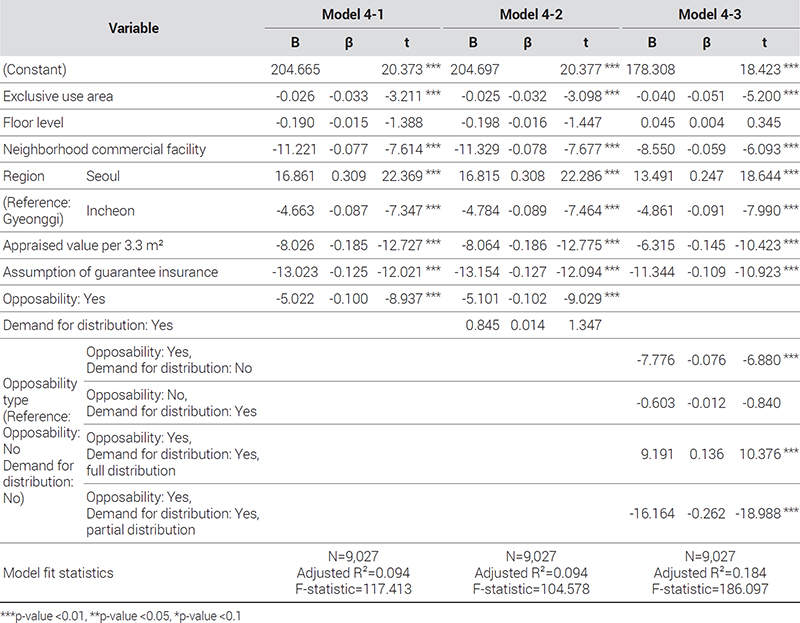
연립·다세대 대상의 다중회귀모형의 추정결과(표 9)에서는 로짓모형과 마찬가지로 통제 목적으로 포함된 변수들의 부호가 아파트와 차이를 보인다. 전용면적이 작을수록, 층수가 낮을수록, 근생이 아닐수록 낙찰가율은 높게 나타나는데, 이는 로짓모형 결과와 동일하게 해석할 수 있다. 서울, 인천 등 지역 더미, 그리고 단위면적당 감정가격 변수의 영향은 아파트의 추정결과와 같은 맥락에서 해석할 수 있다. 보증보험 승계의 영향 또한 동일하다.
이상의 요인을 통제한 상태에서 대항력의 영향은 모형 4-3을 볼 때 아파트와 유사하다. 즉 대항력이 없으며 배당요구도 하지 않은 집단과 비교할 때, 대항력을 갖는 것, 그리고 대항력이 있으면서 배당요구를 하면서 일부배당만 이루어지는 것은 낙찰가율을 감소시킨다. 반면 대항력이 있으면서 배당요구를 한다고 하더라도 전액이 배당되는 경우 낙찰가율은 오히려 증가한다. 아파트와 달리 모형 4-1, 4-2에서 대항력 변수가 통계적으로 유의한 음의 값으로 추정된 까닭은 연립, 다세대 전체에 걸쳐 대항력이 있으나 배당요구를 하지 않는 경우, 특히 대항력이 있으면서 배당요구를 하였지만 일부 배당만 이루어지는 경우가 더 큰 비중을 차지하기 때문으로 해석할 수 있다.
Ⅴ. 결론 및 시사점
임차인의 대항력은 전세사기 문제에 대응할 수 있는 효과적인 수단으로 주목받아 왔다. 그러나 오히려 대항력 있는 임차인이 있는 주택은 경매시장에서 낙찰이 어렵고 낙찰가율이 낮아질 수 있다. 대항력의 효과가 이처럼 단언하기 어려움에도 불구하고 대항력이 경매시장에 미치는 영향은 학술적으로 충분하게, 엄밀하게 다루어지지 않고 있다. 이에 본 연구는 수도권의 1만 5천여 경매사례를 토대로 대항력의 존재가 낙찰 여부 및 낙찰가율에 미치는 영향을 분석하였다.
분석결과, 대항력의 존재는 경매시장에 분명 영향을 미치는 요인임을 확인하였다. 선행연구에서 대항력의 영향은 통계적 유의성이나 그 방향에 있어서 불분명하였다. 그러나 본 연구에 따르면 대항력이 있는 임차인의 존재는 분명히 낙찰을 어렵게 만들고, 낙찰가율을 낮추는 요인으로 판명되었다. 임차인의 주거안정 수단으로 인식되는 대항력이 실제 경매시장에서는 낙찰자의 부담으로 인식됨으로써 보증금 상환을 지연시키고 종국적으로는 주거안정의 장애요인으로 작동하고 있는 것이다.
그러나 대항력이 존재한다고 해서 반드시 경매에 부정적인 영향을 미치는 것으로 보기는 어렵다. 분석결과에 따르면 대항력이 존재하더라도 배당요구를 통해 보증금이 전액 배당되는 경우 오히려 대항력이 없을 때보다 낙찰이 빠르게 진행되고 낙찰가율도 높아진다. 대항력의 영향은 이처럼 배당요구 절차를 통해 보증금이 전액 배당되는지 여부에 의존한다. 상대적으로 배당요구를 통해 전액 배당의 가능성이 높은 아파트 유형에서 대항력이 양의 영향을 보이는 것도 이와 같은 맥락에서 해석 가능하다. 기존 연구에서 대항력이 통계적 유의성, 부호 등에 있어 일관된 결과를 보이지 못한 것은 대항력의 영향을 매개하는 이 요인들을 고려하지 않았기 때문으로 판단된다. 대항력이 경매시장에 영향을 미치는 이 핵심 요인들을 발견하고 그 실증적 근거를 제시하였다는 점은 본 연구의 중요한 기여이다.
이상의 결과는 대항력의 존재만으로 주거안정이 담보된다는 판단은 지양할 필요가 있음을 시사한다. 대항력이 주거안정 수단이 되는 것은 배당을 통해 보증금이 상환될 때로 한정되어야 한다. 그렇지 않은 경우 대항력은 오히려 낙찰자에게 보증금 상환 부담으로 귀결, 경매 참여 유인을 떨어뜨려 낙찰을 지연시키거나 낙찰가율을 떨어뜨리는 요인이 된다. 낙찰에 소요되는 기간이 길어진다고 해서 보증금 전액 상환이 보장되는 것도 아니다. 보증금 상환 시점을 지연시킴으로써 임차인의 주거불안 기간만 늘리게 되는 것이다.
이는 ‘대항력 존재=주거안정’이라는 단순한 공식에서 탈피, 대항력이 있더라도 얼마든지 주거불안의 대상이 될 수 있음을 고려하여 정책이 설계되어야 함을 시사한다. 우선 「전세사기피해자법」에서 대항력 유무를 피해자 지원의 기준으로 사용하고 있음을 수정하여야 한다. 이 법은 대항력 행사를 통해 보증금 전액을 자력으로 회수할 수 있다고 판단하는 경우 지원 대상에서 제외하고 있다. 그러나 ‘보증금 전액을 자력으로 회수할 수 있다’고 판단할 근거를 별도로 마련하고 있지 않아, 현장에서는 대항력은 있으나 보증금 전액을 자력으로 회수할 수 없는 임차인이 지원 대상에서 얼마든지 제외될 수 있다. 이에 본 연구를 바탕으로 대항력이 있더라도 보증금 상환이 어려운 임차인은 지원 대상에 포함시킬 수 있는 구체적인 기준을 마련하여야 할 것이다.
대항력이 있더라도 경매의 배당과정을 통해, 혹은 신규 임대인을 통해 보증금 상환이 어려운 정도는 다양한 방식으로 평가될 수 있다. 임대차 계약 전에는 해당 주택의 매매가격(감정가격) 대비 전세가격의 비율, 즉 전세가율이 하나의 척도가 될 수 있다. 해당 지역, 해당 주택유형의 경매 낙찰가율 통계도 보증금 상환의 위험성을 판단할 유용한 근거이다. 계약 갱신을 통해 보증금이 증액될 때에도 전세가율이나 낙찰가율 역시 업데이트하여 점검할 필요가 있다. 경매가 개시된 이후 배당요구를 통해 전액 배당이 가능한지 여부는 법원 감정가격이 전세보증금을 얼마나 상회하는지로 예측할 수 있다. 충분한 규모로 법원 감정가격이 전세보증금을 상회한다면 전액 배당의 확률이 높아지기 때문이다. 배당요구를 통해 전액을 배당받지 못할 경우 신규 임대인의 보증금 지급의사가 있는지, 보증금을 지급할 여력은 충분한지, 그리고 이후 신규 임차인을 통해 추가 보증금을 확보할 수 있는지 여부가 중요하다. 임차인이 이 모든 것을 파악해 대항력의 ‘기능성’을 스스로 평가하기 어렵다면, 정부나 공공기관이 이 평가를 대행하여야 한다. 그래야만 대항력이 ‘대항력’으로서 작동할 수 있는 것이다.
주거안정을 위해 임대주택을 공급하거나, 주거비를 지원하는 것도 중요하지만, 전세라는 제도가 여전히 굳건한 국내 주택시장에서는 임차인의 보증금 상환이 완결되는 시스템을 마련하는 것이 그 무엇보다도 중요하다. 전세사기의 사례에서 보듯, 그리고 본 연구의 분석결과에서 보듯, 현재 우리의 시스템은 법과 제도가 의도한 것보다 훨씬 쉽게 붕괴될 수 있다. 대항력이 실질적인 주거안정의 수단이 되도록 정비하는 것은 이 시스템을 개선하는 중요한 출발점이 될 것이다.
Acknowledgments
이 논문은 2025년 1월 13일 호주 호바트에서 열린 환태평양부동산학술대회(Pacific Rim Real Estate Society Conference)에서, 그리고 2024년 5월 31일 전북대학교에서 열린 한국부동산분석학회 상반기학술대회에서 발표된 내용을 기초로 작성하였음.
Notes
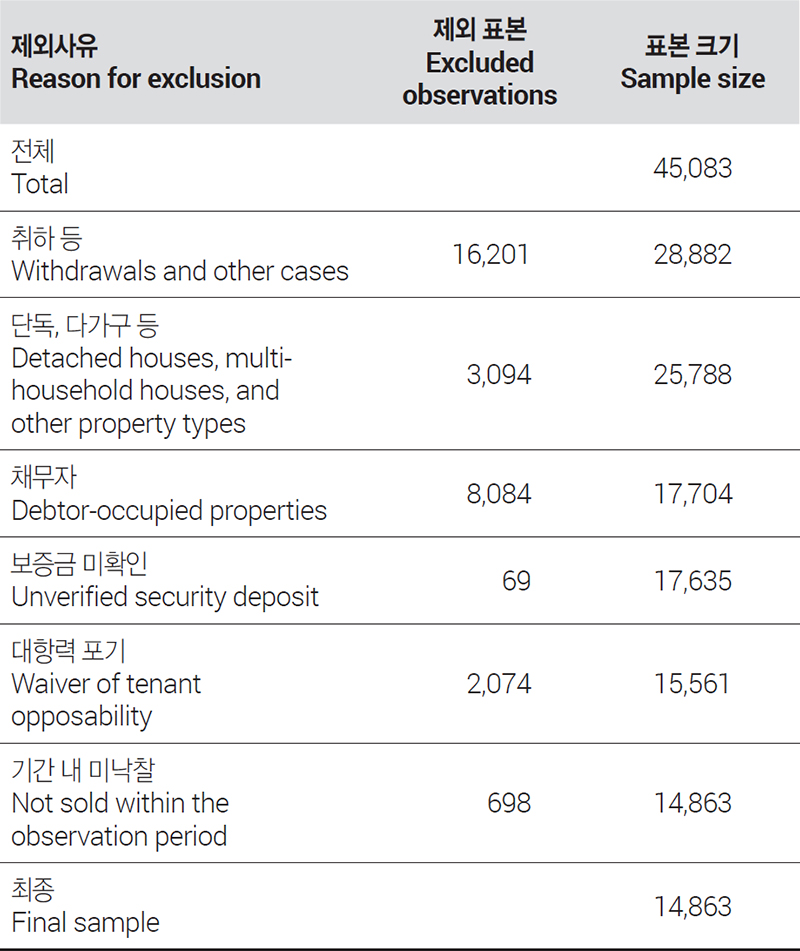
References
-
김희호·박세운·이재민·조성훈, 2013. “경매낙찰가율의 결정”, 「국제경제연구」, 19(2): 119-144.
Kim, H.H., Park, S.W., Lee, J.M., and Cho, S.H., 2013. “Determination of Auction Price Discount”, KUKJE KYUNGJE YONGU, 19(2): 119-144. [https://doi.org/10.17298/kky.2013.19.2.004]
-
노한장·유정석, 2011. “부동산 경매에 있어서 최저매각가격의 기준점 효과 분석”, 「부동산학연구」, 17(4): 109-131.
Noh, H.J. and Yu, J.S., 2011. “An Analysis on the Reference Effects of Reserve Prices in Real Estate Auctions”, Journal of the Korea Real Estate Analysts Association, 17(4): 109-131. -
민선찬, 2013. “연속된 경매에서 임차인의 대항력과 우선변제권”, 「부동산연구」, 23(1): 7-23.
Min, S.C., 2013. “Tenants’ Opposing Power and the Right or Preference of Repayment in the Continuous Action”, Korea Real Estate Review, 23(1): 7-23. -
서해용, 2015. “주택임대차보호법상의 임차인의 대항력 발생시기 – 익일조항 폐지를 중심으로 –”, 「법학연구」, 60: 107-131.
Seo, H.Y., 2015. “Occurrence Time of Tenants’ Countervailing Power in Housing Lease Protection Act – Focusing on the Repeal of the Provision on Next Day –”, Law Review, 60: 107-131. -
심우영, 2024. “주택임대차보호법상 법적 쟁점과 개선 방안에 대한 소고”, 「부동산법학」, 28(2): 175-202.
Shim, W.Y., 2024. “A Study on Legal Controversies and Improvement Strategies in the Housing Lease Protection Act”, Real Estate Law Review, 28(2): 175-202. [https://doi.org/10.32989/rel.2024.28.2.175]
-
안진섭·이명훈, 2018. “부동산 경매절차상 매각가율에 미치는 영향요인: 매수인이 인수하는 특수권리를 중심으로”, 「도시행정학보」, 31(4): 117-133.
Ahn, J.S. and Lee, M.H., 2018. “The Effect of Influence Factor on the Price Ratio of Real Estate Auction Process: Focused on the Special Rights of Real Estate Buyer”, Journal of The Korean Urban Management Association, 31(4): 117-133. [https://doi.org/10.36700/KRUMA.2018.12.31.4.117]
-
오시영, 2015. “주택임대차의 대항력과 동시이행항변권”, 「재산법연구」, 32(3): 25-51.
Oh, S.Y., 2015. “Opposing Power in Housing Lease and Concurrent Performance Plea”, The Journal of Property Law, 32(3): 25-51. -
이규태·신일진·김형근·신종칠, 2017. “구분소유 상가의 경매 매각가격 결정요인 분석”, 「부동산학연구」, 23(3): 87-104.
Lee, K.T., Shin, I.J., Kim, H.G., and Shin, J.C., 2017. “A Study on the Influencing Factors on Sale Price of Partitioned Ownership Retail Store in Seoul Real Estate Auction Market”, Journal of the Korea Real Estate Analysts Association, 23(3): 87-104. [https://doi.org/10.19172/KREAA.23.3.6]
-
임숙녀, 2021. “주택임대차제도에 관한 고찰”, 「토지공법연구」, 94: 89-114.
Lim, S.N., 2021. “A Study on the Housing Lease System”, Public Land Law Review, 94: 89-114. [https://doi.org/10.30933/KPLLR.2021.94.89]
-
임의택·이호병, 2016. “부실채권 관련 변수가 부동산의 경매낙찰가율에 미치는 영향 연구”, 「부동산학보」, 67: 116-128.
Lim, E.T. and Lee, H.B., 2016. “A Research on the Impact of NPL-related Factors on the Auction Winning Price Rate of Real Estates”, Korea Real Estate Academy Review, 67: 116-128. -
임진영·유선종·신보연·신은정, 2022. “주택소비자심리지수와 매매수급동향이 아파트 경매 낙찰가율에 미치는 영향 – 강남구, 서초구, 송파구를 중심으로”, 「부동산·도시연구」, 15(1): 91-108.
Lim, J.Y., Yoo, S.J., Shin, B.Y., and Shin, E.J., 2022. “The Effect of Housing Market Consumer Index and Trends of Sales Price Index on the Auction Bid Price Ratio of Apartments”, Review of Real Estate and Urban Studies, 15(1): 91-108. [https://doi.org/10.22423/KREUS.2022.15.1.91]
-
전원열, 2020. “민사집행절차상 배당요구배당이의와 부당이득반환청구권”, 「저스티스」, 178: 212-248.
Jeon, W.Y., 2020. “Request and Objection in Civil Enforcement Allocation, and Unjust Enrichment”, The Justice, 178: 212-248. [https://doi.org/10.29305/tj.2020.06.178.212]
-
정성용, 2009. “부동산경매 위험요인이 낙찰가격에 미치는 영향에 관한 연구 – 대구광역권 원룸주택을 중심으로 –”, 「주택연구」, 17(3): 107-133.
Jeong, S.Y., 2009. “The Impact of Risk Factors on the Selling Price in the Real Estate Auction Market: Focusing on One-Room Housing in the Daegu Metropolitan Area”, Housing Studies Review, 17(3): 107-133. -
조남복·문영기, 2006. “경매특성 변수가 아파트 매각가격에 미치는 영향분석”, 「감정평가학논집」, 5(2): 89-113.
Cho, N.B. and Moon, Y.G., 2006. “The Factors of Auction Property and Sale Price in the Apartment Auction Market”, Appraisal Studies, 5(2): 89-113. -
조상용·박승록, 2015. “아파트경매에서 낙찰가율의 결정요인에 대한 연구 – 임차인의 유형별 특성을 중심으로”, 「주거환경」, 13(4): 193-209.
Cho, S.Y. and Park, S.R., 2015. “A Study on the Determinant Factors of the Bid Rate in Apartment Auction: Focused on Patterns by Types of Tenants”, Journal of The Residential Environment Institute of Korea, 13(4): 193-209.