전세사기 예방 수단으로서의 주택 임대차 등기 의무화: 쟁점과 대안

Abstract
This study critically examines the policy debate surrounding the mandatory registration of residential lease contracts in South Korea as a means of preventing Jeonse fraud. It also proposes an alternative strategy that emphasizes activating lease registration. The contraction of the rental housing market following multiple Jeonse fraud incidents is interpreted not just as a response to increased risk but as a market disappearance phenomenon driven by information asymmetry and declining institutional trust. This study determined that comprehensive mandates may result in regressive protection effects and regulatory avoidance, which could potentially undermine tenant protection, when evaluating mandatory lease registration against four criteria: necessity, subsidiarity, equity, and enforceability. Furthermore, it advances an alternative policy approach that maintains existing tenant protection mechanisms while promoting the gradual diffusion of lease registration through local government support and incentive-based participation. By improving the informational environment of the rental housing market, this activation strategy aims to enhance tenants’ legal standing, reduce information asymmetry, and support the restoration of normal market functioning. The findings suggest that the activation of lease registration provides a realistic and institutionally feasible approach for Jeonse fraud prevention in the current policy context.
Keywords:
Jeonse Fraud, Registration of Residential Lease Contracts, Tenant Right Protection, Rental Housing Market, Regressive Protection키워드:
전세사기, 주택 임대차 등기, 임차권 보호, 임대차 시장, 보호의 역진성Ⅰ. 서 론
「주택임대차보호법」은 사회적 약자인 임차인을 보호하기 위해서 1981년에 제정되었다. 그 이전에는 세입자가 임차권에 대한 대항력을 가지려면 「민법」상 임대차 등기를 해야 했다. 그런데 등기는 세입자와 집주인이 공동으로 해야 한다. 도시로 사람들이 몰리고 집이 부족했던 시절에 임대인은 다른 세입자를 쉽게 구할 수 있으니 임대인이 그러한 등기 절차에 협력해 줄 필요가 없었다. 집주인이 집을 다른 사람에게 팔고 사라지더라도 세입자가 새로운 주인에게 임차의 권리를 주장할 수 없었다(“Emptio tollit locatum: 매매는 임대차를 깨뜨린다”). 전 재산인 보증금과 주거공간을 빼앗긴 서민들이 거리로 내몰리게 되었고 이는 큰 사회적 문제로 대두되었다. 그래서 임차인이 등기 없이 대항할 수 있는 방안을 마련하는 것이 시급하였다. 이에 「등기」 대신 「주택의 인도와 전입」을 공시방법으로 하여 주택 임차권의 대항력을 인정할 수 있는 방법이 모색되었다(이은희, 2007). 그 결과 임대인이 동의하지 않아도 세입자가 임차권을 간편하게 공시할 수 있도록 주거용 건물의 임대차에 대해서는 「민법」보다도 우선하는 특례로서 「주택임대차보호법」이 탄생하게 된 것이다.
이후 지난 40여 년 동안 주택 임대차 시장은 다주택자 증가, 비아파트 주택의 확대, 전세보증금 규모의 상승 등 많은 변화를 겪었으며, 서민 임차인의 보증금은 소액의 생활 자금이 아니라 주거 상향을 위해 필요한 가구 자산의 대부분을 차지하게 되었다. 그럼에도 불구하고 임차권의 보호 방식은 여전히 인도·전입·확정일자라는 불완전한 공시에 의존하고 있어, 권리의 존재와 순위가 외부적으로 명확히 드러나지 않는 상황이 지속되고 있다. 임차권은 법적으로는 보호되지만, 거래 질서와 시장 판단의 기준에서는 불완전한 정보에 머무르는 한계를 갖고 있는 것이다. 이러한 취약성은 위험을 오직 임차인 스스로 감내하도록 만드는 원인으로 작동하며, 주택 임대차 보호와 관련된 제도 체계가 서민주택 임차권 보호 수단으로 충분히 진화하지 못했음을 시사한다.
전세사기는 정확한 시세를 알기가 어려운 신축빌라, 오피스텔 등에서 집중적으로 발생하며, 일부 공인중개사, 사설 감정평가사가 결탁해 전세가격을 부풀리고 보증한도를 높여 무자본 갭투기와 소위 “깡통전세”를 확산시켰다(이상영·서정렬, 2023). 그러나 정보 비대칭 문제를 해소하기 위한 제도는 여전히 미흡해, 임차인은 계약 과정에서 실질적 보호를 받지 못하는 실정이다. 전세사기의 상당수는 공인중개사가 공범이거나 임대인 편향적으로 계약을 유도한 사례이며, 바지명의자를 이용한 범죄에도 처벌이 약해 억지력이 부족하다(황세은·장희순, 2023). 또한 임차인은 보증금을 반환받기 위한 권리 행사 수단이 제한적이어서, 임대인 미반환 시 민사 절차로 이어지는 장기 분쟁에 노출된다. 형사고소도 입증이 어려워 실효성이 낮고, 설령 유죄가 인정되더라도 임대인의 무재산 주장으로 보증금 회수가 지연되는 악순환이 반복되고 있다.
위와 같은 전세사기 예방을 위한 대안으로 주택 임대차 등기 의무화가 논의되고 있다. 임대차 계약을 등기를 통해 공시함으로써 정보 비대칭을 해소하고 임차권 보호를 강화하자는 주장은 설득력을 지닌다. 그러나 등기를 「의무화」하는 것은 그 필요성에도 불구하고, 사회적 수용성, 형평성, 집행가능성 측면에서 다양한 쟁점을 야기한다. 특히 기존의 보호 수단을 대체하는 방식의 완전 의무화는 오히려 임차인을 보호 체계 밖으로 밀어내거나, 비공식적 거래를 확대시킬 수 있다.
이에 본 연구는 전세사기 예방 수단으로서 주택 임대차 등기 의무화 논의를 비판적으로 검토한다. 의무화가 규범적으로 지향하는 목표를 인정하면서도, 현행 제도 환경과 시장 구조 하에서 실질적으로 작동 가능한 수단인지 점검하고, 의무화의 대안으로서 주택 임대차 등기 「활성화」 전략을 제시한다. 이는 기존 「주택임대차보호법」이 보장하는 보호 수단을 유지하면서도, 지자체 중심의 지원과 임대인 참여의 인센티브를 통해 임대차 등기를 점진적으로 확산시키려는 접근으로서, 전세사기 예방, 임차권 지위 향상, 임대차 시장 정상화를 달성할 수 있는 대안이라 할 수 있다.
주택 임대차 등기 의무화에 대한 비판적 검토 및 대안 제시에 대한 본 연구의 논리 전개는 다음과 같다. Ⅱ장에서는 현행 주택 임대차 공시제도의 이원적 구조와 그 불완전성을 검토하고, 특히 대항력 발효 시점을 둘러싼 최근의 입법·정책 동향을 함께 살펴본다. Ⅲ장에서는 전세사기 예방 수단에 관한 논의 전반을 검토한 뒤, 주택 임대차 등기 의무화를 둘러싼 찬반 논의를 검토하고, 의무화 논리가 전제하는 제도적 가정과 그 한계를 분석한다. Ⅳ장에서는 “만약 주택 임대차 등기를 반드시 의무화해야 한다면” 주택 임대차 등기 의무화를 성립시키기 위해 요구되는 법리적·제도적 필요조건을 검토한다. Ⅴ장에서는 주택 임대차 등기 의무화를 공익 규제의 정당성을 판단하기 위한 네 가지 규범적 기준에 따라 종합적으로 평가한다. Ⅵ장에서는 이러한 비판적 검토를 바탕으로, 전면적 의무화에 대한 현실적 대안으로서 주택 임대차 등기 활성화 전략을 제시한다. Ⅶ장에서는 연구의 결론 및 의의를 제시한다.
Ⅱ. 현행 주택 임대차 공시제도의 구조와 한계
1. 임차권의 물권화와 공시의 이원적 구조
임대차는 본래 당사자 사이에만 효력이 미치는 채권계약이다. 따라서 임차인은 원칙적으로 제삼자에게 자신의 권리를 주장할 수 없으며, 「민법」은 부동산임차인이 임대인에 대하여 임대차등기 절차에 협력할 것을 청구할 수 있고 그 등기를 마친 때에 비로소 제삼자에 대한 효력이 생기도록 규정하고 있다(「민법」 제621조). 그러나 등기는 임대인의 협력을 전제로 하는 공동신청이 원칙이고, 비용과 절차의 부담이 따르며, 무엇보다 임대인이 협력할 유인이 크지 않아 실무에서는 거의 이루어지지 않았다. 이러한 현실에서 사회적 약자인 임차인을 보호하기 위하여 「주택임대차보호법」은 등기라는 공시방법을 갖추지 못한 임차인에게도 주택의 인도와 주민등록이라는 요건을 갖추면 대항력을, 여기에 확정일자를 더하면 우선변제권을 인정하였다. 그 결과 채권에 불과한 주택임차권은 등기 없이도 제삼자에게 대항하고 후순위권리자에 우선하여 변제받을 수 있는, 이른바 물권화 된 채권으로서의 지위를 갖게 되었다(지원림, 2015).
문제는 이러한 보호가 두 갈래의 서로 다른 공시방법 위에 놓여 있다는 점이다. 하나는 등기부를 통한 공시로서, 「민법」상 임차권설정등기(「민법」 제621조)와 임대차 종료 후의 임차권등기명령에 따른 임차권등기(「주택임대차보호법」 제3조의3)가 이에 해당한다. 다른 하나는 주택의 인도·전입·확정일자를 통한 공시이다. 전자는 등기부라는 공적 장부에 권리의 존재와 순위를 명확히 드러내어 누구나 손쉽게 확인할 수 있는 완전한 공시인 데 반해, 후자는 권리의 내용이 등기부에 반영되지 않아 제삼자가 임차인의 지위를 외부에서 예측하기 어려운 불완전한 공시에 머문다(정경국, 2024).
요컨대 현행 제도는 임차권을 실질적으로 물권에 준하여 보호하면서도, 그 권리관계를 외부에 드러내는 공시는 불완전한 방식에 의존하고 있다. 부동산 물권변동이 등기를 효력발생요건이자 공시수단으로 삼아 거래의 안전을 도모하는 것(「민법」 제186조)과 달리, 주택임차권은 강력한 우선적 효력을 부여받으면서도 그에 상응하는 공시를 갖추지 못한 것이다. 이처럼 권리의 효력과 공시의 수준이 완벽히 합치되지 않기에 실무상 여러 가지 문제점이 나타난다.
2. 대항요건 중심 공시의 불완전성
대항요건에 기초한 공시가 안고 있는 한계는 다음과 같다. 첫째, 선순위 권리관계의 파악이 어렵다. 전입 일자, 실질적 점유의 개시 시점, 확정일자, 임대차 기간, 보증금의 액수와 같은 임차권의 핵심 내용이 등기부에 기재되지 않으므로, 새로 임대차계약을 체결하려는 자나 그 주택을 담보로 대출을 실행하려는 자는 선순위 임차인의 존재와 규모를 정확히 확인할 수 없다(정경국, 2024). 특히 개별 호실이 구분되지 않는 단독·다가구주택에서는 선순위 보증금의 총액을 알 수 없어 후순위로 전락하는 피해가 빈발하며, 집합건물에서도 점유·전입이라는 불확실한 공시를 악용한 사기 범죄가 발생한다. 임차주택이 시세를 확인하기 어려운 신축빌라일 경우, 이러한 정보의 비대칭은 매매가에 육박하는 보증금으로 계약을 유도하는 이른바 ‘깡통전세’ 사기의 온상이 된다(이상영·서정렬, 2023).
둘째, 대항력이 빈번하게 상실된다. 현행 대항요건은 주택의 인도와 주민등록을 모두 요구하는데, 실무에서는 이를 오해하여 요건을 갖추지 못하거나, 전출·재전입·주민등록 말소와 같은 일상적 사유로 이미 취득한 대항력을 갑작스럽게 잃는 사례가 적지 않다. 그 결과 임차인이 후순위로 전락하여 보증금을 회수하지 못하는 권리사고가 발생한다. 나아가 임차주택의 소유권이 양도되는 경우 보증금반환채무의 승계와 종전 임대인의 면책을 둘러싼 분쟁이 끊이지 않는데(김제완, 2023), 이는 임차권의 존재와 내용이 등기부에 공시되지 않아 거래 당사자와 제삼자가 권리관계를 사전에 명확히 인식하지 못하는 데에서 비롯된다. 경매절차에서도 대항력과 우선변제권이 배당요구 종기까지 유지되어야 함에도, 경매의 취소·취하 등으로 보호가 상실되는 경우가 존재한다(정경국, 2024).
셋째, 관계서류의 열람이 비효율적이고 부정확하다. 선순위 임차인을 조회하려면 전입세대확인서와 확정일자 부여현황을 일일이 확인해야 하나, 정보가 여러 장부에 흩어져 있는 데다 시스템 오류나 정보 누락으로 그 결과를 온전히 신뢰하기 어렵다. 더욱이 확정일자 제도는 대항요건을 전제로 우선변제권을 부여하는 구조이므로, 대항력이 상실되면 확정일자를 보유하고도 우선변제권을 행사할 수 없는 한계가 있다. 확정일자의 누락이나 소액임차인 최우선변제권 제도의 악용과 같은 실무적 문제도 이어지고 있어, 전체적으로 현행 공시체계는 임차인의 권리를 안정적으로 보호하는 데 미흡한 것으로 평가된다(정경국, 2024).
3. 대항력 발효 시점 문제와 최근의 입법·정책 동향
현행 공시제도의 불완전성은 대항력의 발효 시점을 둘러싼 오랜 문제에서 가장 첨예하게 나타난다. 「주택임대차보호법」 은 임차인이 주택의 인도와 주민등록을 마친 때에는 그다음 날부터 제삼자에 대하여 대항력이 생긴다고 규정한다(제3조 제1항). 이른바 ‘익일 0시 조항’이다. 이로 인해 임차인이 인도와 전입을 먼저 마치더라도 같은 날 임대인이 저당권이나 가등기를 설정하면 그 권리가 우선하게 되어, 임차인은 정작 대항력을 갖추고도 후순위로 밀려나는 사각지대가 발생한다.
그렇다면 왜 대항력을 즉시가 아니라 익일 0시에 발생하도록 하였는가? 그 이유는 다시 공시방법의 불완전성으로 귀착된다. 주택의 인도와 주민등록은 등기와 달리 간이하지만 외부에서 그 선후를 시각 단위로 확인하기 어려운 공시방법이다. 따라서 인도·주민등록과 제삼자 명의의 등기가 같은 날 이루어진 경우 그 선후관계를 가려 우선순위를 정하는 것이 사실상 곤란하므로, 권리관계의 혼란을 피하기 위하여 대항력의 발생을 익일 0시로 늦춘 것이다. 요컨대 익일 0시 조항은 주민등록이라는 불완전한 공시가 등기와 같은 날 경합할 때 생기는 순위 판정의 곤란을 회피하기 위한 일종의 법기술적 장치인 셈이다(지원림, 2015).
전세사기를 계기로 이 사각지대를 메우기 위한 입법적·정책적 시도가 활발히 이어졌다. 학계에서는 익일 조항을 ‘즉시 조항’으로 개정하거나 발효 시점을 앞당겨야 한다는 주장이 거듭 제기되었고(황세은·장희순, 2023; 김제완, 2023; 강응환·김재환, 2024; 권오상, 2024), 경기연구원(2024)은 전문가 델파이 조사에서 선순위·대항력 보완을 단기 최우선 과제로 제시하였다. 국회에서도 대항력을 인도·주민등록 즉시 발생시키려는 개정안(국회 법제사법위원회, 2024. 9.)과 임차권등기 자체를 의무화하려는 개정안(국회 법제사법위원회, 2025. 3.)이 잇따라 발의되었고 법제사법위원회의 검토를 받았다. 행정부 차원에서도 대통령 직속 국민통합위원회가 일정 요건을 충족할 경우 대항력 발생시기를 ‘익일 0시’에서 ‘당일 0시’로 변경하는 방안을 제안하였고(국민통합위원회, 2024. 1. 15.), 2026년 3월에는 관계부처 합동으로 발효 시점을 ‘전입신고시’로 조정하겠다는 대책이 발표되기에 이르렀다(관계부처합동, 2026. 3. 10.).
그러나 이러한 시도들이 곧바로 대항력의 완전한 즉시 발효로 귀결되기는 쉽지 않아 보인다. 국회 법제사법위원회의 검토보고서와 법무부·법원행정처·은행연합회 등 관계기관의 의견은 일관되게 다음과 같은 난점을 지적한다. 첫째, 주택의 인도와 주민등록은 등기에 비하여 불완전한 공시방법이고, 둘째, 등기부와 주민등록부는 관할기관과 운영체계가 서로 달라 같은 날 이루어진 권리들의 선후를 확정하기 어려우며, 셋째, 주택의 인도는 사실 행위에 해당하여 그 효력 발생 시점을 특정하기 곤란해 분쟁을 키울 수 있고, 넷째, 금융기관과 담보권자의 권리에 영향을 미쳐 거래의 안전을 해칠 우려가 있다는 것이다(국회 법제사법위원회, 2024. 9.; 2025. 3.). 이 때문에 관계기관은 즉시 발효를 위해서는 “전입신고와 등기접수의 선후를 명확히 확인할 수 있는 통합시스템의 구축 등 공시방법의 보완이 전제되어야 한다”는 입장을 표명한 바 있다.
여기서 본 연구가 주목하는 함의가 도출된다. 대항력 발효 시점을 둘러싼 일련의 논의가 공시방법의 보완이라는 전제조건에서 자유롭지 못하다는 사실은, 곧 주민등록에 기초한 현행 공시가 지닌 근본적 한계를 역설적으로 드러낸다. 즉 시점 조정의 어려움은 제도 설계자의 의지 부족 때문이 아니라, 외부에서 시각 단위로 선후를 확인할 수 없는 주민등록 기반 공시의 본질적 성격에서 비롯된 것이다. 반대로 등기는 접수 시점이 명백하게 기록되고 누구나 그 선후를 확인할 수 있는 공시방법이다. 따라서 임차권의 공시를 등기로 일원화할 때 비로소 발효 시점을 둘러싼 혼란이 근본적으로 해소되고 진정한 즉시성과 거래의 안전이 동시에 확보될 수 있다. 대항력 시점 논쟁이 장기화되는 점은 오히려 등기 기반 공시의 필요성을 방증하는 것이라 사료된다.
Ⅲ. 주택 임대차 등기 의무화에 관한 기존 논의 및 비판적 검토
1. 전세사기 예방 수단에 관한 논의
전세사기를 예방하기 위한 제도적 처방은 어느 하나의 수단으로 수렴되지 않는다. 그동안 학계와 정책 부문에서 제시되어 온 방안들은 그 작동 원리에 따라 크게 다섯 갈래로 나누어 볼 수 있다.
첫째는 보증과 금융기법을 통한 사후적 반환 보장이다. 이상영·서정렬(2023)은 확정일자에 기초한 선순위 방식만으로는 전세사기에 대처하기 어렵다고 보고, 전세금을 별도의 계정에 보관하는 에스크로(escrow)를 가장 바람직한 방안으로, 전세반환보증의 전면 의무가입을 차선책으로 제시하였다. 한국개발연구원(문윤상, 2023)은 위험을 반영한 보증료 설계와 에스크로를 결합한 혼합보증을, 황선훈(2024)은 사회국가원리에 근거한 임대인의 반환보증 가입 의무화와 보증금 예치제도를, 김제완·손유은(2025)은 보증보험의 가입주체를 임대인으로 전환하는 지급보증 의무화와 임차인 신용평가제 도입을 주장하였다. 표채원(2025) 또한 보증보험을 자동차보험과 같이 의무가입화할 것을 제안하였다. 이들 논의는 보증금 반환의 실질적 회수에 초점을 두지만, 보증·금융 체계의 변동에 임차권 보호가 종속되거나 임대인의 부담이 임차인에게 전가될 수 있다는 한계를 안고 있다.
둘째는 중개제도의 정비를 통한 정보 비대칭 완화이다. 오림경·김홍택(2024)은 공인중개사 교육과 지도·단속의 강화, 중개보수 바우처, 임대인 표준심사 제도를, 권오상(2024)은 공인중개사의 확인·설명의무 확대와 임대인 세금체납 정보 열람권 부여, 전속중개계약의 활용을 제시하였다. 강문찬(2023)은 부동산컨설팅업자에 대한 자격·규제의 정비를 촉구하였다. 다만 이러한 접근은 공인중개사가 계약 성사에 경제적 이해관계를 갖는다는 점을 그대로 둔 채 그 역할에 의존한다는 비판(황선훈, 2024)으로부터 완전히 자유롭지 못하다.
셋째는 가격과 금융에 대한 직접 규제이다. 전세가율 상한제나 주택담보대출 규제(LTV)와의 연동을 통해 위험한 거래 자체를 억제하려는 방안이 시민사회를 중심으로 제기되었다(참여연대, 2025.06.10.). 그러나 이러한 수단은 시장에서 형성되는 가격과 자금의 흐름에 직접 개입한다는 점에서 거래의 위축과 비공식 거래의 확산이라는 부작용이 우려된다.
넷째는 임대인의 책임 강화이다. 강문찬(2023)은 임대주택 양도시 즉시 고지의무 특약과 전 소유자의 책임 유지를, 김제완(2023)은 임대인의 통지의무 법제화와 양도인의 보증금반환채무 연대책임을 제안하였다. 김진·김상근(2023)은 해외 제도와의 비교를 통해 계약서 표준화와 보증금 보호제도의 정비를 강조하였다.
다섯째는 공시 자체의 강화, 곧 등기를 통한 권리관계의 투명화이다. 조재진(2023)은 채권적 전세를 물권화하는 전세권설정 등기의 의무화를, 정경국(2024)은 임차권등기로의 일원화와 의무화를 주장하였으며, 경기연구원(2024)은 전세권설정 등기 의무화를 단기 최우선 과제로 도출하였다. 한국형사·법무정책연구원(2023)은 전세권등기·임차권등기의 활성화를, 강응환·김재환(2024)은 임대차계약에 대한 등기부 공시제도의 도입을 제시하였다. 이와 더불어 앞서 살펴본 대항력 발효 시점의 조정 논의(황세은·장희순, 2023; 김제완, 2023; 권오상, 2024 등) 역시 넓게 보면 공시의 시간적 정확성을 높이려는 시도에 해당한다.
이상의 처방들은 상호 배타적이라기보다 복합적 예방 체계를 이루는 구성 요소들이다. 그러나 보증·중개·가격 규제가 정보의 공개나 위험의 사후적 분산에 무게를 두는 데 반해, 다섯째 갈래는 임차권의 존재와 순위를 권리의 성립 단계에서 외부에 명확히 드러낸다는 점에서 가장 근본적인 위치를 차지한다. 정보를 사후에 제공하거나 위험을 보증으로 메우는 방식만으로는 권리관계의 불투명성 자체가 해소되지 않기 때문이다. 본 연구가 다수의 처방 가운데 공시, 그중에서도 등기를 둘러싼 의무화 논의에 주목하는 까닭이 여기에 있다.
2. 주택 임대차 등기 의무화를 둘러싼 찬반 논의
등기를 통한 공시 강화라는 큰 방향 안에서도, 이를 의무화할 것인가를 둘러싸고는 견해가 갈린다. 의무화 찬성론은 현행 공시의 불완전성이 반복적으로 드러내는 폐해를 근본 원인이라 강조한다. 정경국(2024)은 누구나 손쉽게 접근하여 임차권의 내용을 정확히 확인할 수 있는 공시는 등기부를 통한 공시뿐이라고 역설한다. 이에 주택임차권의 공시방법을 등기로 일원화하여 의무화하면 선순위 파악의 곤란, 대항력의 빈번한 상실, 열람의 비효율과 같은 실무상 문제가 해소되고 보증금이 등기부에 공시되어 깡통전세 피해를 예방할 수 있다고 주장하였다. 조재진(2023)은 같은 문제의식에서 채권적 전세를 물권화하는 방향을, 강응환·김재환(2024)은 임대차계약에 대한 등기부 공시제도의 도입을 제시하였다. 경기연구원(2024)의 전문가 델파이 조사에서 전세권설정등기 의무화가 단기 최우선 과제(필요성 4.67)로 도출된 것, 한국형사·법무정책연구원(2023)이 전세권·임차권등기의 활성화를 제안한 것도 이러한 흐름과 일맥상통한다.
찬성론 내부에서도 어떤 등기를 택할 것인가에 대해서는 견해가 나뉜다. 조재진(2023)이 임의경매 신청이 용이하다는 점을 들어 전세권설정등기를 지지한 데 반해, 정경국(2024)은 전세권등기의 의무화가 곧 물권의 의무화로서 채권인 주택임차권을 부정하고 「주택임대차보호법」의 취지를 전면 부인하는 결과가 되며, 단독·다가구 건물에서 토지와 건물의 효력 불일치 문제가 있고 비용 또한 높다는 점을 들어 임차권등기의 의무화가 타당하다고 보았다. 이는 공시 강화라는 목표를 공유하면서도 그 법적 수단의 선택에 관해서는 견해의 차이가 있음을 보여준다.
반면 의무화에 신중하거나 반대하는 논의도 만만치 않다. 강문찬(2023)은 임차권을 등기부에 기재하는 것이 공시의 가장 쉬운 방법임을 인정하면서도, 임차인이 임대인의 협력 없이 단독으로 등기하도록 허용하는 것은 채권인 임차권을 물권으로 취급하게 될 우려가 있어 조심스럽게 접근해야 한다고 보았다. 입법 실무의 평가는 한층 더 신중하다. 국회 법제사법위원회(2025. 3.)의 검토 과정에서 법무부는 임차권등기를 의무화할 경우 임차인이 임대인의 협력 없이는 대항력과 우선변제권을 취득할 수 없게 되어 오히려 임차인의 권리를 약화시킬 우려가 있고, 현행 제도에 비해 시간적·금전적 부담이 증가할 수 있다는 점을 들어 신중한 검토가 필요하다는 입장을 밝혔다. 나아가 「주택임대차보호법」이 「민법」에 대한 특례를 규정하는 민사특별법인 데 반해 등기의 의무화는 공적 규제에 해당하므로 그 체계상 적정성을 검토할 필요가 있다는 점도 지적되었다.
요컨대 주택 임대차 등기 의무화는 규범적 당위의 차원에서는 폭넓은 지지를 받고 있으나, 그것이 현행 제도 환경과 시장 구조 속에서 실제로 작동 가능한 수단인지에 대해서는 상당한 의문이 제기되어 있는 상태이다. 본 연구는 의무화가 지향하는 목표의 정당성을 인정하면서도, 바로 이 실현가능성의 측면에서 기존 논의를 다각도로 검토하고자 한다. 이를 위해 이하에서는 의무화론 가운데 비교적 정교한 설계를 제시한 정경국(2024)의 방안을 구체적으로 살펴본 뒤, 그 방안이 전제하는 제도적 가정과 한계를 차례로 검토한다.
3. 최근 의무화 설계의 논리 구조
주택임대차 등기 의무화론 가운데 비교적 구체적인 설계를 제시한 것은 전세피해 지원의 실무 경험에 기반한 정경국(2024)의 방안이다. 정경국(2024)은 현행 주택임차권 공시제도가 점유·전입신고·확정일자 등 비등기 방식에 의존함으로써 정보의 접근성과 정확성이 떨어지고 전세사기 예방 기능이 충분하지 않다고 진단하고, 주택임차권의 공시를 등기부 기반으로 일원화하는 것이 불가피하다고 보았다. 공시 수단으로는 전세권설정등기보다 임차권설정등기의 의무화가 바람직하다고 보았다. 전세권등기는 토지와 건물의 효력 불일치, 등록비용의 부담 등 복잡성이 높을 뿐 아니라 물권의 의무화를 통해 채권적 임대차 제도를 부정하는 결과가 될 수 있는 반면, 임차권등기는 비용이 낮고 기존 법체계와의 정합성이 높다는 이유에서였다.
의무화의 방식에 관하여 정경국(2024)은 임대인과 임차인 모두에게 등기 의무를 부과하는 것은 과도하고 현실적이지 않다고 보아, 임차인의 선택권을 전제로 임대인에게만 법률상 등기 협력의무를 부과하는 방안을 제안하였다. 즉 주택임대차등기를 갖추지 않으면 대항력과 우선변제권을 보장받지 못하도록 함으로써 사실상 등기를 유도하는 방식이다. 이때 임차인은 동시이행항변권을 활용하여 임대인이 등기 절차에 필요한 서류를 제공하지 않으면 잔금 지급을 거절할 수 있도록 하고, 임대인의 협력이 이루어지지 않을 경우에는 임차권등기명령 제도를 적극 활용할 수 있도록 「주택임대차보호법」을 개정할 것을 제안하였다. 아울러 등기가 대항력 및 우선변제권의 취득요건이 되도록 법체계를 재정비하되, 소액임차인의 최우선변제권은 유지하면서 그 요건을 등기로 전환할 필요가 있다고 보았다.
절차적 측면에서 정경국(2024)은 등기 신청 방식을 원칙적으로 공동신청주의로 하되, 임대인이 협력하지 않는 경우 임차권등기명령을 통한 단독적 절차로 이를 보완하는 방안을 제시하였다. 나아가 임대인의 등기 협력의무, 임차인의 등기청구권, 동시이행항변권의 준용 등을 명문화하고 임차권등기명령의 범위를 확대할 것을 제안하였으며, 전자신청 제도를 활용하여 등기의 편의를 높이고 제도 시행 전 유예기간을 두어 국민에게 준비 기간을 부여할 것을 강조하였다. 개정법 시행 당시 이미 존속 중인 임대차에 대해서는 종전 규정을 적용하여 권리관계의 혼란을 방지해야 한다는 점도 명시하였다.
4. 의무화 논의의 문제점
앞서 살펴본 정경국(2024)의 방안은 등기를 유일한 공시방법으로 삼으면서도 임대인에게 직접적인 법적 강제를 가하지 않고, 임대인이 협력하지 않을 경우 임차권등기명령 제도를 활용하도록 하는 것을 골자로 하고 있다. 그런데 의무화의 실효성을 임차권등기명령에 의존시키는 이 설계는 다음과 같은 한계를 안고 있다.
먼저 짚어야 할 것은, 현행 인도·전입 방식이 여러 문제점에도 불구하고 한 가지 우수한 측면을 지닌다는 점이다. 임대차의 기록 자체는 주민센터에서 공적으로 이루어지므로 그 존재가 명확하다는 것이다. 그런데 공시제도의 결함을 시정하기 위하여 주택임대차를 등기로 일원화한 뒤, 임차인이 잔금을 모두 치렀음에도 임대인이 등기에 협조하지 않아 임차인이 임차권등기명령을 법원에 신청해야 하는 상황이 발생한다면, 이는 오히려 현행 제도보다 공시의 측면에서 후퇴하는 결과를 낳을 수 있다. 그 이유는 다음 세 가지다.
첫째, 권리 근거의 신뢰성이 저하된다. 기존의 대항력·우선변제권을 등기로 대체한 상태에서 단독신청인 임차권등기명령을 활용할 경우, 대항력과 우선변제권을 판단할 별도의 근거자료가 필요하다. 보증금의 지급을 입증하는 임대차계약서나 계좌이체증명서 등이 그것인데, 이러한 서류는 사적 문서이므로 인도 및 전입이라는 공적 기록에 비해 신뢰성이 떨어지고 위조의 위험도 존재한다. 임차인의 단독등기를 폭넓게 허용하는 것은 채권인 임차권을 사실상 물권으로 취급하게 될 우려가 있어 신중히 접근해야 한다는 지적(강문찬, 2023)도 같은 맥락에 있다.
둘째, 권리 취득 시점의 즉시성을 담보할 수 없다. 경제적 약자인 임차인이 임차권등기명령을 어떤 이유에서든지 즉시 신청하지 않는 상황이 발생하는 경우, 현행 대항력 취득시기보다 오히려 우선변제권의 취득 시점이 더 늦어질 우려가 있다. 임차권등기명령이 유효하게 확정되면 소급하여 효력을 발생시키는 방법도 있으나 이것이 문제를 완전히 해결하지는 못한다. 등기의 경우에는 접수된 때부터 효력이 발생하여 그 시점이 명백한 데 반해(「부동산등기법」 제6조), 법원에 대한 신청은 시각 단위까지 공시되지는 않아 순위가 불확실해질 여지가 있기 때문이다. 등기를 통한 공시의 강점이 희석될 수 있는 것이다.
셋째, 서민주택에서 당사자 간 지위의 비대등성이 해소되지 않는다. 서민주택의 임대차에서는 임차인에 비해 임대인이 경제력과 협상력에서 우위에 있다. 따라서 임대인이 공인중개사와 공모한 가운데 경제적 보상을 대가로 등기명령 신청을 지연하도록 회유하거나, 원하는 날짜에 신청하지 않으면 재계약 시 보증금 혹은 차임을 올리겠다고 압박하는 등의 행태가 나타날 수 있다. 임대차계약 성립 단계에서도 임대인이 보증금만 먼저 수령한 뒤 자신이 교부해야 할 등기 서류는 나중에 주겠다고 미룰 여지가 있다. 결국 기존의 대항력·우선변제권 수단이 사라진 상태에서 임차권등기명령 제도를 확대하더라도 임대인과 임차인 사이의 지위는 대등해지지 못한다. 이러한 우려는 비단 학술적 추론에 그치지 않는다. 국회 법제사법위원회의 심의 과정에서 법무부 역시 임차권등기를 의무화할 경우 임차인이 임대인의 협력 없이는 대항력과 우선변제권을 취득할 수 없게 되어 오히려 임차인의 권리를 약화시킬 우려가 있다는 신중한 입장을 밝힌 바 있다(국회 법제사법위원회, 2025. 3.).
이에 대해 임차권등기명령의 절차적 지연에 따른 권리 공백을 메우기 위하여 기존의 대항력·우선변제권 제도와 병행하여 시행하면 된다는 주장이 제기될 수 있다. 그러나 기존 제도와의 병행은 의무화의 필요성 자체를 축소시킨다. 오히려 법제도 내부에서 모순이 발생하여 법적 혼란을 초래할 수 있다. 서로 다른 공시방법을 등기로 일원화하려는 취지와 모순되고, 동일한 임대차계약이 두 가지 다른 방법으로 보호받는 모순이 생긴다. 기존 제도를 남겨두면 임대인은 여전히 등기에 협조하지 않을 것이므로 의무화의 취지가 반감될 것이며, 금융기관·보증기관 및 기타 이해관계자의 입장에서도 등기된 권리와 비등기된 권리가 혼재하는 경우 권리관계의 확인과 예측에 혼선이 발생할 것이다. 결국 등기 의무화를 관철하려면 기존의 방식을 등기로 완전히 대체하고, 기존에 대항력과 우선변제권을 취득한 임차인들에게는 계도 기간을 설정하여 그 기간 내에 모든 주택임대차를 등기로 편입하도록 해야 한다.
요컨대 의무화론이 제시하는 설계는 임차권등기명령에 의존하는 한 권리 근거의 신뢰성·즉시성·당사자 지위의 대등성을 충분히 확보하지 못하며, 기존 제도와의 병행 또한 모순을 낳는다. 이는 의무화가 지향하는 목표가 그릇되어서가 아니라, 그 목표를 어떤 제도적 조건 위에서 달성할 것인가에 대한 검토가 충분하지 않은 데서 비롯된 문제이다. 다음 장에서는 이러한 문제의식을 이어받아, ‘만약 주택임대차등기를 반드시 의무화해야 한다면’ 그것을 성립시키기 위하여 어떠한 법리적·제도적 필요조건이 갖추어져야 하는지를 검토한다.
Ⅳ. 주택 임대차 등기 의무화의 필요조건
1. 등기의 법리 요건을 고려
왜 주택 임대차 공시방법을 등기로 일원화하고 이를 의무화하려 하는가? 임대차는 쌍무계약으로서 공동신청이 원칙인데 특히 서민주택의 경우 임대인과 임대차인의 지위가 대등하지 않고 임차인이 상대적으로 경제적 약자이므로 임대인이 등기에 협조하지 않았다. 그래서 「주택임대차보호법」을 제정하여 임차인 단독으로 간편하게 인도, 전입 및 확정일자 방식의 임차권 공시가 가능하도록 길을 열어주었다. 그런데 이러한 방식은 간편하기는 하지만 불완전한 공시방법이기에 앞서 살펴본 여러 가지 취약점이 반복해서 노출되었고 그래서 임차권을 등기부에 완전히 공시하여 임차권의 지위를 확고히 하자는 것이다.
또한, 사고가 발생했을 때 임차인이 신속하게 보증금을 회수할 수 있도록 경매청구권을 부여하고 경매 시 임차권에 말소기준 권리를 부여할 필요성이 논의되고 있는데, 이는 임차권의 물권적 성질을 더욱 강화하자는 주장으로서 기존 법체계가 이를 용납하지 않을 가능성이 크다. 임차권의 대항력 발효 시점을 익일 0시보다 앞으로 당기자는 입법 시도들이 왜 무산되어 왔는가? 현행 임차권의 공시가 인도, 전입 및 확정일자라는 불완전한 공시방법을 취하고 있으므로 당일 발생하는 다른 권리들보다 권리 발생 시점을 늦추는 것이 법적 안정성에 부합하기 때문이다(지원림, 2015). 이를 용납하기 위한 필요조건은 물권적 성격 강화에 걸맞은 공시이다. 그래서 주택 임대차를 등기부에 공시하자는 것이다.
등기 관련 법제는 등기원인증서의 공증을 요하지 않는 대신 등기로 인하여 등기기록상 권리를 상실하는 자와 권리를 취득하는 자가 공동으로 등기를 신청하도록 함으로써 부실등기를 방지하고 등기의 진정을 확보하고자, 등기의 진정을 해할 염려가 없는 경우, 등기의 성질상 공동신청이 불가능한 경우와 같은 특수한 경우를 제외하고는 공동신청주의를 적용하고 있다. 또한 임대차는 쌍무계약으로서 ①보증금 잔금 지급과 ②설정등기에 필요한 임대인 측 서류 및 전임차인의 말소등기에 필요한 서류는 동시이행관계라는 원칙이 지켜져야 한다.
이러한 법적 요건들을 고려하여 세밀하게 제도를 설계해야 하는 것이다. 아무런 제도 보완 없이 무작정 “임대인의 동의 없이도 전세권을 설정할 수 있게 하면 임차인 보호 효과가 더욱 커질 것”이라고 주장하면 안 된다. 형식적 심사주의를 채택하고 있는 한국에서 아무런 안전장치 없이 임차인 단독신청을 허용하면 부실등기가 발생할 수 있어 등기의 진정성을 해칠 수 있다. 임대인의 의사에 반하는 등기의 남발로 인해 소송이 급증할 가능성도 크다. 따라서 이러한 주장을 하면 입법발의 단계에서부터 그 타당성을 인정받기 어려울 것이다. 더군다나 전세권은 물권이므로 단독신청이 불가능하다.
또한 “모든 주택에 적용하지 않더라도, 전세가율이 일정 기준을 넘는 고위험 주택군에 한해 임차권 설정을 의무화하는 방식도 검토할 수 있다”(박유진, 2025.04.29.)와 같은 생각은 자칫 임대차 등기 의무화의 취지를 약화시킬 수 있어 그 적용 범위에 대해 매우 심도깊은 고민이 필요하다. 적용 범위를 대충 정하면 이도 저도 아닌 것이 되거나, 기존 제도와 병행하면서 적용 범위를 잘못 설정하면 임대인이 기존 제도에 머무를 여지를 제공하거나, 등기로 일원화된 후 적용 범위를 잘못 정하면 범위에 속하지 않지만 유사한 보증금 수준의 임차권에 대한 보호수단이 상실될 수 있는 것이다. 제도 밖의 선택 자유를 허용하는 순간, 제도 안의 권리 보호 구조가 붕괴될 수 있다. 사각지대가 발생하지 않도록 해야 한다.
임대차 계약서의 정보를 자동 인식하여 임차권 등기 신청까지 일괄처리하는 기술적 절차도 고려해볼 수 있겠으나, 임차권은 공시를 통하여 법적 효력을 발생시키는 권리이므로 서류의 진정성, 신청 내용의 적법성, 권리관계의 정확성에 대한 검토가 선행될 필요가 있다. 이러한 검토 없이 자동 추출 정보에 기초한 등기가 이루어질 경우 등기의 공적 신뢰가 저해될 우려가 있으며, 시스템 오류 발생 시 원인 규명, 시정, 책임 귀속 또한 복잡한 문제가 될 수 있다. 따라서 자동화 기술은 등기 절차의 보조 수단으로는 활용될 수 있으나, 법적 판단과 책임 구조를 대체하는 방식으로 수용되기에는 한계가 있다.
2. 자격자대리인의 참여를 의무화
부동산 등기와 같은 법적 행위는 개인이 직접 할 수도 있지만, 복잡한 법적 절차와 서류 요건 때문에 자격자대리인을 통한 대리 신청이 일반적이다. 「부동산등기법」 제24조 및 「부동산등기규칙」 제58조에 의하면 자격자대리인은 국가가 부여하는 자격을 통해 활동하는 자격사로서 변호사 혹은 법무사(법무법인·법무법인(유한)·법무조합 또는 법무사법인·법무사법인(유한)을 포함한다)를 가리킨다. 자격자대리인은 단순히 등기를 대리 신청하는 역할에 그치지 않는다. 인감증명서를 통해 본직이 본인을 확인하고, 계약 물건을 둘러싼 권리관계를 검토하고, 기타 관련 모든 서류의 진위 여부를 확인한다. 즉, 자격자대리인의 역할은 권리관계의 검증(verification), 등기 제반 사항에 대한 공적 인증(certification) 및 확약의 보장이다. 자격자대리인은 소액의 수수료를 받는 대신, 대리한 등기에 문제가 발생하는 경우 손해배상 책임을 진다.
주택 임대차의 공시방법을 등기로 일원화하고 이를 의무규정으로 명시할 경우, 임대인의 등기 협력 여부와 관계없이 자격자대리인의 참여가 필요하다. 왜 그러한가? 우선, 임대인이 등기에 협력하여 필요한 서류를 제공한다 할지라도 자격자대리인의 참여를 의무화해야 한다. 그래야 자격자대리인이 계약 관계 서류의 진정성을 검증하여 허위 등기를 차단할 수 있으며, 권리관계를 사전에 파악할 수 있다. 또한 등기 오류나 허위 등기 시 책임을 명확히 할 수 있다. 임대인이 공인중개사와 모의하여 등기에 필요한 서류를 위조하면 어떻게 할 것인가? 등기관은 서류의 실질을 검토하지 않는다(형식적 심사주의).
주택 매매거래 시 소유권이전등기 설정과 관련한 금융기관의 행태를 살펴보자. 금융기관이 대출을 실행할 때 소유권이전등기를 개인이 하면 금융기관이 대출을 해주지 않는다. 법적으로는 개인이 직접 등기를 진행해도 무방하지만, 금융기관은 담보권 보호와 사후 리스크를 고려하여 실무상 자격자대리인에 의한 등기만을 신뢰한다. 주택담보대출을 수반하는 거래에서는 자격자대리인을 통한 등기 설정이 사실상 강제되는 것이다. 주택 임대차에 대해서도 그러한 등기의 신뢰성이 담보되어야 하므로 자격자대리인의 참여는 의무사항으로 규정되어야 한다. 임대인이 등기에 협력하는 경우는 자격자대리인이 등기의무자(임대인)와 등기권리자(임차인)를 쌍방대리하여 주택 임대차를 등기하는 것이다. 양측의 진정한 의사가 등기부에 반영되고 사후 논란 및 분쟁이 없도록 하기 위해서는 자격자대리인의 참여를 의무화해야 한다.
일각에서는 자격자대리인의 역할을 공인중개사가 담당하도록 하자고 주장하는데 이는 논리에 맞지 않다. 공인중개사는 사적 계약의 알선자, 임대인·임차인 미팅의 주선자이지 공적 권리변동을 직접 처리하는 법률전문직이 아니다. 공인중개사는 계약 중개는 가능하나 등기신청서 작성 및 권리관계 판단의 권한은 없다. 그럴 능력과 준비가 되어 있는 직역이 아닌 것이다. 더 중요한 점은 공인중개사는 계약 성사에 경제적 이해관계(황선훈, 2024)가 있으므로 제3자 공정성·신뢰성 확보가 어렵다. 전세사기 사례 중 공인중개사의 묵인 또는 협력이 다수인 점을 감안하면 임대인 쪽으로 기울어진 운동장 문제를 바로잡고 임대차 계약에 관계된 역할자들 간 견제와 균형(checks and balances)을 달성하기 위해서는 자격자대리인의 입회가 필수적이다. 임대차 계약에서 사전적 권리 검증 및 법적 보호 역할이 결여되어 있었기 때문에 임차인이 사기 범죄에 무방비로 노출되었던 것이다. 그동안 결여되었던 법률 기능이 임대차 계약에 들어와야 임차인의 권리가 두텁게 보호된다. 현행 임대차 관행에서는 공인중개사가 책임을 지지 않는다는 것 이전에 애초에 책임질 수 있도록 설계되지 않았다는 것이 문제의 본질이다. 자격자대리인이 입회하여 확인 및 검증·검인 절차를 관장하고 임차권을 둘러싼 법적 제반 사항들을 당사자들에게 설명해줘야 계약구조에 신뢰와 책임이 부여된다. 임대차를 둘러싼 법률 조언이 일상화되고 임차인·자격자대리인 간 신뢰 기반 라포(rapport)가 형성되어 간다면 경제적 약자인 임차인이 임차권을 둘러싼 법리를 이해하는 역량(legal literacy)을 높일 수 있을 것이다.
임대인이 등기에 협조하는 경우에도 자격자대리인의 참여를 의무화하는 것은 임대차의 사적자치 성격과 배치되는 것이 아닌가 하는 주장을 제기할 수 있다. 이에 대해서는 정책적 판단이 요구된다. 주택 임대차 등기는 단순한 사적 권리의 신고 절차가 아니라 임차인의 임차권을 실질적으로 보호하기 위한 공적 절차이며, 그 자체가 헌법상 보장된 기본권 실현의 수단이다. 등기된 임차권은 단순한 계약상의 권리를 넘어, 모든 국민이 인간답게 거주할 권리를 실현하는 데 필요한 보편적 가치재(merit goods)에 해당한다. 의료, 교육과 마찬가지로 시장에서 자발적으로 공급되거나 보호되지 않을 경우, 국가가 구조적으로 개입해야만 실현 가능한 권리인 것이다. 일반적인 금전대차나 용역계약과는 법적 속성이 다르다고 보아야 한다. 따라서 주택 임대차 등기를 당사자 간 신청에 머무르게 할 경우 등기 의무화가 기대하는 효과를 온전히 달성할 수 없다. 주거권은 공익적 성격을 띄므로 사적 계약을 공적 보호 체계로 전환해야 전세사기 등 사회문제를 사전에 예방할 수 있다. 자격자대리인의 지위 및 역할과 관련하여 공인중개사의 예를 들어보자. 공인중개사 자격은 국가가 부여하고 감독하는 국가자격으로서, 중개 행위는 단순한 사적 서비스가 아니라 거래 질서 형성을 목적으로 하는 공적 기능을 전제로 제도화되어 있다. 이러한 점에서 공인중개사는 국가의 행정 권한을 직접 행사하는 주체는 아니지만, 국가가 설정한 규범을 사적 거래 영역에서 실질적으로 구현하는 준(準)공적 전문직으로 이해할 수 있다. 따라서 주택 임대차 등기를 의무화할 경우 자격자대리인을 공적 의무의 수행자로 재정의하고, 임대차 등기에 대해서 국가의 기능을 보조·대행하는 역할을 부여하는 것은 타당하다.
임차인이 잔금 지급 등 등기 의무를 다하였는데도 임대인이 등기에 필요한 서류 제출을 거부하는 등 등기에 협력하지 않는 경우에는 임차인이 의무를 다했다는 사실을 자격자대리인이 확인·검증하면 임대인이 등기에 협력하지 않아도 자격자대리인이 임차인만을 대리하여(즉, 단독신청) 등기할 수 있도록 해야 한다. 원칙적으로 단독신청은 등기의 신뢰성 확보 측면에서 허용되지 않지만 자격자대리인이 참여하여 그 신뢰성을 확보한다면 자격자대리인이 임차인만을 대리하여 등기해도 법적 안정성(정합성)을 해치지 않는다는 주장이 가능한 것이다. 자격자대리인이 입회하여 등기 제반 사항에 대한 확인·검증·검인한다는 형태의 보완 대책없이 무작정 “임차인은 경제적 약자니까 임차인에게 단독신청을 허용해주자”라고 할 수 없는 것이다. 법체계는 법체계의 안정성을 지키는 것을 가장 중시여긴다.
위의 논의에 따라 주택 임대차 의무화를 법제화하기 위한 필요 조건은 기존의 인도·전입·확정일자 제도를 자격자대리인의 참여를 통한 등기로 대체하는 것이다. 임대인과 임차인을 대등한 관계로 만드는 동시에 주택 임차권을 완전히 공시할 수 있는 유일한 방법은 「주택 임대차 등기 및 자격자대리인 참여」의 의무화이다. 이로써 임대차 계약에 내재된 위험으로부터 임차인을 직접 보호할 수 있다. 또한, 등기로써 임차권의 법적 지위를 향상시켰고, 자격자대리인의 입회로써 등기의 신뢰성을 확보하였으므로, 사고가 발생하였을 때 임차인에게 경매청구권을 부여하거나 경매 시 임차권에 말소기준 권리를 부여하는 등 임차권의 물권적 지위를 강화하자는 주장에 힘이 실리게 된다.
Ⅴ. 주택 임대차 등기 의무화의 쟁점
1. 쟁점에 대한 분석틀
앞 장에서는 “주택 임대차 등기의 의무를 법제화해야 한다면” 어떠한 필요조건들을 갖추어야 하는가에 대해 논의하였다. 주택 임대차 등기 의무화는 정보 공시를 통해 시장을 개선하려는 기술적 처방(technical fix)이라 할 수 있다. 하지만 의무화는 단순히 정보를 투명하게 만드는 도구에 그치지 않는다. 오히려 임차인의 권리가 성립하는 요건을 바꾸고, 관련 비용을 누구에게 지울지 결정하며, 전문가의 역할과 시장이 움직이는 방식까지 한꺼번에 뒤흔드는 규제 성격의 명령(mandate)으로 간주해야 한다. Weinberg(1966)가 제시한 기술적 처방이라는 개념은 복잡한 사회적·정치적 문제를 단순한 행정적 수단으로 해결하려는 시도를 비판할 때 적용된다. 이런 관점에서 보면, 등기 의무화는 임대차 시장에 내재한 복잡한 권력 불균형 구조를 해체하는 대신 등기라는 행정 기술을 도입해 문제에 대응하려는 도구로 간주할 수도 있다.
국가가 새로운 제도를 도입하는 과정에서 기존 보호 기제가 약화된 경우, 공식적인 틀에 적응하지 못한 개인들은 더 큰 위험에 노출된다. 의무화는 행정체계, 시장행태, 분배구조를 재구성하는 제도적 충격(institutional shock)이다. 따라서 등기 의무화를 평가할 때는 정보를 공시하겠다는 선의에 주목하기보다, 권리를 얻기 위한 문턱이 누구에게 더 높게 작용하는지, 그리고 그 과정에서 발생하는 유무형의 비용이 실제로 누구에게 전가되는지를 면밀히 따져야 한다. 본 장에서는 등기 의무화의 정당성과 실효성을 공익 규제의 정당성을 판단하기 위한 네 가지 규범적 기준(필요성의 원칙, 보충성의 원칙, 형평성의 원칙, 집행가능성의 원칙)을 통해 분석하고자 한다. 네 가지 규범적 기준은 홍완식(2006), 홍성방(2007)의 연구를 참고하여 선정하였다.
2. 필요성의 원칙: 사적 계약 자유 제한의 정당성
주택 임대차 등기를 의무화하는 정책이 정당성을 얻으려면, 개인이 자유롭게 계약할 권리를 제한하면서까지 달성해야 할 만큼 큰 공익적 가치가 있어야 한다. 전세사기는 겉으로 보기에는 개인과 개인 사이의 계약 실패로 보이지만, 실제로는 상당한 사회적 비용을 발생시킨다. 가장 먼저 꼽을 수 있는 부정적 외부효과는 공공 재정의 손실 및 복지 체계의 과부하이다. 전세사기 피해가 대규모로 발생하면 공적 보증기관이 집주인 대신 보증금을 갚아주는 대위변제 규모가 급격히 늘어난다. 이는 결국 국민의 세금이나 공적 기금으로 충당해야 하는 비용이며, 동시에 피해구제를 위한 전담 법률 지원이나 행정 인력 배치, 긴급 복지 지원 등에 적지 않은 공적 자원을 투입되게 만든다.
또한 전세사기는 주거 시장(특히, 비아파트 서민주택)의 신뢰를 무너뜨린다. 전세사기로 인해 정보의 불균형이 심화하면 임차인은 시장에 나온 모든 비아파트 주택(연립, 다세대, 다가구)을 위험한 물건으로 의심하게 된다. 이로 인해 우량한 임대인의 주택까지 거래가 끊기고 시장 전체의 가격이 왜곡되는 시장 실패가 발생한다. 임차인들은 위험을 피하기 위해 상대적으로 안전하다고 여기는 아파트 시장으로만 몰리게 되고, 결과적으로 아파트 전세 매물 품귀 현상이 나타난다. 빌라나 다가구 주택을 기피하는 흐름은 전세 가격을 비정상적으로 높이거나 전세의 월세화를 가속화한다. 이런 변화는 결국 서민의 주거 선택 기회를 약화시키고, 주거비 부담을 가중시키며, 전세를 발판 삼아 자산을 쌓으려던 기회를 가로막는 결과를 낳는다. 이런 관점이라면 주택 임대차 등기 의무화는 필요하다.
하지만 부정적 외부효과가 존재한다는 사실이 곧바로 등기 의무화의 필요성을 완벽하게 보장하는 것은 아니다. 여기에는 두 가지 이유가 있다. 첫째, 전세사기는 임대인의 자력 부족, 조직적인 갭투자, 정보 조작 등 그 유형이 매우 다양하기 때문에 등기를 강제한다고 해서 모든 피해를 완전히 예방할 수 있는 것은 아니다. 실제로 단순히 정보를 공시하는 것만으로는 전세사기 문제를 완전히 해결하기 어렵다는 반론도 만만치 않다. 둘째, 등기 의무화가 대항력이 생기는 시차를 줄이는 등 핵심적인 예방 기제를 갖추고 있다 하더라도, 이를 시장 전체에 똑같이 강제해야 할 만큼 필수적인지는 따져봐야 한다. 오히려 위험이 집중된 저가 보증금 시장을 중심으로 제도를 설계하는 방식이 더 효과적일 수 있기 때문이다.
이러한 논의의 밑바닥에는 정보를 공개하는 공시 행위와 실질적인 권리를 지켜주는 보호 행위를 구분해야 한다는 시각이 깔려 있다. 등기 의무화 찬성론은 정보를 투명하게 공개하면 정보의 차이가 줄어들어 임차인 보호가 저절로 강화될 것이라고 전제한다. 그러나 정보가 단순히 존재하는 것과 그 정보를 해석하고 이를 근거로 실제 행동에 옮기는 것은 다른 문제이다. 임차인이 등기부에 적힌 소유권 변동이나 권리관계의 진위를 정확히 판별하기 위해서는 전문가의 법률 조언이 반드시 뒤따라야 한다. 즉, 정보 공개를 강화하는 것은 보호를 위한 최소한의 조건일 뿐이지 그 자체로 충분한 해결책이 되지는 못한다.
또한, 공시만을 강조하는 태도는 오히려 위험한 결과를 초래할 수 있다. 국가는 정보를 제공했다는 사실만으로 자신의 책임을 다했다고 주장하며 오히려 정보가 공개되었으니 이를 확인하지 못한 개인에게 책임이 있다는 식의 책임 개인화 프레임을 강화할 우려가 있다. 이는 공공이 짊어져야 할 보호의 책임을 뒤로 숨기는 결과를 낳는다(Giesler and Veresiu, 2014; Renaud et al., 2018).
3. 보충성의 원칙: 사적 계약 자율성의 보장
보충성의 원칙은 국가가 개인이나 작은 공동체의 자율적인 영역에 어느 정도까지 개입할 수 있는지를 판단하는 원리다. 보충성의 원칙은 가톨릭의 사회이론에 근거한 것으로서 상위 공동체는 하위 단위의 역량이 한계에 다다랐을 때 비로소 개입의 정당성을 얻는다고 역설한다(홍성방, 2007). 이 원칙의 핵심은 개인이 스스로의 주도하에 자신의 힘으로 충분히 해결할 수 있는 일을 국가가 빼앗아 공동체의 활동으로 만들어서는 안 된다는 데 있다(홍완식, 2006). 즉, 국가라는 상위 단위는 하위 단위인 사회 세력이 자율적인 기능을 제대로 수행하지 못하거나 그 기능이 충분하지 않을 때만 비로소 예외적으로 나서서 그 부족한 부분을 채워주어야 한다. 이러한 시각에서 주택 임대차 등기 의무화는 개인 간 의사 결정에 대한 간섭 및 침해의 수준이 높다. 국가가 강제력을 동원해 시장에 직접 개입하기에 앞서 임대인과 임차인이 시장 안에서 스스로 권리를 보호하고 갈등을 조정할 수 있는 통로가 정말로 막혀 있는지를 먼저 살펴야 한다.
2022년 말 전세사기 사태가 발발하자 국토교통부와 법무부는 사후적 구제를 넘어 정보 비대칭 해소와 제도적 허점 보완을 골자로 하는 사전 예방 대책을 추진해왔다. 정부는 전세사기 피해 방지 대책의 후속조치로서 「주택임대차보호법 일부개정법률안」을 입법예고 하였으며 주택임대차표준계약서를 개정하였다(국토교통부, 2022.11.21.). 이를 통해, 임대인이 계약 체결 전 임차인에게 국세 및 지방세 체납 정보와 선순위 임대차 정보를 의무적으로 제시하거나 열람에 동의하도록 하였으며, 임차인이 전입신고를 하기로 한 다음 날까지 임대인이 저당권 등 담보권을 설정할 수 없다는 조항과, 그 위반 시 임차인에게 해제·해지권과 손해배상 청구권이 인정된다는 점을 명시한 특약사항을 추가하였다.
2023년 2월 정부는 「전세사기 예방 및 피해 지원방안」 발표를 통해, 시세 파악이 어려운 신축 빌라의 적정 가격과 집주인의 과거 보증 사고 이력을 공개하는 안심전세앱을 도입하였고, 공인중개사가 임대인의 세금·이자체납 등 신용정보와 주택의 선순위 권리관계·전입세대 연람 등을 확인할 수 있도록 조치하였으며, 감정평가사가 시세를 부풀려 전세 가격 조작에 가담하는 것을 막기 위해 감정평가사협회 추천 법인의 가격만 인정하도록 기준을 강화하였다(국토교통부, 2023.02.02.). 또한 동년 5월에는 안심전세앱의 정보 제공 범위를 전국 오피스텔 등으로 확대하였다(국토교통부, 2023.05.30.). 아울러 대항력 발효 시간 차이를 악용하여 전입신고 당일 대출을 받는 행태에 대응하기 위해 금융권과의 정보 연계를 강화하였다. 시중은행 및 인터넷 전문은행은 확정일자 정보를 실시간으로 공유받아 대출 실행 전 임차인의 존재 여부를 확인함으로써 대항력 공백을 이용한 담보권 설정을 억제하는 시스템을 구축하고자 하였다(대한민국 정책브리핑, 2023.03.24.).
국세청은 2023년 4월부터는 보증금 1천만 원을 초과하는 계약의 경우 임대인의 동의 없이도 전국 세무서에서 미납 국세를 열람할 수 있도록 제도를 개선하였다(국세청, 2023.03.29.). 또한 권리관계의 조정 측면에서도 임차인의 보증금 보호를 강화하는 제도가 도입되었다. 2023년 4월부터 국세 및 지방세 우선 원칙에 예외를 두어, 확정일자보다 법정기일이 늦은 당해세는 경매 배당 시 임차보증금보다 후순위로 배당되도록 법제를 정비한 것이다(행정안전부, 2023.04.27.). 이는 임차인이 등기부에서 확인할 수 없었던 사후적 조세 채권에 의해 보증금을 상실하는 구조를 개선한 조치이다.
국토교통부는 2024년 7월 10일 공인중개사법 시행령·시행규칙 개정을 통해 공인중개사의 확인·설명의무를 구체화하고 서면 증빙을 의무화하는 방식으로 전세사기 예방을 도모하였다. 개정안에 따르면, 임차인은 임대차 계약 체결 이전에 공인중개사를 통해 임대인의 국세 및 지방세 체납 여부, 선순위 세입자의 보증금과 확정일자 부여 현황, 전입세대 현황 등 중개대상물의 선순위 권리관계를 상세히 설명받을 수 있도록 하였다. 공인중개사는 이러한 정보를 등기사항증명서, 토지대장, 건축물대장 등 공적장부와, 임대인이 제출하거나 열람에 동의한 확정일자·체납 정보·전입세대 확인서를 통해 확인한 뒤, 임차인의 보증금이 실제로 어떤 순위에 놓이는지를 설명해야 하며, 모든 내용을 중개대상물 확인·설명서에 기재하고 공인중개사·임대인·임차인이 공동으로 서명하도록 의무화되었다(국토교통부, 2023.11.08.; 대한민국 정책브리핑, 2024.07.08.).
국토교통부는 2025년 5월 27일부터 임대인 정보조회 제도를 대폭 확대해, 전세계약 이전 단계에서 임차인이 임대인의 보증위험 정보를 사전에 확인할 수 있도록 하였다. 이를 위해 주택도시보증공사(HUG)가 보유한 임대인 관련 보증 데이터를 임차인 또는 예비 임차인의 요청에 따라 임대인 동의 없이 제공할 수 있도록 하는 조항(제34조의6 신설)을 도입하였다(국토교통부, 2025.05.27.). 또한 행정 시스템의 투명성을 극대화하기 위해 2025년 6월 1일부터 주택 임대차 계약 신고제를 본격 시행하였다(대한민국 정책브리핑, 2025.04.28.). 이는 임대차 거래 정보를 공적인 시스템 내로 편입시키려는 노력이다. 미신고 시 과태료를 부과함으로써 사적인 임대차 계약이 공시 시스템 밖에서 그림자 시장(shadow market)으로 남지 않도록 제도적 강제성을 부여하려는 것이다. 이러한 일련의 대책들은 공시를 강제하는 대신 파편화되었던 임대차 정보를 통합하고 임차인의 법적 지위를 높이려는 보충성 친화적 정책 수단에 해당한다.
시민사회와 연구기관도 별도의 제도 개선안들을 제안하였다. 참여연대는 전세사기를 정보 비대칭과 과도한 레버리지가 결합된 구조적 문제로 규정하고, 전세가율·전세대출·전세보증 규제 강화, 임대차등기 의무화 및 임차인 경매청구권 부여, 임대인 정보 제공 의무 개선 및 공인중개사의 임대인 정보제공 요구 의무 강화와 같은 사전적 예방책을 요구하였다(참여연대, 2025.06.10.). 한국형사·법무정책연구원(2023)은 전세사기에 대한 예방책으로서 전세권 등기 활성화, 안심전세앱 제공 정보의 확대, 등기의 공신력 인정 등을 제안하였다. 한국개발연구원(문윤상, 2023)은 전세보증금 반환보증이 사후 보상 장치로만 작동할 경우 위험 거래를 오히려 유인할 수 있다는 점에 주목하여, 위험을 반영한 보증료 설계와 에스크로(escrow)를 결합한 혼합보증을 검토했다. 경기연구원은 단기적 우선순위로서 선순위·대항력 보완을 위한 전세권 설정등기를 의무화하고, 임대인 정보 공개 시스템의 강화를 통해 임대인의 금융 현황과 부채 데이터를 통합 관리해야 하며, 문서 위조 차단 및 대항력 동시 발생을 위해 계약 프로세스를 디지털로 전환해야 한다고 주장하였다(경기연구원, 2024).
지금까지 검토한 2023년 이후의 제도 변화 및 제도 개선 제안은 정보 제공, 정보 제시 의무, 절차 표준화, 권리 순위 조정, 보증과 자금 흐름의 재설계로서 이 수단을 조합하면 다층적 예방 체계를 구축할 수 있으리라 기대된다. 그러나 각 수단은 한계도 지닌다.
정보 제공은 전세사기 예방의 출발점이지만, 그것만으로 위험 거래가 시장에서 사라지기는 어렵다. 그 이유는 다음과 같다. 첫째, 전세 거래에 내재된 위험은 단일 정보가 아니라 여러 정보를 결합해야 파악할 수 있다. 보증금 수준, 전세가율, 선순위 근저당, 세금 체납 가능성, 동일 주소지의 다중 임대차 여부, 임대인의 재무 상태 같은 요소는 각각 따로 보면 크게 문제없어 보일 수 있다. 그러나 임차인은 이 요소들을 종합해 실제 회수 가능성을 판단해야 한다. 일반 임차인이 이러한 결합 판단을 정확히 하기 어렵기 때문에, 정보가 제공되어도 위험 신호가 충분히 해석되지 않는다.
둘째, 정보의 품질이 균질하지 않다. 아파트처럼 시세가 비교적 명확한 시장과 달리, 다세대, 연립, 신축 빌라처럼 시세 형성이 불안정한 시장에서는 시세 정보 자체가 불확실하거나 정확한 정보를 획득하기 위해서는 많은 시간과 노력이 필요하다. 위험 경고가 필요한 구간일수록 정보가 불완전해지는 역설이 발생하는 것이다. 결국 정보 제공이 가장 필요한 시장에서 정보 제공의 효력이 약해질 수 있다.
셋째, 실제 현장 거래에는 시간 압박이 존재한다. 임차인은 계약 당일에 여러 서류를 한꺼번에 확인해야 하는데, 중개인의 설명 및 언술에 영향을 크게 받는다. 이때 부분적으로 제공된 정보는 확인의 근거가 되기보다 오히려 안심을 뒷받침하는 재료로 소비될 위험이 있다. 이러한 경우 정보 제공이 임차인의 선택을 항상 개선한다고 가정하기 어렵다.
넷째, 정보 제공은 원칙적으로 선택을 전제로 한다. 임차인이 위험을 인지하더라도, 대체 주거가 부족하거나 전세 공급이 제한된 지역에서는 위험을 감수하고 계약을 체결할 가능성이 높다. 주거 시장의 제약이 큰 상황에서는 정보 제공이 곧바로 회피로 이어지지 않는다.
다섯째, 제시된 정보가 실제 위험을 충분히 드러내지 못하는 경우가 있다. 예를 들어 임대인의 다른 부동산의 채무·보증 부담, 가족·법인 관계를 통한 위험 분산, 임대 사업 구조 등은 단순한 증명서 제시만으로는 파악이 제한적일 수 있다. 따라서 정보 제시 의무는 매우 중요하지만, 위험의 전모를 완전하게 포착한다고 보기는 어렵다.
한국개발연구원(문윤상, 2023)이 제안한 에스크로(escrow) 제도의 치명적인 문제점은 에스크로 예치 범위를 주택담보대출 규제인 LTV와 연동되도록 함에 따라 임차권 보호 장치가 금융 규제 체계의 변동성에 직접적으로 노출되는 구조를 갖는다는 점이다. LTV 규제는 거시경제 상황이나 부동산 경기 조절 정책에 따라 수시로 변동되거나 규제 지역 지정 여부에 따라 차등 적용되는 가변적 지표이다. 전세시장의 권리관계를 이와 같은 금융 정책의 종속 변수로 설정할 경우, 임차권 보호의 기준과 범위는 주택시장 안정이라는 거시경제적 목표에 종속되어 구조적으로 불안정해질 수밖에 없다. 이는 임차인의 권리가 개별 계약의 법적 성질이나 주택의 물적 상태가 아니라, 정책 당국의 경기 판단과 규제 기조 변화에 따라 사후적으로 축소 또는 확대될 수 있음을 의미한다. 특히 부동산 경기 과열 국면에서 LTV 규제가 강화될 경우, 에스크로 예치 범위가 자동적으로 축소되거나 제한되면서 임차인의 보호 수준이 동반적으로 약화되는 역진적 결과가 발생할 수 있다.
또한 에스크로 제도는 전세의 공급 기능을 약화시킨다. 보증금의 상당 부분을 제3자 기관에 예치해야 하는 상황에서 임대인의 유동성 제약이 커지며, 이는 임대 소득의 기회비용 상승으로 이어져 전세 계약 매물 감소를 초래한다. 임대인은 이러한 유동성 부족분을 보전하기 위해 에스크로 예치 의무가 없는 월세나 반전세로 전환하거나 예치에 따른 기회비용을 임대료에 전가할 가능성이 크며,1) 이는 저렴한 주거비를 목적으로 전세를 선택하는 서민 임차인의 경제적 부담을 가중시키는 역설적 결과를 야기할 수 있다.
나아가 강력한 자금 예치 의무는 시장 참여자들이 법적 테두리 밖에서 거래를 형성하도록 유도하는 비공식 그림자 시장의 팽창을 야기할 수 있다. 임대인은 에스크로 예치를 피하기 위해 실질 보증금은 LTV 규제 범위 내로 허위 신고하고 차액을 관리비나 별도 계약으로 처리하는 축소 보고를 시도할 유인이 강하다. 이러한 비공식 거래의 확산은 국가의 임대차 통계 및 데이터의 왜곡을 초래할 뿐 아니라, 오히려 법적 보호의 사각지대를 넓혀 제2의 전세사기나 권리 분쟁을 유발할 수 있다.
마지막으로 행정적 복잡성과 자산 가치 평가를 둘러싼 분쟁 가능성도 무시할 수 없다. 에스크로 제도의 작동을 위해서는 주택 가격에 대한 실시간 전문 평가가 전제되어야 하지만, 소규모 단지나 오피스텔 등 시세 파악이 어려운 주택군에서는 평가 가치의 적정성을 두고 임대인과 행정기관 간의 분쟁이 발생할 수 있다. 연간 약 270만 건2)에 달하는 주택 임대차 계약의 LTV 변동과 주택 가격을 매칭하여 실시간으로 에스크로 계좌를 관리하는 데 소요되는 사회적 행정 비용은 정책이 기대하는 편익을 상회할 위험이 있다. 결국 에스크로 혼합보증제도는 전세 시장 변동성을 확대시키고 주거 안정성을 낮추는 결과로 이어질 수 있다. 한국개발연구원(문윤상, 2023)이 제안한 에스크로(escrow) 제도는 주택임대차 등기 의무화가 보충성의 원칙에 어긋나는 수준 혹은 그 이상으로 보충성의 원칙을 위반한다고 보아야 한다.3)
전세가율 상한 규제 제안은 주택시장의 작동 기제에 대한 숙의 없이 등장한 방안이다. 전세가율은 주택의 자산가치와 임대차 수요·공급이 결합되어 형성되는 시장 결과로, 지역과 주택 유형, 생활권에 따라 다르게 나타난다. 고가 아파트가 밀집한 지역에서는 전세가율이 낮게 형성되는 반면, 다세대·연립·신축 빌라가 많은 지역에서는 전세가율이 70%를 상회하는 것이 정상적인 시장 균형일 수 있다. 이러한 이질성을 무시하고 단일 기준을 전국적으로 적용하면, 위험이 크지 않은 지역과 주택까지 규제 대상에 포함되며, 전세 공급의 위축과 거래 왜곡이 발생할 것이다.
이 문제를 피하기 위해 지역별·유형별로 전세가율 기준을 차등 화하더라도 또 다른 왜곡이 발생한다는 것이다. 전세가율 규제가 경곗값 형태로 작동하는 한, 시장 참여자들은 그 경곗값을 기준으로 계약 구조를 조정할 유인을 갖게 된다. 예컨대 전세가율 70%가 상한으로 설정되면, 실제 위험이 72%이든 80%이든 관계없이 보증금과 월세를 조합해 전세가율을 69% 수준으로 맞추는 거래가 늘어날 수 있다. 이는 위험이 사라졌기 때문이 아니라, 위험이 규제의 관측 범위 밖으로 이동했기 때문이다. 결과적으로 전세가율 규제는 위험한 거래를 제거하기보다 형태를 바꿔 존치하게 만드는 효과를 가져올 것이다.
나아가, 전세가율 차등화는 임대차 시장의 공간적 재배치를 유도한다. 특정 지역이나 주택 유형에 더 엄격한 전세가율 상한이 적용되면, 임대인과 임차인은 상대적으로 규제가 느슨한 지역으로 거래를 이동시킨다. 이는 전세 매물을 특정 지역으로 쏠리게 만들고, 그 지역의 전세가격 변동성을 확대시키는 결과를 초래할 수 있다. 전세사기 위험을 줄이기 위해 도입된 규제가 오히려 지역 간 주거 불균형과 가격 불안을 심화시키는 역설이 발생할 수 있는 것이다.
전세가율 상한은 시장에서 형성된 전세가격을 인위적으로 억제하게 되며, 임대인의 수익성을 악화시키고 주택의 유지·보수에 대한 유인을 약화시킬 수 있다. 나아가 계약에서 허용되는 보증금이 규제로 제한되면, 계약 외 지급이나 전대와 같은 비공식적 거래가 늘어날 가능성도 커진다. 이러한 비공식 거래는 공적 기록과 보호 장치 밖에 놓이기 때문에, 사고가 발생할 경우 전차인의 보증금이 위험해질 수 있다. 위험이 관리되는 것이 아니라 전이되는 것이다.
전세금은 금융상품의 대출 한도처럼 행정적으로 설정할 수 있는 변수가 아니라, 주거 서비스의 수요와 전월세 공급이 상호작용하여 형성되는 시장 가격이다. 그러므로 보충성의 원칙에서 보면 전세가율 상한 제도는 임대차 등기 의무화보다 오히려 더 위험한 규제 수단에 해당한다. 전세가율 상한은 거래 당사자가 합의한 가격 자체를 금지하거나 제한함으로써 주택 임대차 시장의 수급 메커니즘에 직접 개입하기 때문이다. 전세가율은 지역, 주택 유형, 공급 여건에 따라 정상 범위가 다르며, 이러한 이질성을 반영하지 못한 상한 규제는 실제로 위험하지 않은 거래까지 광범위하게 차단한다. 그 결과 이면계약, 전대와 같은 비공식적 형태로 위험이 이동하고, 이는 오히려 임차인의 법적 보호를 약화시키는 방향으로 작동한다. 전세사기 예방이라는 목적을 놓고 비교할 때, 가격을 통제하는 전세가율 상한보다 권리를 공시하는 등기 의무화가 시장을 덜 왜곡하는 수단에 해당하며, 보충성 원칙에 비추어 볼 때 전세가율 상한이 오히려 더욱 과잉적이고 위험한 규제로 평가될 수 있다.4) 전세가율 상한제는 가격 형성에 대한 국가 규제의 강화라는 점에서, Levi-Faur(2005)가 주창한 규제적 국가(regulatory state)의 한 양태로 볼 수 있다. 이에 대한 사회적 편익은 불확실한 반면 사회적 비용은 매우 클 것으로 사료된다.
그렇다면, 과연 주택 임대차 등기 의무화는 사적 계약의 자율성을 저해하는가? 등기 의무화는 임대인과 임차인이 합의하는 보증금, 임대료, 계약 기간, 특약 조건을 규제하거나 변경하지 않으며, 거래의 경제적 실질에 개입하지도 않는다. 국가가 요구하는 것은 이미 체결된 계약을 공적으로 기록하여 제3자가 확인할 수 있도록 하는 절차적 공시일 뿐이다. 이는 사적 계약을 대체하는 개입이 아니라, 사적 계약의 결과가 시장에서 평가되고 위험이 가격에 반영될 수 있도록 만드는 전제 조건에 가깝다. 반면 에스크로나 전세가율 상한과 같은 수단은 계약의 자금 흐름이나 가격 자체를 통제함으로써, 시장이 위험에 대한 신호를 발생하고 배분하는 기능을 직접 제약한다. “저해하는가?”에 대해 절대적인 예, 아니오의 대답은 불가능하다. 다만, 기존 대안들을 비교하여 상대적 위치를 평가할 수는 있다. 일정한 전환 비용과 반발을 감수하더라도 권리 공시를 통해 시장의 자기규율을 회복시키는 등기 의무화는 가격 통제 혹은 금융 동결과 같은 수단들보다는 덜 침해적이다.
물론 주택 임대차 등기 의무화가 전혀 비용이나 마찰 없이 작동하는 것은 아니다. 등기 절차의 도입은 거래 과정에 추가적인 행정 비용과 시간 부담을 수반하고, 임대인과 임차인 모두에게 적응에 따른 비용을 요구한다. 특히 소규모 보증금 임대인이나 고령 임대인, 단기 임대차의 경우에는 등기 절차가 체감상 큰 불편으로 인식될 수 있다. 또한 기존의 전입신고·확정일자 중심 보호 체계를 전제로 형성되어 온 중개 관행과 금융 관행을 재편해야 하므로, 제도 전환기에 혼란과 반발이 나타나는 것도 피하기 어렵다. 더불어 등기 의무화는 기존 제도의 기능을 대체해야 하는데, 전입신고·확정일자 체계의 축소나 조정이 동반될 경우 제도 공백 문제도 발생할 수 있고, 그 공백의 대가는 서민들이 치러야 할 수 있다. 이러한 점에서 등기 의무화는 단순한 기술적 제도 변경이 아니라, 임대차 보호 체계 전반의 재설계가 필요한 정책이다.
요컨대, 주택 임대차 등기 의무화라는 강력한 수단을 강구할 때에는 보충성 원칙에 따른 단계적인 대안들을 충분히 검토해야 할 것이다. 엄밀하게 말하자면, 임차인은 이미 전입, 인도, 확정일자라는 자기 보호수단을 보유하고 있고, 지자체, HUG, 앱 등 정보 제공 및 사전 상담 기능도 존재한다. 임대인의 동의 및 계약 체결 조건을 갖추어야 한다는 제약이 있지만 전입세대확인서, 확정일자 부여 현황 등 서류들도 확인할 수 있으므로 이러한 상황에서 국가가 계약 유효 요건을 등기로 대체하는 것은, 사회가 수행하던 위험 완화 기능을 국가가 강제적으로 흡수하는 것으로서 보충성의 원칙에 위배된다는 주장이 충분히 설득력을 갖는다. 그러므로 등기를 강제하지 않더라도 세제 혜택이나 다양한 인센티브를 통해 자발적인 공시를 유도하거나, 임차인이 스스로 위험을 판별할 수 있도록 법률 교육 및 정보 접근성 향상 지원 등 상대적으로 자유를 덜 침해하는 수단들도 함께 점검해야 한다. 또한 모든 임대차 계약에 일괄적으로 의무를 부과하기보다, 전세사기 위험이 집중된 비아파트나 저가 보증금 시장을 중심으로 규제를 도입하는 선별적 위험에 기반한 규제(targeted risk-based regulation)가 보충성의 원칙에 더 부합할 수 있다.
4. 형평성의 원칙: 분배적 형평성과 절차적 형평성
현행 「주택임대차보호법」의 인도, 전입, 확정일자 방식은 저비용·고접근성의 법적 장치로 작동해 왔다. 등기 의무화 반대론자들은 이러한 기존 제도가 임차권에 물권적 효력(대항력 및 우선변제권)을 간단하게 부여하는 강력한 보호 수단으로 기능한다고 주장하면서, 등기로의 일원화는 사회가 수용하지 못할 것이라 주장한다. 주택 임대차 등기 의무화와 같은 명령형 규제는 임차인을 보호한다는 명분을 내세우지만, 실질적으로는 제도의 보호를 받기 위해 개인이 넘어야 하는 보호의 문턱(threshold of protection)을 높여 임차인에게 새로운 부담을 지우는 결과를 낳을 수 있다.5) Moynihan et al.(2014)이 제시한 행정적 부담(administrative burden) 담론에 따르면, 제도를 지키기 위해 필요한 학습 비용, 서류 준비 등의 준수 비용, 이에 따른 심리적 부담은 권리를 얻기 위해 반드시 넘어야 할 장벽(hurdle)이 될 수 있다. 특히 여유 시간이 부족하고, 정보를 얻기 어렵고, 경제적 여력이 부족한 취약 계층일수록 이러한 문턱을 넘지 못해 제도적 보호 밖으로 밀려날 가능성이 있다. 결과적으로 가장 보호가 필요한 집단을 보호 체계로부터 소외시키는 보호의 역진성(regressive protection)을 야기할 수 있는 것이다(Bailey et al., 2019; Thomas, 2019).
보호의 역진성 문제는 임대인과 임차인 사이의 비용 배분 문제로 이어질 수 있다. 규제로 인해 임대인이 부담해야 하는 공시 비용 혹은 의무화 위반 적발 시 감당해야 할 부담은 양측 협상력 차이로 인해 임대료 상승이라는 형태로 임차인에게 전가되기 쉽다. 이런 상황이 발생한다면, 임차인은 행정적 절차를 직접 수행해야 하는 수고뿐만 아니라, 높아진 주거비라는 경제적 비용까지 이중으로 부담해야 한다.
나아가, 임대인과의 협상력이 약한 임차인은 등기를 하지 않는 대신 임대료를 낮춰주겠다는 임대인의 이면 계약 제안을 거절하기 어렵고, 이 과정에서 당장의 금전적 이득을 위해 법적 보호망 밖으로 밀려나는 선택을 할 수 있다. 임대인은 등기 의무화에 따른 보증금 정보 노출이나 행정적 번거로움을 피하기 위해, 임차인에게 임대료 할인 등을 제안하며 등기를 생략하자는 이면 계약을 유도할 가능성이 크다. 상대적으로 경제적 여유가 부족하고 가격에 민감한 임차인은 당장의 주거비를 아끼기 위해 미래의 불확실한 위험을 감수하고 이러한 제안을 수락하게 된다(hyperbolic discounting, Laibson, 1997).
결국 보호를 위한 의무화가 오히려 임차인을 법적 보호망 밖의 비공식 영역으로 밀어넣는 역설적인 상황이 발생할 수 있다. 이렇게 되면, 만약 임대차 계약 만료 시 임대인이 보증금을 돌려주지 않는 사고가 발생하더라도, 공식적인 등기 절차를 거치지 않은 임차인은 국가가 마련한 최소한의 법적 대항력조차 갖지 못한 채 모든 피해를 고스란히 짊어지게 된다. 결국 등기 의무화로 인해 규제가 강화될수록 협상력이 약한 집단이 오히려 위험에 더 크게 노출될 수 있다.
지금까지 분배적 형평성에 대해 살펴보았다. 그런데 형평성은 단지 비용과 편익의 분배 문제가 아니라, 누가 법적으로 동등한 권리 주체로 인정받는가라는 절차적 문제이기도 하다. 평등원칙은 동일한 것은 동일하게, 다른 것은 다르게 취급할 것을 요구하며, 이는 제도 설계자가 사회 현실의 이질성을 고려하여 합리적으로 유형화(typisierung) 해야 함을 의미한다(홍완식, 2006). 주택 임대차 시장은 고가 아파트와 저가 비아파트, 전문서비스 접근이 가능한 집단과 디지털, 법률 취약 집단이 공존하는 이질적인 공간임에도, 등기 의무화는 이 모든 거래를 동일한 절차·비용·요건 아래 묶으려는 시도를 한다. 이질적인 사회집단을 동일한 규범으로 포섭하려고 하므로, 이는 유형화의 실패이며 평등원칙에 저촉될 소지가 있다.
나아가, 등기 의무화는 권리 취득의 법적 경로 자체를 계층화한다. 확정일자는 임차인 단독으로, 거의 무상에 가깝게, 가까운 주민센터 등에서 간편하게 부여받을 수 있는 반면, 등기하려는 임차인은 전문가의 조력이 필요하며, 민감한 정보가 담긴 서류를 완벽히 구비해야 하며, 복잡한 행정 절차를 이행해야 하며, 물리적인 시간과 처리 과정의 기회비용을 감수해야 하며, 임대인의 협조를 구하는 과정에서의 위축을 감내해야 한다. 기존 제도를 등기로 대체하는 것은 형식상 모든 임차인에게 동일한 보호 수단을 제공하는 것처럼 보이지만, 실질적으로는 등기 절차 이용이 용이한 집단만이 완전한 권리 주체가 되도록 한다. 결과적으로 여러 가지 제약이 있는 취약 계층은 비용과 절차의 장벽 앞에서 등기가 보장하려는 권리의 주변부로 밀려날 수 있다. 이는 분배적 불이익을 넘어 절차적 배제(procedural exclusion)에 해당한다(Brodkin and Majmundar, 2010). 이는 Herd and Moynihan(2018)이 지적한 “행정적 부담을 통한 정치(policymaking by other means)”의 전형적인 사례이다. 특히 이러한 배제는 입법의 사안적합성(Sachgemäßheit) 원칙, 즉 법규범이 사회의 현실과 사실관계를 정확히 반영해야 한다는 원칙에 위배된다(홍완식, 2006). 현실의 협상력 비대칭을 무시한 채 등기를 강제하는 것은, 결국 정보를 해석하고 절차를 수행할 역량이 부족한 취약 계층을 법적 대항력 형성 과정으로부터 원천적으로 배제하는 결과를 낳기 때문이다.
절차적 형평성의 훼손은 단지 특정 집단의 권리 침해에 그치지 않는다. 제도가 공정하지 않다고 인식될수록 정책에 대한 신뢰는 저하되어 규제 회피 행태를 초래한다(Tyler, 1997; Tyler, 2003). 즉, 절차적 배제는 정책 효과성을 잠식하는 요인으로 작동한다는 것이다. 등기 의무화가 취약계층에게 접근 불가능한 제도로 인식될 경우, 이는 비공식 계약의 확산과 제도 불신을 가속화하여, 보호를 강화하려는 입법 목적과 정반대의 결과를 낳을 위험이 있다. 제도 개선의 방향과 내용에 대한 숙의가 이루어지기 이전에, 제도 그 자체가 정당성을 상실하여 정책 대상 집단으로부터 외면받는 결과로 이어질 수 있음을 의미한다.
5. 집행가능성의 원칙
집행가능성(enforceability)의 원칙은 정책의 규범적 정당성과는 별도로, 해당 제도가 실제 행정 과정에서 집행될 수 있는지를 판단하는 기준이다. 집행 역량과 제도 설계 간의 불일치는 정책 실패의 주요 원인이 된다(Pressman and Wildavsky, 1973; Sabatier and Mazmanian, 1980). 특히 의무화(mandate)는 위반 시 제재를 전제로 하는 강제 규범이기 때문에, 집행 비용, 감시 체계, 행정 역량이 충분히 확보되지 않을 경우 규범은 선언적 수준에 머무르거나 선택적 집행으로 왜곡될 위험이 크다(McCubbins et al., 1987; Gunningham et al., 1998). 집행가능성이 결여된 의무화는 제도에 대한 정당성 인식을 훼손하고, 준수율 저하와 규제 회피 행태의 확산을 통해 정책 목표를 스스로 잠식하는 결과로 이어질 수 있다.
주택 임대차 등기 의무화는 연간 약 270만 건에 이르는 전·월세 계약을 법적 등기 절차로 흡수하는 것을 전제로 한다. 그러나 등기는 본질적으로 개별 권리관계의 성립과 변동을 엄밀히 심사하는 사법적·준사법적 행정행위로서, 대량·반복 처리를 전제로 설계된 제도가 아니다. 정책 집행 관련 연구들은 제도 설계가 집행 기관의 처리 역량을 초과할 경우 형식적 처리로 귀결된다는 점을 지적해 왔다(Pressman and Wildavsky, 1973; Hill and Hupe, 2002). 특히 임대차 계약은 설정, 해지, 갱신, 조건 변경, 전대차, 동거인 변경 등 빈번한 변동을 수반한다는 점에서, 이를 모두 등기 체계로 포섭할 경우 행정 부담은 누적될 수밖에 없다. 처리 능력(capacity)과 제도 설계 간의 불일치는 집행의 병목을 초래하며, 정책 목적과 달리 권리 발생 시점의 불확실성을 키워 임차인 보호를 오히려 약화시킬 위험을 지닌다.
의무화는 단순히 규범을 선언하는 것이 아니라, 위반 여부를 확인하고 제재를 부과할 수 있는 상시적 감시·집행 체계를 전제로 한다. 집행 비용과 감시 비용이 과도하게 높은 규제는 장기적으로 지속 가능하지 않으며, 집행이 느슨해지고 형식화에 머물 것이다. 임대차 계약은 사적 영역에서 체결되는 민사 계약이라는 점에서, 미등기 계약을 탐지·적발하기 위한 행정적 감시는 정보 수집 비용 문제를 동반한다. 이러한 상황에서 집행을 강화할 경우 사회적 비용이 증가하고, 반대로 집행을 완화할 경우 규범의 실효성이 저하되는 집행 딜레마가 발생한다.
집행가능성은 제재 수단의 실효성과도 직결된다. 정책 집행 과정에서 모든 위반을 동일하게 적발·처벌하기 어려운 경우, 현실적으로 선택적 집행(selective enforcement)이 발생할 가능성이 높다. 선택적 집행은 규범의 공정성 인식을 훼손하고, 정책 대상 집단의 신뢰를 저하시킨다(Hawkins, 1984; Tyler, 1990). 특히 주택 임대차 등기 의무화에서 미등기에 대한 제재가 임차인의 우선변제권에 대한 제한, 공적 보호 수단 접근으로의 제약, 분쟁 해결 경로의 제한으로 작동할 경우, 제재는 임대인의 위법 행위를 억제하기보다 오히려 임차인의 보호를 약화시키는 방향으로 귀결될 가능성이 있다. 이는 집행 논리상 제재의 대상과 효과가 분리되는 자기모순적 구조로서, 의무화의 집행가능성에 대한 근본적인 의문을 제기한다. 보호를 강화하기 위한 제도가 오히려 보호 대상에게 불이익을 가하면 제도에 대한 정당성 인식은 약화되고 준수 유인은 감소한다. 이는 집행가능성 문제가 단순한 기술적 문제가 아니라, 절차적 형평성과 제도 신뢰의 문제로 연결됨을 의미한다.
집행가능성이 낮은 의무화는 규범 준수를 촉진하기보다, 규제 회피 전략의 확산을 유도하는 경향이 있다. 과도한 규제와 집행 불능 상태가 비공식 경제와 그림자 시장을 확대시킬 수 있다(Portes and Haller, 2005). 주택 임대차 등기 의무화 역시 미등기 조건 계약, 전대차 위장, 구두 계약 등 비공식적 거래 형태를 증가시킬 유인을 내포한다. 이러한 비공식화는 임차인을 법적 보호 체계 밖으로 밀어낼 수 있어, 전세사기 예방이라는 정책 목표를 약화시킨다. 결국 집행 불가능한 규제는 취약계층을 위험한 상황에 빠지게 할 수 있다. 이는 집행가능성의 문제가 형평성과 보호의 문제로 연결됨을 의미한다.
Ⅵ. 주택 임대차 등기 활성화 제도의 강구
1. 의무화에 대한 대안으로서의 활성화 제도
주택 임대차 등기 의무화는 임차권의 법적 지위 향상 및 정보 비대칭성 완화라는 측면에서 규범적으로 지향할 만한 목표를 담고 있다. 그러나 앞서 검토한 바와 같이, 필요성에 대한 사회적 합의, 보충성 원칙, 분배적·절차적 형평성, 집행가능성 측면에서 현 시점의 우리 사회가 이를 전면적으로 수용하기에는 상당한 제약이 존재한다. 아울러 이러한 제약은 단순히 현재의 행정 역량이나 사회적 합의 부족에서만 기인하는 것이 아니라, 장기간에 걸쳐 형성된 제도적 경로 의존성(path dependence)과도 밀접하게 관련되어 있다(Pierson, 2000). 우리나라의 주택 임대차 보호 체계는 약 40여 년 전부터 인도와 전입, 확정일자 중심으로 발전해 왔으며, 이 과정에서 임차인의 권리 행사 방식, 행정 절차, 시장 관행이 해당 제도에 맞추어 형성되고 진화해왔다. 이러한 제도는 단순한 법적 장치에 그치지 않고, 임차인과 임대인의 기대, 공인중개사의 실무, 행정기관의 집행 방식 전반에 깊숙이 내재된 제도적 관성으로 작동하고 있다. 이러한 상황에서 기존 보호 수단을 대체하거나 약화시키는 방식으로 임대차 등기 의무화를 섣불리 도입할 경우 예상치 못한 피해를 발생시킬 수 있다. 제도 변화에 대한 사회적 적응 비용이 충분히 고려되지 않은 상태에서의 급진적 전환이 이루어지면 정책의 정당성과 무관하게 수용성과 준수율을 저하시킬 위험이 크다. 따라서 주택 임대차 등기 의무화 논의는 제도의 이상적 설계뿐만 아니라, 기존 보호 체계가 형성해 온 경로 의존성과 제도적 관성을 함께 고려하는 방향에서 이루어질 필요가 있다.
이러한 맥락에서 본 연구는 주택 임대차 등기 「활성화」 전략을 전면적 의무화의 현실적 대안으로 제시한다. 이는 의무화가 추구하는 목표를 후퇴시키는 선택이 아니라, 제약된 제도 환경하에서 동일한 정책 목표를 보다 실현 가능한 경로를 통해 달성하려는 전략의 일환이다. 활성화 전략은 의무화가 지향하는 보호 효과를 단계적·누적적 방식으로 구현함으로써, 장기적으로 제도적 수용성과 시장 학습을 동시에 확보하려는 정책적 접근이다.
2. 주택 임대차 등기 활성화 제도의 개요
주택 임대차 등기 활성화 전략의 취지는 등기를 강제 규범(mandate)이 아니라 보호 인프라(protective infrastructure)로 규정하는 것이다. 이는 다음과 같은 세 가지 전환을 전제로 한다. 첫째, 등기를 법적 의무가 아닌 선택 가능한 보호 수단으로 전환한다. 현행 「주택임대차보호법」의 인도·전입·확정일자 제도는 유지하되, 등기를 추가적 보호 장치로 도입함으로써 임차인의 선택지를 확장한다. 둘째, 등기 자체보다 등기를 매개로 한 전문 법률서비스와 정보 해석 지원을 보호의 핵심적인 요소로 설정한다. 이는 정보 공개만으로는 임차권 보호가 온전히 실현되지 않는다는 점을 전제로 한다. 셋째, 중앙정부 주도의 일률적 집행 혹은 오랜 토론과 시일이 소요되는 법 개정 사항이 아니라, 지자체 기반의 분산형·현장형 거버넌스를 통해 제도의 수용성과 집행가능성을 확보한다.
지자체가 일정 보증금 이하6) 주택에 대한 임대차 등기 과정에서 자격자대리인 법무서비스를 지원한다. 이는 단순한 비용 보조가 아니라, 계약 전 과정에 대한 공적 개입 및 지원을 의미한다. 자격자대리인은 등기 신청 대행에 그치지 않고, 선순위 권리관계 검토, 체납 여부 확인, 계약 구조의 법적 위험 설명, 임대차 종료 시 권리 행사 경로 안내 등 계약 전반에 대한 사항을 임대차 계약 현장에서 계약 당사자들에게 직접 설명한다. 이를 통해 임대인·공인중개사·금융기관 등과의 협상에서 임차인이 열위에 놓이지 않게 된다. 이 구조는 지자체가 규제자가 아니라 서비스 제공자로서 거래 과정에 제한적으로 개입한다는 점에서 행정 부담을 수반하지만, 전면적 의무화가 야기할 집행 비용 및 책임을 지자체 단위에서 감당가능한 수준으로 처리될 수 있도록 하자는 것이다.
등기는 쌍무계약으로서 임차인·임대인이 같이 시행해야 한다고 앞에서 강조하였다. 임대인 참여를 유도하기 위해 다음과 같은 인센티브 제도를 마련한다. 첫째, 재산세 감면, 노후주택 리모델링 우선 지원, 주택 품질 향상과 관련된 정책 금융 저리 융자 등 제도를 고안한다. 둘째, 등기 이력이 누적된 임대인 및 주택을 착한 임대인 또는 클린 전세주택으로 인증함으로써, 임대차 시장에 긍정적 평판(reputation) 신호(signaling)를 제공한다. 이는 임대인에게 공실 위험 감소와 장기적 신뢰 자산 축적이라는 비금전적 이익을 제공한다.
여기에서 활성화 전략의 중요한 특징은 등기를 단순한 법적 행위가 아니라, 시장 내 신호장치로 활용한다는 점이다. 반복적으로 등기에 협조한 임대인의 이력은 잠재적 임차인에게 신뢰 정보를 제공하며, 이는 정보 비대칭이 심한 비아파트 임대차 시장에서 탐색 비용을 감소시키는 효과를 가진다. 이러한 평판 자본(reputation capital)은 단기적으로는 계약 안전성을 높이고, 장기적으로는 임대인의 행태 변화를 유도하는 간접적 규율 메커니즘으로 작동한다. 이로써 처벌 중심 규제보다 낮은 사회적 비용으로 규범 준수를 확산시킬 수 있다.
활성화 전략은 개별 계약 보호를 넘어, 정책 학습과 사후관리를 가능하게 하는 정보 인프라 구축을 포함한다. 등기된 임대차 주거공간을 지자체 단위 GIS 데이터베이스로 축적함으로써 다음과 같은 효과를 기대할 수 있다. 첫째, 전세사기 위험의 공간적 분포를 파악하여 정책 개입의 정밀도를 높일 수 있다. 둘째, 착한 임대인·클린 전세주택 제도, 비용 지원, 상담 서비스의 공간 효과를 평가할 수 있다. 셋째, 잠재적 임차인에게 안전 주거공간에 대한 정보를 쉽고 효과적으로 제공할 수 있다. 이는 개인정보 보호와 정보 공개 범위에 대한 엄격한 기준을 전제로 하며, 공개 수준은 위험 신호 제공 기능으로 한정한다.
3. 주택 임대차 등기 활성화 제도의 의의
주택 임대차 등기 활성화 전략은 의무화를 대체하는 최종 해법이 아니라, 의무화 논의를 가능하게 만드는 제도적 전제로 이해되어야 한다. 지자체 단위에서 활성화 정책이 축적되면, 등기에 대한 사회적 수용성, 행정 처리 역량, 비용 구조에 대한 경험적 근거가 형성된다. 이는 향후 제한적·선별적 의무화 또는 특정 유형 의무화로의 전환을 논의할 수 있는 토대를 제공한다. 반대로 이러한 학습 없이 추진되는 전면적 의무화는 제도 자체에 대한 불신과 회피에 그칠 위험이 크다.
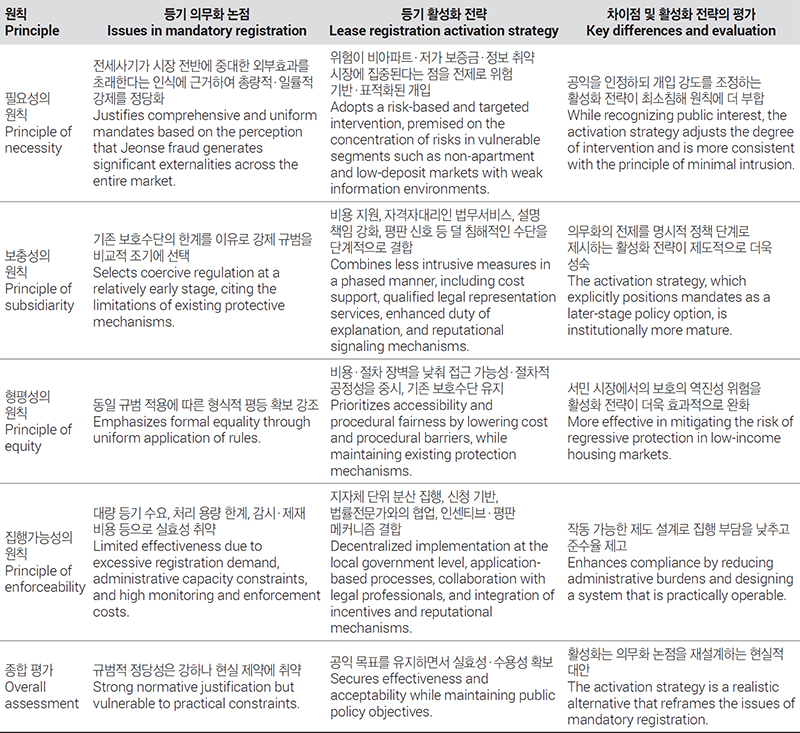
주택 임대차 등기 활성화 전략은 의무화로부터의 후퇴가 아니라, 보다 책임 있는 정책 설계의 결과이다. 이는 강제 규범이 회피해 온 비용과 갈등을 제도 설계의 중심으로 끌어오며, 보호의 형평성과 집행가능성을 동시에 고려한 접근이다. 결국 문제는 등기를 의무화할 것인가의 여부가 아니라, 어떤 방식으로 보호 수단을 사회에 주입하고, 누가 그 비용과 책임을 부담할 것인가에 있다. 이 질문에 대해 활성화 전략은 지자체 기반 거버넌스와 단계적 제도 학습이라는 현실적 답변을 제공하고자 한다. 주택 임대차 등기 의무화 논점과 활성화 전략을 네 가지 원칙별로 비교한 내용은 <Table 1>에 제시되어 있다.

Comparison of mandatory lease registration and activation strategy across four principles
4. 주택 임대차 등기 활성화 제도에 대한 예상가능한 반응7)
주택 임대차 등기 활성화 전략은 전면적 의무화의 한계를 보완하는 현실적 대안으로 평가될 수 있으나, 동시에 행정 집행의 관점에서 해결해야 할 사항들도 있다. 첫째, 위험 기반·선별적 지원(예: 보증금 3억 원 이하 전월세 거래)이라는 설계는 정책 우선순위에 입각한 제도 효율성 측면에서는 합리적이지만, 정치·사회적으로는 형평성 논란을 수반할 가능성이 있다. 지원 대상과 비대상 간의 경계가 명확히 설명되지 않을 경우, 불만이 제기될 수 있다. 따라서 활성화 전략은 사후적 재량이 아닌, 사전적으로 규칙화된 선별 기준을 통해 행정의 자의성을 최소화해야 한다.
둘째, 기존에 운영 중인 임대차 상담센터 및 정보 제공 제도와의 기능 중첩 문제도 고려되어야 한다. 활성화 전략이 단순한 상담 확대나 정보 제공에 머무를 경우, 정책적 차별성과 정당성을 확보하기 어렵다. 본 연구에서 제안하는 활성화 전략은 계약 체결 이전 단계에서 자격자대리인이 직접 개입하는 구조를 전제로 하며, 이는 기존 상담 중심의 제도에 비해 임차권 보호의 효과가 크다는 점이 제도 설계 과정에서 분명히 제시되어야 한다.
셋째, 자격자대리인 법무서비스를 공공이 지원하는 구조는 보호 효과가 큰 반면, 법적·정치적 책임이 지자체로 집중될 위험을 내포한다. 자격자대리인의 전문적 판단에 만에 하나 오류가 발생할 경우, 시민은 이를 개인의 문제가 아니라 공공 정책의 실패로 인식할 가능성이 크다. 따라서 활성화 전략은 자격자대리인 및 지자체의 역할 범위와 책임 한계를 명확히 규정할 필요가 있다.
넷째, 예방 중심 정책의 특성상 재정 투입의 성과가 가시적으로 드러나기 어렵다는 점도 현실적인 제약 요인이다. 사고가 발생하지 않았다는 사실은 정책의 성공을 의미하지만, 이는 동시에 재정 낭비로 오해받을 위험을 동반한다. 따라서 활성화 전략은 단순한 복지성 지출이 아니라, 향후 사회적 비용을 절감하는 투자라는 점을 설명할 수 있는 평가 지표와 데이터 축적 체계를 병행해야 한다.
이러한 과제들은 활성화 전략의 취약점을 의미하기보다는, 활성화 전략이 단순한 구호가 아니라 오히려 실제 행정 집행을 전제로 한 제도 설계임을 반증한다. 활성화 전략은 의무화의 이상과 행정 현실 사이의 간극을 메우려는 시도이며, 그 성공 여부는 제도의 정교한 설계와 정치·행정적 리스크 관리에 달려 있다.
5. 주택 임대차 등기 활성화 전략의 기대효과
기존의 주택 임대차 보호 체계에서 임차권은 실질적인 주거권을 보장하기 위한 법적 장치로서 기능해 왔으나, 그 대항력의 근거를 주택의 인도, 전입, 확정일자라는 요건에 의존해 왔다. 이러한 방식은 임차인이 별도의 복잡한 절차 없이 권리를 취득하고 행사할 수 있게 함으로써 진입 장벽을 낮추는 긍정적인 효과를 거두었으나, 동시에 권리의 외적 공시성이 현저히 떨어진다는 한계를 노출하였다. 임차권이 등기부와 같은 공적 장부를 통해 외부에서 즉각적으로 식별되지 못함에 따라, 법적인 강행규정에도 불구하고 실제 시장 거래 및 계약 관계에서는 소유권이나 담보권에 비해 후순위적이고 잠정적인 권리로 치부되는 경향이 지속되어 왔다. 결과적으로 임차권은 법적 보호의 대상임에도 불구하고, 정보의 비대칭성 속에서 외부 인식의 불투명성으로 인한 잠재적 위험에 상시 노출되어 있는 실정이다.
주택 임대차 등기 활성화는 임차권의 본질을 사후적 구제 대상에서 사전적 공시 객체로 전환함으로써 기존의 취약한 구조를 근본적으로 재편하고자 한다. 임차권이 등기를 통해 공적 장부에 명시될 경우, 해당 권리는 단순한 채권적 계약 관계를 넘어 제3자가 명확히 인지할 수 있는 객관적 실체로 전환된다. 이는 임차권의 물권적 지위를 실질적으로 강화하는 역할을 수행하며, 권리의 존재를 사후적으로 증명해야 하는 번거로움에서 벗어나 권리 발생 시점부터 공적 신뢰를 확보하게 만든다. 이러한 변화는 임차권이 주택의 권리관계 구조 내에서 독립적이고 명시적인 구성 요소로 자리 잡게 함으로써, 임대차 관계의 투명성을 제고하고 임차인의 법적 지위를 공고히 하는 토대가 된다.
임대차 등기의 활성화는 부동산 시장 내에서 임차권을 평가하는 기준을 근본적으로 변화시키는 계기가 된다. 등기된 임차권은 주택의 권리 체계에 명시적으로 반영되어 금융기관, 보증기관, 잠재적 거래 당사자들이 임차권을 하나의 독립된 권리 요소로 인식하도록 강제한다. 이 과정에서 임차권은 단순한 계약상의 부수적인 보호 장치를 넘어, 해당 주택의 재무적 건전성과 위험도를 판단하는 지표로 기능하게 된다. 즉, 임차권이 시장 평가의 주변적 요소에서 중심 요소로 격상됨에 따라, 시장 참여자들은 임차권의 존재를 반영하여 자산의 가치를 산정하고 리스크를 관리하는 고도화된 평가 메커니즘을 형성하게 된다. 이는 임차권이 경제적 거래 맥락에서 정당한 가치를 인정받는 독립적 권리로 안착함을 의미한다.
임차권의 지위 향상은 단순히 법적 제도의 보완에 그치지 않고, 사회 전반의 인식 변화를 유도할 수 있다. 자격자대리인의 법률 지원, 지방자치단체의 행정적·비용적 지원, 공적 인증 시스템을 통한 평판 메커니즘의 결합은 임차인이 자신의 권리를 보다 적극적으로 인식하고 행사하도록 한다. 이러한 일련의 전략을 통해 임차권은 개별 경제 주체의 주의력과 판단에 의존하는 취약한 권리에서 벗어나, 공공 시스템이 관리하고 시장이 신뢰하는 제도적 권리로 격상된다. 주택 임대차 등기 활성화 정책은 단순히 임차인에 대한 보호의 양을 증대시키는 차원을 넘어, 임차권이 우리 사회에서 어떠한 위상을 지닌 권리로 인식되어야 하는가에 대한 패러다임 전환의 시도로 평가될 수 있다.
전세사기 이후 전월세 시장에서 관찰되는 거래 위축 현상은 단순한 위험 증가의 결과라기보다, 위험에 대한 과도한 일반화와 평가 실패에서 기인한 시장 실종(missing market) 현상으로 해석할 수 있다. 이는 Akerlof(1970)가 제시한 레몬 시장 모형에서 설명되는 시장 붕괴 논리와 유사하다. 정보 비대칭 하에서 시장 참여자는 개별 상품의 질을 구분하지 못하고 평균적 위험에 근거해 거래 여부를 판단하게 되며, 그 결과 양질의 거래마저 시장에서 함께 배제되는 현상이 발생한다.
전월세 시장에서 전세사기 사건이 반복적으로 발생할 경우, 임차인은 개별 주택의 실제 위험 수준과 무관하게 특정 지역이나 주택 유형 전체를 고위험 영역으로 인식하게 된다. 이 과정에서 위험은 가격에 합리적으로 반영되기보다, 불확실성에 대한 회피 심리와 결합하여 과잉 위험 프리미엄(overpricing of risk)으로 작동한다. 위험이 낮은 임대차 계약조차 고위험 계약으로 취급되면서, 임차인은 거래를 회피하거나 계약 자체를 미루게 되고, 임대인 역시 거래 성사 가능성 저하로 인해 시장 참여를 위축시키는 악순환이 형성된다.
이러한 조정은 가격 메커니즘을 통해서만 이루어지지 않는다. 위험이 과도하게 일반화된 상황에서는 임차인의 계약 기피, 특정 주택 유형에 대한 전면적 회피, 중개인의 거래 중단, 금융·보증 기관의 심사 강화 등 비가격적 배제(non-price rationing)가 동시에 발생한다. 그 결과 전월세 시장은 위험이 실제로 높은 계약만 배제하는 것이 아니라, 거래 전반이 축소되는 방향으로 조정되며, 이는 전형적인 시장 실종의 양상으로 나타난다.
이러한 현상은 확률로 환산 가능한 위험(risk)의 문제가 아니라, 확률을 부여하기 어려운 불확실성(uncertainty)의 영역에 가깝다. 임차인은 전세사기의 발생 가능성을 객관적으로 계산할 수 없으며, 정보의 부족과 제도적 신뢰 붕괴 속에서 최악의 시나리오를 기준으로 의사결정을 내리게 된다. 이는 불확실한 위험에 대한 과도한 회피 성향(Ellsberg, 1961)을 의미한다.
주택 임대차 등기 활성화 전략은 이러한 상황에서 위험을 제거하거나 단순히 축소하려고 하기보다는, 위험 인식을 분해하고 판단 가능한 단위로 재구성하려 한다. 임대차 등기 이력이 개별 계약 단위로 축적될 경우, 시장 참여자는 모든 주택이 위험하다는 평균적 판단에서 벗어나, 상대적으로 안전한 거래와 그렇지 않은 거래를 구분할 수 있는 기준을 확보하게 된다. 이는 정보 비대칭을 완전히 해소하지는 않더라도, 시장 참여자가 거래 여부를 합리적으로 판단할 수 있는 인식 구조를 회복시키는 효과를 가진다.
이러한 관점에서 활성화 전략의 정책적 기능은 위험을 새롭게 가격에 반영하는 데 있지 않다. 오히려 위험의 과잉 가격화로 인해 붕괴된 전월세 시장을 다시 판단 가능한 상태로 복원하고자 한다. 이는 규제 강화를 통해 시장을 직접 통제하는 접근과 구별되며, 정보의 축적과 제도적 학습을 통해 시장 실패의 강도를 점진적으로 완화하는 대응 방식으로 평가할 수 있다. 주택 임대차 등기 활성화는 위험이 과도하게 일반화되고 확대되어 시장이 붕괴 또는 실종되는 것을 막기 위한 노력의 일환이다.
Ⅶ. 결 론
본 연구는 전세사기 예방 수단으로 제기되어 온 주택 임대차 등기 의무화 논의를 단순한 찬반의 문제가 아닌, 제도 설계와 집행의 문제로 재구성하고, 그 대안으로서 주택 임대차 등기 활성화 전략의 정책적 가능성을 검토하였다. 전세사기 이후 전월세 시장에서 관찰되는 거래 위축과 시장 실종 현상은 개별 사건의 누적 결과라기보다, 정보 비대칭과 제도적 신뢰 붕괴 속에서 위험이 과도하게 일반화된 결과로 이해될 수 있다. 이러한 맥락에서 임대차 등기 의무화는 임차권 보호의 보편성과 정보 비대칭 해소라는 측면에서 규범적으로는 혹은 원칙론적 관점에서는 지향할 만한 방향이라 할 수 있다.
그러나 주택 임대차 등기 의무화는 필요성에 대한 사회적 합의, 보충성의 원칙, 분배적·절차적 형평성, 집행가능성 기준을 충족하는 데 있어 상당한 제약을 안고 있는 것으로 나타났다. 특히 기존 「주택임대차보호법」이 형성해 온 경로 의존성, 임대인과 임차인 간의 구조적 협상력 비대칭, 행정 집행 역량의 한계는 전면적 의무화가 의도한 보호 효과와 달리 역진적 결과를 초래할 가능성을 지닌다. 집행이 어려운 의무화는 선택적 집행과 규제 회피를 유발하고, 이는 비공식적 거래와 그림자 시장의 확산으로 이어져 오히려 임차인을 법적 보호 체계 밖으로 밀어낼 위험이 있다.
이에 본 연구는 주택 임대차 등기 의무화를 당장의 정책 목표로 설정하기보다, 그 지향점을 유지한 채 현실적 대안으로서 주택 임대차 등기 활성화 전략을 제안하였다. 활성화 전략은 기존의 인도·전입·확정일자에 기반한 보호 체계를 유지하면서, 지자체 중심의 비용 지원, 자격자대리인을 통한 등기 지원, 임대인의 참여를 유도하는 인센티브 설계, 등기 이력의 축적을 통한 정보 환경 개선을 결합하는 접근이다. 이는 급진적 제도 전환이 아닌 경로 누적에 기반한 점진적 제도 변화로서, 제도 수용성과 집행가능성을 고려한 설계라 할 수 있다.
주택 임대차 등기 활성화 전략은 임차권 보호와 전월세 시장 정상화를 달성할 수 있는 가능성을 지닌다. 등기 이력이 계약 단위로 축적될 경우, 시장 참여자는 모든 거래를 동일하게 위험한 것으로 인식하는 평균적 판단에서 벗어나, 상대적으로 안전한 거래와 그렇지 않은 거래를 구분할 수 있는 최소한의 기준점을 확보하게 된다. 이는 위험을 새롭게 가격화하려는 시도가 아니라, 위험의 과잉 일반화로 인해 붕괴된 시장을 다시 판단 가능한 상태로 복원하는 제도적 장치로 기능한다. 더 나아가 임차권은 사후적으로 보호받는 개인적 권리에서, 공적으로 인식되고 시장에서 평가되는 권리로 인정될 수 있으며, 이를 통해 임차인의 협상력과 법적 지위 또한 향상될 수 있다. 주택 정책 관점에서, 주택 임대차 등기 활성화는 전세사기 예방을 위한 단기 처방이 아니라, 지역 단위에서 정보 축적과 제도적 학습을 통해 시장 실패를 교정하려는 중장기 전략으로 설계되어야 한다.
물론 본 연구는 활성화 전략이 모든 문제를 즉각적으로 해결할 수 있다고 주장하지 않는다. 지자체의 재정 여력, 자격자대리인과의 협력 구조, 선별적 지원에 따른 형평성 논란, 제도 오남용 가능성 등은 향후 정책 설계 과정에서 면밀한 검토가 요구되는 과제이다. 또한 활성화 전략이 장기적으로 시장 신뢰 회복을 어느 수준까지 이끌어낼 수 있는지에 대해서는 제도 실행 결과물들을 바탕으로 엄밀한 정책 평가가 이루어져야 할 것이다.
이러한 제약조건에도 불구하고 본 연구는 전세사기에 대한 예방책을 수립함에 있어, 보호를 일률적으로 강제하는 방식보다는 현재 주어진 제약조건을 반영하여 보호 수단을 정교하게 설계하고 단계별로 실행해 나가는 것이 보다 현실적인 접근임을 강조하고자 한다. 주택 임대차 등기 활성화는 의무화의 이상과 현실 사이에서, 임차권 보호의 실효성을 높이기 위한 제도적 가교로서 의미를 가진다. 향후 주택 임대차 공시 제도의 개선과 관련하여, 본 연구가 제안한 설계 방향이 여러 정책 대안들 중 하나로 활용될 수 있기를 기대한다.
Notes
References
-
강문찬, 2023. “전세사기 발생원인 및 법적 방지방안에 관한 연구”, 「부동산법학」, 27(2): 23-48.
Kang, M., 2023. “A Study on the Causes of Rental Scam And Legal Precautions”, Real Estate Law Review, 27(2): 23-48. [https://doi.org/10.32989/rel.2023.27.2.23]
-
강응환·김재환, 2024. “전세 사고의 원인 및 대책방안”, 「아시아태평양융합연구교류논문지」, 10(10): 177-192.
Kang, E. and Kim, J., 2024. “Causes and Solution of Jeonse Accidents”, Asia-pacific Journal of Convergent Research Interchange, 10(10): 177-192. [https://doi.org/10.47116/apjcri.2024.10.13]
-
경기연구원, 2024. 「전세피해 예방 및 지원을 위한 방안 연구」, 수원.
Gyeonggi Research Institute, 2024. A Study on Measures for the Prevention of and Support for Jeonse Fraud, Suwon. -
관계부처합동, 2026.03.10. “계약 전 전세거래 위험 정보…‘한 번에 쉽게 확인한다’”, 세종.
Joint Ministries, March 10, 2026. “Jeonse Transaction Risk Information Before Contract…‘Checked Easily at Once’”, Sejong. -
국민통합위원회, 2024.01.15. “주택임대차 대항력 효력, 일정요건 충족 시 ‘익일 0시’에서 ‘당일 0시’로 변경 추진”, 서울.
Presidential Committee for National Cohesion, January 15, 2024. “Promotion of Changing the Effective Timing of Housing Lease Opposing Power”, Seoul. -
국세청, 2023.03.29. “전세피해 방지를 위한 미납국세열람 개선”, 세종.
National Tax Service, March 29, 2023. “Improvement of Viewing Outstanding National Taxes to Prevent Jeonse Damage”, Sejong. -
국토교통부, 2022.11.21. “전세사기 및 소위 ‘깡통전세’ 방지를 위한 임대차 제도개선”, 세종.
Ministry of Land, Infrastructure and Transport, November 21, 2022. “Improvement of the Housing Lease System to Prevent Jeonse Fraud and So-called ‘Underwater Jeonse’”, Sejong. -
국토교통부, 2023.02.02. “범정부 차원의 「전세사기 예방 및 피해 지원방안」 발표”, 세종.
Ministry of Land, Infrastructure and Transport, February 2, 2023. “Government-wide Announcement on Measures to Prevent Jeonse Fraud and Support Victims”, Sejong. -
국토교통부, 2023.05.30. “안심전세 App 2.0 버전 출시”, 세종.
Ministry of Land, Infrastructure and Transport, May 30, 2023. “Release of the Safe Jeonse App Version 2.0”, Sejong. -
국토교통부, 2023.11.08. “공인중개사법 시행규칙 일부개정령안 입법예고”, 세종.
Ministry of Land, Infrastructure and Transport, November 8, 2023. “Legislative Notice of the Proposed Partial Amendment to the Enforcement Rule of the Licensed Real Estate Agents Act”, Sejong. -
국토교통부, 2025.02.05. “’24년 12월 주택통계”, 세종.
Ministry of Land, Infrastructure and Transport, February 5, 2025. “Dec 2024 Housing Statistics”, Sejong. -
국토교통부, 2025.05.27. “전세계약 전 ‘임대인 정보’ 사전 확인 가능해진다”, 세종.
Ministry of Land, Infrastructure and Transport, May 27, 2025. “Tenants Will Be Able to Check Landlord Information Before Signing Jeonse Contracts”, Sejong. -
국토교통부, 2026.01.30. “’25년 12월 주택통계”, 세종.
Ministry of Land, Infrastructure and Transport, January 30, 2026. “December 2025 Housing Statistics”, Sejong. -
국회 법제사법위원회, 2024. 9. “주택임대차보호법 일부개정법률안 검토보고서: 대항력 발생시기의 변경, 저당권 설정 통지의무 등”, 서울.
National Assembly Legislation and Judiciary Committee, September, 2024. “Review Report on the Partial Amendment Bill of the Housing Lease Protection Act: Change in the Timing of Opposing Power, Duty to Notify Mortgage Creation, etc.”, Seoul. -
국회 법제사법위원회, 2025. 3. “주택임대차보호법 일부개정법률안 검토보고서: 대항력 발생시기의 변경, 저당권 설정 통지의무 등”, 서울.
National Assembly Legislation and Judiciary Committee, March, 2025. “Review Report on the Partial Amendment Bill of the Housing Lease Protection Act: Mandatory Leasehold Registration, etc.”, Seoul. -
권오상, 2024. “부동산 전세사기 방지에 관한 소고: 전세사기피해자법의 주요 개정 내용과 입법정책 개선안을 중심으로”, 「부동산법학」, 28(4): 39-59.
Kwon, O., 2024. “Thought on the Prevention of Real Estate Lease Fraud: Focusing on the Review of the Revised Special Act on Victims of Real Estate Fraud and Legislative Policy Improvement”, Real Estate Law Review, 28(4): 39-59. -
김제완, 2023. “임대주택 양도시 임차인의 지위와 임대인의 통지의무: 깡통주택·전세사기로부터 주택임차인을 보호하기 위한 법제 개선방안”, 「법조」, 72(4): 38-77.
Kim, J., 2023. “A Suggestion for the House Tenant Protection Law Reform in South Korea: Remedies to Protect Lump Sum Deposits against Recent Fraudulent Lease Transactions”, Korean Lawyers Association Journal, 72(4): 38-77. -
김제완·손유은, 2025. “한국 주택임대차법제의 개선을 둘러싼 논의에 대한 고찰: 전세사기와 깡통주택 문제를 계기로 하여”, 「일감부동산법학」, 30: 3-55.
Kim, J. and Son, Y., 2025. “A Study on the Reform of Korea’s Residential Lease Law: Focused on the Issues of Jeonse Fraud and Insolvent Housing”, Ilkam Real Estate Law Review, 30: 3-55. -
김진·김상근, 2023. “부동산 전세 사기 방지와 개선방안 연구”, 「대한부동산학회지」, 41(2): 99-112.
Kim, J. and Kim, S., 2023. “A Study on the Prevention and Improvement of Real Estate Lease Fraud”, Korea Real Estate Society, 41(2): 99-112. [https://doi.org/10.37407/kres.2023.41.2.99]
-
문윤상, 2023. “전세보증금 반환보증제도 개선방안”, 「KDI FOCUS,」 125: 1-12.
Moon, Y., 2023. “Measures to Improve the Jeonse Deposit Return Guarantee Program”, KDI FOCUS, 125: 1-12. -
박유진, 2025.04.29. “전세사기 특별법…제도 개혁 없인 비극 되풀이”, 브릿지경제.
Park, Y., April 29, 2025. “The Special Act on Jeonse Fraud… Without Institutional Reform, the Tragedy Will Recur”, Bridgenews. -
오림경·김홍택, 2024. “전세계약의 문제점 및 개선방향에 관한 연구”, 「한국지적학회지」, 40(2): 157-165.
Oh, L. and Kim, H., 2024. “Issues Associated with Jeonse Contracts and Improvement Directions”, Journal of the Korean Society of Cadastre, 40(2): 157-165. -
이상영·서정렬, 2023. “전세 사기의 원인 분석과 대안 탐색”, 「동향과 전망」, 118: 242-272.
Lee, S. and Suh, J., 2023. “Cause and Effect Analysis of Cheonse Fraud and Alternatives”, Journal of Korean Social Trend and Perspective, 118: 242-272. -
이은희, 2007. “임대차법의 현황과 과제”, 「민사법학」, 36: 437-459.
Lee, E., 2007. “A Proposal to Reform the Current Landlord and Tenant Law in Korea”, The Korean Journal of Civil Law, 36: 437-459. -
정경국, 2024. “전세피해 예방을 위한 주택임대차등기 의무화에 관한 소고”, 전세사기 해소를 위한 임차권설정등기 의무화 방안 토론회, 서울: 경제정의실천시민연합.
Jung, G., 2024. “A Brief Study on the Mandatory Registration of Housing Leases to Prevent Jeonse Damage”, Paper presented at the Forum on Measures for Mandatory Registration of Leasehold Rights to Resolve Jeonse Fraud, Seoul: Citizens’ Coalition for Economic Justice. -
조재진, 2023. “전세보증금 피해구조 검토와 개선방안 연구: 분양대행사, 중개업자, 세입자를 중심으로”, 「법이론실무연구」, 11(1): 441-470.
Cho, J., 2023. “Review of Deposit Damage Structure and Research on Improvement Plans: Focusing on Sales Agents, Brokers, and Lessees”, Legal Theory and Practice Review, 11(1): 441-470. [https://doi.org/10.30833/LTPR.2023.02.11.1.441]
-
지원림, 2015. “주택임차권 공시제도의 개선방안”, 「저스티스」, 150: 5-39.
Jee, W., 2015. “Improvement of the Method of the Public Notice of Housing Lease”, The Justice, 150: 5-39. -
표채원, 2025. “전세사기 실태특성 및 피해방지 개선방안에 관한 연구”, 영산대학교 석사학위논문.
Pyo, C., 2025. “A Study on the Characteristics of Cheonsei Fraud and Damage Prevention Measures”, Master’s Thesis, Youngsan University. -
한국형사·법무정책연구원, 2023. 「전세피해 예방 및 피해회복 방안」, 서울.
Korea Institute of Criminology and Justice, 2023. Measures on Prevention of “Jeonse Fraud” and Recovery from Jeonse Fraud Damage, Seoul. -
행정안전부, 2023.04.27. “임차인의 주택 임차보증금을 두텁게 보호합니다”, 세종.
Ministry of the Interior and Safety, April 27, 2023. “Providing Stronger Protection for Tenants’ Housing Lease Deposits”, Sejong. -
홍성방, 2007. “헌법상 보충성의 원리”, 「공법연구」, 36(1): 601-623.
Hong, S., 2007. “Verfassungsrecht und Subsidiarittsprinzip”, Public Law, 36(1): 601-623. -
홍완식, 2006. “입법의 원칙에 관한 연구”, 「법제」, 2: 79-108.
Hong, W., 2006. “A Study on the Principles of Legislation”, Ministry of Government Legislation, 2: 79-108. -
황선훈, 2024. “전세사기 방지를 위한 공법적 대응”, 「부동산법학」, 28(4): 1-38.
Hwang, S., 2024. “Public Law Responses to Prevent Jeonse Fraud”, Real Estate Law Review, 28(4): 1-38. -
황세은·장희순, 2023. “전세사기 유형별분석 및 해결방안”, 「주거환경」, 21(1): 21-36.
Hwang, S. and Jang, H., 2023. “Analysis and Solution of Jeonse (the Lease of a House on a Deposit Basis) Fraud by Type”, Journal of the Korean Residential Environment, 21(1): 21-36. [https://doi.org/10.22313/reik.2023.21.1.21]
-
Akerlof, G.A., 1970. “The Market for ‘Lemons’: Quality Uncertainty and the Market Mechanism”, The Quarterly Journal of Economics, 84(3): 488-500.
[https://doi.org/10.2307/1879431]
-
Bailey, J.B., Thomas, D.W., and Anderson, J.R., 2019. “Regressive Effects of Regulation on Wages”, Public Choice, 180(1): 91-103.
[https://doi.org/10.1007/s11127-018-0517-5]
-
Brodkin, E.Z. and Majmundar, M., 2010. “Administrative Exclusion: Organizations and the Hidden Costs of Welfare Claiming”, Journal of Public Administration Research and Theory, 20(4): 827-848.
[https://doi.org/10.1093/jopart/mup046]
-
Ellsberg, D., 1961. “Risk, Ambiguity, and the Savage Axioms”, The Quarterly Journal of Economics, 75(4): 643-669.
[https://doi.org/10.2307/1884324]
-
Giesler, M. and Veresiu, E., 2014. “Creating the Responsible Consumer: Moralistic Governance Regimes and Consumer Subjectivity”, Journal of Consumer Research, 41(3): 840-857.
[https://doi.org/10.1086/677842]
-
Gunningham, N., Grabosky, P., and Sinclair, D., 1998. Smart Regulation: Designing Environmental Policy, Oxford: Oxford University Press.
[https://doi.org/10.1093/oso/9780198268574.001.0001]
- Hawkins, K., 1984. Environment and Enforcement: Regulation and the Social Definition of Pollution, Oxford: Oxford University Press.
-
Herd, P. and Moynihan, D.P., 2018. Administrative Burden: Policymaking by Other Means, New York: Russell Sage Foundation.
[https://doi.org/10.7758/9781610448789]
- Hill, M. and Hupe, P., 2002. Implementing Public Policy: Governance in Theory and in Practice, London: Sage Publications.
-
Laibson, D., 1997. “Golden Eggs and Hyperbolic Discounting”, The Quarterly Journal of Economics, 112(2): 443-478.
[https://doi.org/10.1162/003355397555253]
-
Levi-Faur, D., 2005. “The Global Diffusion of Regulatory Capitalism”, The Annals of the American Academy of Political and Social Science, 598(1): 12-32.
[https://doi.org/10.1177/0002716204272371]
- McCubbins, M.D., Noll, R.G., and Weingast, B.R., 1987. “Administrative Procedures as Instruments of Political Control”, The Journal of Law, Economics, and Organization, 3(2): 243-277.
-
Moynihan, D., Herd, P., and Harvey, H., 2015. “Administrative Burden: Learning, Psychological, and Compliance Costs in Citizen-state Interactions”, Journal of Public Administration Research and Theory, 25(1): 43-69.
[https://doi.org/10.1093/jopart/muu009]
-
Pierson, P., 2000. “Increasing Returns, Path Dependence, and the Study of Politics”, The American Political Science Review, 94(2): 251-267.
[https://doi.org/10.2307/2586011]
- Portes, A. and Haller, W., 2005. “The Informal Economy”, in The Handbook of Economic Sociology, edited by Smelser, N.J. and Swedberg, R., 403-425. Princeton, NJ: Princeton University Press.
- Pressman, J.L. and Wildavsky, A., 1973. Implementation: How Great Expectations in Washington Are Dashed in Oakland; Or, Why It’s Amazing That Federal Programs Work at All, This Being a Saga of the Economic Development Administration as Told by Two Sympathetic Observers Who Seek to Build Morals on a Foundation of Ruined Hopes, Berkeley: University of California Press.
-
Renaud, K., Flowerday, S., Warkentin, M., Cockshott, P., and Orgeron, C., 2018. “Is the Responsibilization of the Cyber Security Risk Reasonable and Judicious?, Computers & Security, 78: 198-211.
[https://doi.org/10.1016/j.cose.2018.06.006]
-
Sabatier, P. and Mazmanian, D., 1980. “The Implementation of Public Policy: A Framework of Analysis”, Policy Studies Journal, 8(4): 538-560.
[https://doi.org/10.1111/j.1541-0072.1980.tb01266.x]
-
Thomas, D.W., 2019. “Regressive Effects of Regulation”, Public Choice, 180(1): 1-10.
[https://doi.org/10.1007/s11127-018-00634-8]
- Tyler, T.R., 1990. Why People Obey the Law, New Haven: Yale University.
- Tyler, T.R., 1997. “Procedural Fairness and Compliance with the Law”, Revue Suisse D Economie Politique et de Statistique, 133: 219-240.
-
Tyler, T.R., 2003. “Procedural Justice, Legitimacy, and the Effective Rule of Law”, Crime and Justice, 30: 283-357.
[https://doi.org/10.1086/652233]
-
Weinberg, A.M., 1966. “Can Technology Replace Social Engineering?”, Bulletin of the Atomic Scientists, 22(10): 4-8.
[https://doi.org/10.1080/00963402.1966.11454993]
-
대한민국 정책브리핑, 2023.03.24. “5대 시중은행서 모두 확정일자 확인…세입자 몰래 대출 막는다”, https://www.korea.kr/news/policyNewsView.do?newsId=148913092
Korea Policy Briefing, March 24, 2023. “All Five Major Commercial Banks to Verify Fixed Dates: Preventing Loans Without Tenants’ Knowledge”, https://www.korea.kr/news/policyNewsView.do?newsId=148913092 -
대한민국 정책브리핑, 2024.07.08. “공인중개사, 임차인에 임대인 세금 체납 등 고지해야”, https://www.korea.kr/news/policyNewsView.do?newsId=148931177
Korea Policy Briefing, July 8, 2024. “Real Estate Agents Must Notify Tenants of Landlords’ Tax Arrears, etc.”, https://www.korea.kr/news/policyNewsView.do?newsId=148931177 -
대한민국 정책브리핑, 2025.04.28. “6월부터 ‘주택 임대계약 신고제’ 본격 시행…실거래가 투명화 기대”, https://www.korea.kr/news/policyNewsView.do?newsId=148942511
Korea Policy Briefing, April 28, 2025. “Full Implementation of the ‘Housing Lease Contract Reporting System’ from June: Expectations for Transparent Actual Transaction Prices”, https://www.korea.kr/news/policyNewsView.do?newsId=148942511 -
참여연대, 2025.06.10. “[새정부과제] 전세사기·깡통전세 예방 및 세입자 보호 강화”, https://www.peoplepower21.org/stablelife/1994309
People’s Solidarity for Participatory Democracy, June 10, 2025. “[Tasks for the New Administration] Prevention of Jeonse Fraud and Underwater Jeonse and Strengthening of Tenant Protection”, https://www.peoplepower21.org/stablelife/1994309